 |
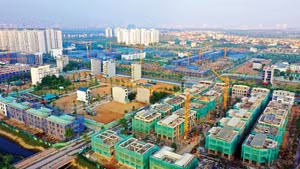
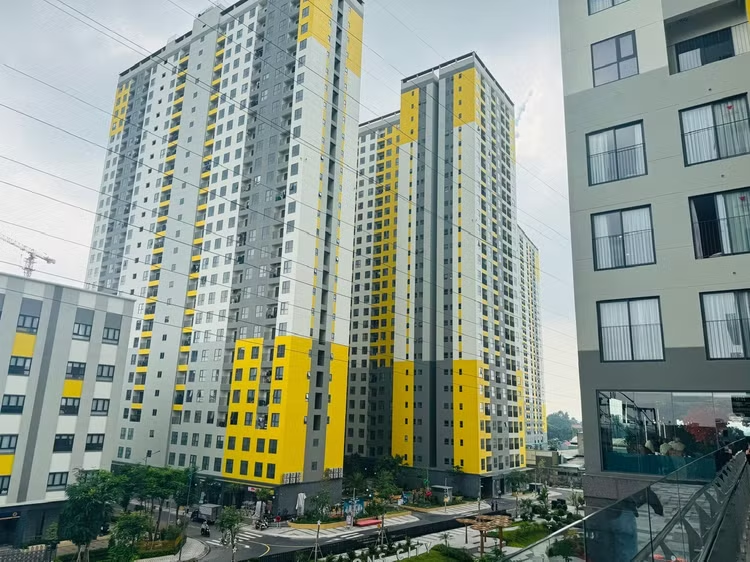
| DKRA Consulting dự báo nguồn cung căn hộ mới trong quý IV/2026 có thể đạt 7.000–10.000 căn, tập trung tại khu Đông, khu Nam TP.HCM và khu vực Bình Dương trước đây. Ảnh: Gia An |
Giao dịch suy giảm trên nhiều phân khúc
Theo báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận do DKRA Consulting công bố ngày 12/10/2026, nguồn cung sơ cấp căn hộ trong quý III đạt 13.215 căn, giảm 31% so với quý trước. Lượng tiêu thụ đạt 3.471 căn, giảm 66%. Nguồn cung mới chỉ hơn 4.000 căn, trong đó TP.HCM chiếm khoảng 94% tổng nguồn cung sơ cấp được khảo sát.
Ở phân khúc nhà phố, biệt thự, nguồn cung sơ cấp đạt 11.439 căn nhưng lượng tiêu thụ chỉ đạt 746 căn, giảm 27% so với quý trước. Tỷ lệ hấp thụ tương ứng khoảng 6,5%. Trong khi đó, phân khúc đất nền ghi nhận 8.324 nền sơ cấp, nhưng lượng tiêu thụ chỉ đạt 119 nền, giảm 66%.
Những số liệu này cho thấy thanh khoản thị trường vẫn yếu trên diện rộng. Không chỉ sức mua căn hộ suy giảm, các phân khúc nhà thấp tầng và đất nền cũng gặp khó trong việc hấp thụ nguồn cung hiện hữu.
Theo DKRA Consulting, giá căn hộ trên thị trường thứ cấp giảm phổ biến 4–7% so với quý trước. Mức giảm chủ yếu xuất hiện ở những giao dịch mà người bán chịu áp lực tài chính, đặc biệt là chi phí lãi vay. Trong khi đó, giá bán sơ cấp nhìn chung vẫn neo cao do chi phí đầu vào.
Sự chênh lệch giữa giá chào bán mới và khả năng chi trả của người mua tiếp tục là yếu tố gây áp lực lên thanh khoản. Người mua ngày càng cân nhắc kỹ về giá bán, khả năng tiếp cận vốn vay và nhu cầu sử dụng thực tế trước khi quyết định xuống tiền.
Ông Võ Hồng Thắng, Phó Tổng Giám đốc phụ trách DKRA Consulting nhận định, nhu cầu mua nhà vào dịp cuối năm có thể hỗ trợ thị trường cải thiện sức cầu, nhưng khó tạo ra đột biến trong ngắn hạn. Khả năng phục hồi giao dịch vẫn phụ thuộc vào mức độ hấp thụ nguồn cung mới và các điều kiện thị trường.
Nguồn cung quý IV tăng, sức mua vẫn là biến số
DKRA Consulting dự báo nguồn cung căn hộ mới trong quý IV/2026 có thể đạt 7.000–10.000 căn, tập trung tại khu Đông, khu Nam TP.HCM và khu vực Bình Dương trước đây. Đối với phân khúc nhà phố, biệt thự, nguồn cung mới dự kiến đạt khoảng 1.000–2.000 căn; đất nền khoảng 200–300 nền.
Nguồn cung gia tăng có thể mang đến nhiều lựa chọn hơn cho người mua, đồng thời tạo điều kiện để các chủ đầu tư đẩy mạnh hoạt động bán hàng. Tuy nhiên, triển vọng tiêu thụ không chỉ phụ thuộc vào số lượng sản phẩm được đưa ra thị trường mà còn gắn với giá bán, tình trạng pháp lý, tiến độ thanh toán và mức độ phù hợp với nhu cầu ở thực.
Ở phân khúc căn hộ, các chính sách chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi vay có thể giúp giảm áp lực tài chính ban đầu. Dù vậy, những ưu đãi này khó tạo ra sự cải thiện bền vững nếu mặt bằng giá vẫn vượt quá khả năng chi trả của nhóm khách hàng mục tiêu.
Về phía nguồn cung, ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA) cho rằng, cần tiếp tục tháo gỡ các vướng mắc pháp lý nhằm tạo điều kiện đưa thêm dự án đủ điều kiện ra thị trường. Đồng thời, việc phát triển thị trường cần hướng đến sự cân đối giữa các phân khúc, qua đó cải thiện khả năng tiếp cận nhà ở của người dân.
Đối với nhà phố, biệt thự và đất nền, DKRA dự báo giao dịch trong quý IV có thể tập trung tại những dự án có pháp lý rõ ràng, hạ tầng hoàn thiện và chính sách bán hàng phù hợp. Riêng đất nền, nguồn cung mới dự kiến vẫn hạn chế, chủ yếu đến từ các dự án đã hoàn thiện pháp lý và hạ tầng.
Nhìn chung, thị trường bất động sản TP.HCM và vùng phụ cận có thể cải thiện về nguồn cung trong quý cuối năm, nhưng triển vọng phục hồi thanh khoản vẫn còn phụ thuộc vào sức mua thực tế. Trong bối cảnh người mua tiếp tục thận trọng và giá sơ cấp chưa có nhiều dư địa điều chỉnh, tỷ lệ hấp thụ sản phẩm mới sẽ là chỉ báo quan trọng để đánh giá mức độ phục hồi của thị trường, thay vì chỉ dựa vào số lượng dự án hoặc sản phẩm được công bố mở bán.