 |
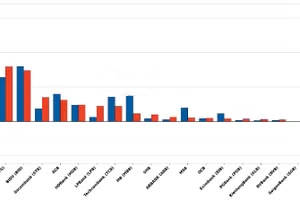
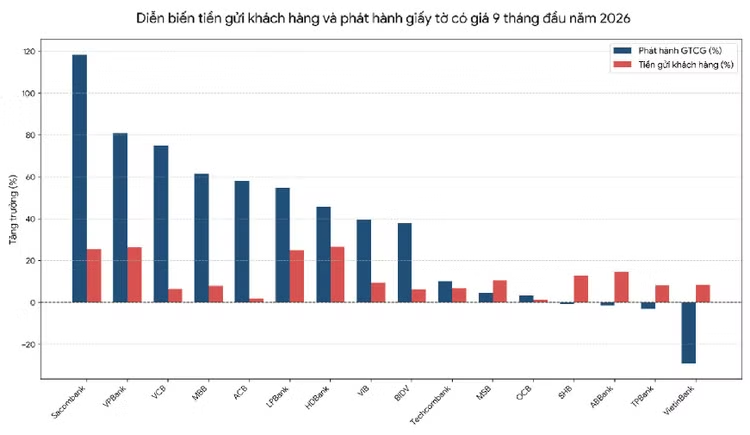
| Nguồn: Báo cáo tài chính quý III/2026 của các ngân hàng |
Tiền trong dân tiếp tục chọn gửi tiết kiệm
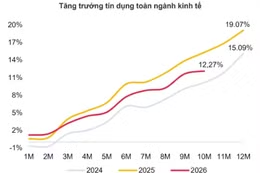
Mức tăng huy động vốn của các ngân hàng bám sát tốc độ mở rộng dư nợ tín dụng toàn hệ thống, đạt khoảng 12,27% tính đến cuối tháng 10/2026. Theo đánh giá của SSI Research, trong bối cảnh lãi suất neo cao, các kênh đầu tư như vàng, ngoại tệ, chứng khoán hay bất động sản gặp nhiều trở ngại, tiết kiệm tiếp tục là kênh trú ẩn an toàn của dòng tiền cá nhân.
Thống kê từ báo cáo tài chính quý III/2026 của 16 ngân hàng niêm yết cho thấy, toàn bộ các nhà băng đều ghi nhận tăng trưởng dương về tiền gửi khách hàng sau 9 tháng đầu năm. Về quy mô tuyệt đối, nhóm ngân hàng thương mại nhà nước tiếp tục giữ vị thế áp đảo khi BIDV dẫn đầu hệ thống với số dư tiền gửi nâng từ hơn 2,22 triệu tỷ đồng lên hơn 2,36 triệu tỷ đồng (tăng hơn 6,1% so với đầu năm). Đứng thứ hai là VietinBank với quy mô đạt hơn 1,94 triệu tỷ đồng (tăng 8,4%) và Vietcombank đạt hơn 1,78 triệu tỷ đồng (tăng 6,5%). Ở khối ngân hàng tư nhân, MBBank bám đuổi sát nhóm đầu khi số dư tiền gửi tiến gần mốc 1 triệu tỷ đồng, đạt 993.988 tỷ đồng (tăng 7,9%).
Tuy nhiên, xét về tốc độ tăng trưởng tương đối, nhóm ngân hàng tư nhân quy mô vừa và lớn mới là tâm điểm bứt phá. Trong đó, HDBank tăng 26,4% (đạt 709.167 tỷ đồng), VPBank tăng 26,3% (đạt 793.047 tỷ đồng), Sacombank tăng 25,4% (đạt 775.422 tỷ đồng) và LPBank tăng 24,9% (đạt 421.831 tỷ đồng). Ngược lại, một số ngân hàng có nhịp độ huy động tiền gửi chậm hơn như OCB (tăng 1,3%), ACB (tăng 1,9%). Xét theo cơ cấu kỳ hạn, tiền gửi có kỳ hạn vẫn là động lực chính tại phần lớn nhà băng như BIDV, VPBank, HDBank hay LPBank, trong khi tiền gửi không kỳ hạn (CASA) phân hóa mạnh khi giảm nhẹ tại Techcombank, HDBank, TPBank, VIB, MSB và SHB nhưng lại bật tăng gần 59% tại Sacombank và hơn 22% tại OCB.
Ồ ạt phát hành chứng chỉ tiền gửi
Điểm nhấn đáng chú ý trong bức tranh huy động vốn là sự bùng nổ của kênh phát hành giấy tờ có giá gồm chứng chỉ tiền gửi (CCTG), trái phiếu và kỳ phiếu. Tính đến ngày 21/10/2026, quy mô kênh này trên toàn hệ thống tăng tới 42,9% so với cuối năm 2025. Trong nhóm 16 ngân hàng, Sacombank dẫn đầu về tốc độ tăng trưởng số dư giấy tờ có giá tính đến ngày 30/9/2026 với mức tăng 118,3% so với cuối năm 2025, từ 39.185 tỷ đồng lên 85.546 tỷ đồng. Xếp sau là VPBank tăng 80,8% lên 193.694 tỷ đồng, Vietcombank tăng 74,9% lên 47.392 tỷ đồng và MBBank tăng 61,5% lên 302.399 tỷ đồng, trong khi BIDV duy trì quy mô phát hành lớn nhất hệ thống với 311.013 tỷ đồng (tăng 38%).
Với nhu cầu vốn lớn, các nhà băng ồ ạt phát hành CCTG. Đơn cử, MBBank nâng số dư CCTG từ 140.830 tỷ đồng cuối năm 2025 lên 248.417 tỷ đồng cuối quý III/2026, ACB tăng hơn gấp đôi lên 172.273 tỷ đồng. Riêng quý III/2026, nhóm 13 ngân hàng theo dõi của SSI Research đã phát hành ròng 141.000 tỷ đồng CCTG, tập trung phần lớn tại MBBank (62 nghìn tỷ đồng), Sacombank (39 nghìn tỷ đồng), Techcombank (18 nghìn tỷ đồng), ACB (12 nghìn tỷ đồng) và HDB (10 nghìn tỷ đồng). Ở chiều ngược lại, chỉ số ít nhà băng thu hẹp kênh này, nổi bật là VietinBank giảm 29,3% còn 123.087 tỷ đồng.
Theo phân tích của SSI Research, làn sóng phát hành CCTG xuất phát từ ba nguyên nhân cốt lõi. Thứ nhất, với tiền gửi dưới 6 tháng bị áp trần lãi suất 4,75%/năm, các ngân hàng khuyến khích khách hàng chuyển sang mua CCTG kỳ hạn dưới 6 tháng với lãi suất bình quân 6,5 - 8,5%/năm để giữ chân dòng tiền. Thứ hai, lãi suất CCTG không nằm trong rổ lãi suất tham chiếu cho vay thả nổi, cho phép ngân hàng trả lãi cao hơn để hút vốn mà không đẩy mặt bằng lãi suất cho vay cơ sở lên theo.
Thứ ba, các quy định mới tiệm cận chuẩn mực Basel III tại Thông tư số 50/2026/TT-NHNN về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng đưa ra định nghĩa mới về mẫu số của tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) theo hướng nguồn vốn ổn định. Ngoài tiền gửi khách hàng, mẫu số bao gồm CCTG, trái phiếu trong nước đủ điều kiện tính vào vốn cấp 2, các khoản vay nước ngoài (bao gồm trái phiếu quốc tế), vay ròng liên ngân hàng và vốn chủ sở hữu điều chỉnh. Lý do còn lại cho việc phát hành CCTG bán lẻ nằm ở tỷ lệ nguồn vốn ổn định ròng. Theo đó, nguồn vốn dài hạn từ khách hàng cá nhân và doanh nghiệp nhỏ và vừa được áp hệ số nguồn vốn ổn định sẵn có (ASF) cao (90 - 100%), trong khi nguồn vốn bán buôn ngắn hạn từ các định chế tài chính được áp hệ số rất thấp hoặc bằng 0. Vì vậy, CCTG trung, dài hạn bán cho cá nhân giúp ngân hàng xây dựng nền tảng vốn ổn định trước lộ trình áp dụng tỷ lệ bảo đảm thanh khoản (LCR) so với nguồn vốn ổn định ròng (NSFR), chậm nhất từ ngày 1/10/2028.
Liên quan đến bài toán cân đối vốn, trong thông cáo mới đây, tổ công tác của Quỹ Tiền tệ quốc tế (IMF) khuyến nghị các ngân hàng Việt Nam cần đẩy mạnh các kế hoạch củng cố bộ đệm vốn và thanh khoản của các ngân hàng, khuyến khích quá trình chuyển đổi nhanh hơn sang các chuẩn mực Basel III mới được áp dụng gần đây. Hoạt động cho vay cần phù hợp với năng lực vốn và nguồn vốn ổn định của ngân hàng, đồng thời tránh nới lỏng thêm các quy định quản lý. Thận trọng trong giám sát và quản trị chất lượng tài sản, mức độ tập trung tín dụng vào các lĩnh vực.