 |
| Nguồn: Bloomberg, MBS Research, NHNN |
Sau chuyến công tác của phái đoàn Quỹ Tiền tệ Quốc tế (IMF) đến Việt Nam vừa qua, tổ chức này đã đưa ra khuyến nghị: “Chính sách tiền tệ của Việt Nam cần ưu tiên ổn định giá cả. Ngân hàng Nhà nước (NHNN) nên tiếp tục hướng tới mục tiêu tăng trưởng tín dụng cuối năm ở mức khoảng 15%. Việc thắt chặt chính sách tiền tệ sẽ là cần thiết nếu lạm phát cơ bản gia tăng”.
Khuyến nghị này được đưa ra ngay sau thời điểm Chỉ số giá tiêu dùng (CPI) bình quân 10 tháng đầu năm nay tăng 4,57% so với cùng kỳ năm trước, vượt nhẹ ngưỡng mục tiêu 4,5%.
Áp lực lạm phát gia tăng được phản ánh vào sự thay đổi trong dự báo của giới chuyên gia kinh tế. Theo kết quả điều tra kỳ vọng lạm phát quý IV/2026 do Vụ Dự báo, thống kê thuộc NHNN công bố mới đây, các chuyên gia kinh tế đã nâng mức dự báo CPI bình quân năm 2026 so với bình quân năm 2025 lên 4,74%, tăng 0,15 điểm phần trăm so với mức dự báo 4,59% ghi nhận tại kỳ điều tra quý III/2026 công bố hồi đầu tháng 8.
Không chỉ dừng lại ở năm 2026, dự báo lạm phát bình quân cho các năm tiếp theo cũng đồng loạt được điều chỉnh tăng, trong đó mức dự báo cho năm 2027 tăng từ 4,26% lên 4,45%, năm 2028 tăng từ 4,24% lên 4,32% và năm 2029 tăng từ 4,19% lên 4,26%. Sự dịch chuyển theo xu hướng đi lên của lạm phát cho thấy áp lực giá cả không còn mang tính mùa vụ ngắn hạn mà có xu hướng thẩm thấu vào nền kinh tế.
Đánh giá về lạm phát trong những tháng cuối năm 2026 và đầu năm 2027, nhóm nghiên cứu của Công ty Chứng khoán MBS chỉ ra rằng, dù CPI tháng 10 đã hạ nhiệt nhẹ so với tháng trước, mức tăng so với cùng kỳ vẫn lên tới 5,09%. Các động lực chính tiếp tục tạo sức ép lên mặt bằng giá trong thời gian tới bao gồm giá dầu thế giới duy trì ở vùng cao do xung đột địa chính trị tại Trung Đông chưa hạ nhiệt; giá vật liệu xây dựng tăng mạnh theo tiến độ giải ngân đầu tư công và sự phục hồi của bất động sản dân cư; yếu tố mùa vụ tiêu dùng dịp lễ hội và Tết Nguyên đán. Dù các giải pháp hỗ trợ như giảm thuế tiêu thụ đặc biệt đối với xăng xuống 0% từ ngày 1/11 hay điều chỉnh giảm 2% giá bán lẻ điện bình quân giúp hãm bớt đà tăng ngắn hạn, MBS vẫn dự báo CPI bình quân cả năm 2026 dao động trong vùng 4,6 - 4,7%.
Dự báo CPI tăng đang thu hẹp đáng kể dư địa nới lỏng của chính sách tiền tệ. Về mặt đối ngoại, IMF cho biết cán cân vãng lai của Việt Nam đã chuyển sang trạng thái thâm hụt do giá dầu và giá chất bán dẫn ở mức cao. Đồng thời, báo cáo của Cục Thống kê Lao động Mỹ (BLS) công bố ngày 10/11/2026 cho thấy, CPI toàn phần tháng 10 của Mỹ tăng 0,4% và CPI cơ bản tăng 0,3% so với tháng trước, đều cao hơn dự báo của thị trường, củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất trong cuộc họp tháng 12. Cùng với xu hướng thắt chặt của Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Nhật Bản (BOJ) từ tháng 9, mặt bằng lãi suất toàn cầu neo cao đang tạo sức ép không nhỏ lên dòng vốn và lãi suất trong nước.
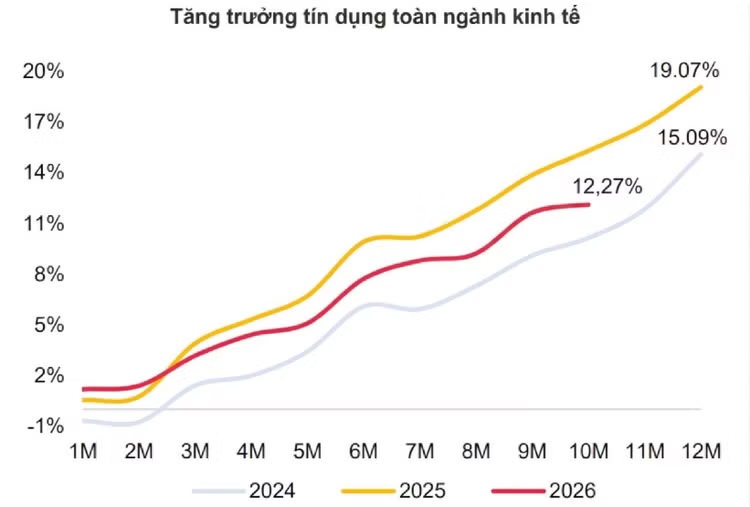
Nhìn từ góc độ điều hành trong nước, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng BIDV nhận định, mục tiêu giữ tăng trưởng cao đi đôi với giảm lãi suất hiện nay là một bài toán thách thức bởi khi lạm phát ở mức cao, khả năng nới lỏng chính sách tiền tệ thông qua các công cụ điều hành là rất hạn chế. Trên thực tế, tăng trưởng tín dụng tính đến cuối tháng 10/2026 đã đạt khoảng 12,27%, trong khi tốc độ huy động vốn chậm hơn đang tạo áp lực tăng lên lãi suất huy động và buộc NHNN phải liên tục hỗ trợ thanh khoản cho hệ thống ngân hàng thông qua nghiệp vụ thị trường mở và tái cấp vốn. Nếu dòng vốn tín dụng tiếp tục tăng cùng giải ngân đầu tư công tăng tốc mạnh vào cuối năm thì áp lực cầu kéo cộng hưởng với chi phí đẩy sẽ gia tăng áp lực với lạm phát.
Nhằm cân bằng giữa hỗ trợ tăng trưởng và kiểm soát lạm phát, định hướng điều hành của NHNN đang nghiêng về sự thận trọng và linh hoạt thay vì nới lỏng. Tại buổi tiếp Đoàn tham vấn Điều IV của IMF cuối tuần qua, Thống đốc Phạm Đức Ấn nhấn mạnh, NHNN nhất quán ưu tiên kiểm soát lạm phát, giữ vững ổn định kinh tế vĩ mô và bảo đảm an toàn hệ thống ngân hàng, coi đây là nền tảng quan trọng để hỗ trợ tăng trưởng kinh tế bền vững. NHNN điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác; chủ động lựa chọn công cụ và thời điểm điều hành phù hợp với diễn biến thực tiễn, góp phần kiểm soát lạm phát kỳ vọng, ổn định thị trường tiền tệ và duy trì các cân đối vĩ mô. Cùng với đó, Chính phủ đang triển khai đồng bộ các giải pháp, trong đó chính sách tài khóa được thực hiện theo hướng hỗ trợ có trọng tâm, đúng đối tượng, tạo động lực thúc đẩy tăng trưởng.