|
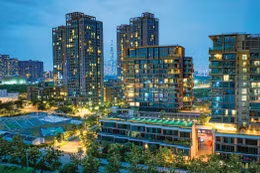
| Với người mua nhà ở thực tại TP.HCM lúc này, nguyên tắc sinh tồn là chỉ nên vay tối đa 40–50% giá trị căn hộ và giữ tổng nghĩa vụ trả nợ không vượt quá 40% thu nhập gia đình để đủ sức đi đường dài. Ảnh: Gia An |
Hết ưu đãi, áp lực trả nợ tăng mạnh
Theo ghi nhận tháng 11/2026, nhiều ngân hàng đang triển khai các gói vay mua nhà với lãi suất ưu đãi khoảng 9–10,5%/năm trong 12–24 tháng đầu. Tuy nhiên, sau thời gian này, lãi suất thả nổi có thể tăng lên 12–15%/năm, thậm chí cao hơn đối với một số khoản vay bất động sản thông thường.
Áp lực chi phí vốn và mặt bằng lãi suất huy động khiến người vay phải đối mặt với mức lãi suất thực tế cao hơn đáng kể so với giai đoạn đầu. Với khoản vay 2 tỷ đồng trong 20 năm, mức lãi suất tăng từ 8,5% lên 14%/năm có thể khiến nghĩa vụ trả nợ hàng tháng tăng thêm nhiều triệu đồng, tùy phương thức trả nợ và thời gian ân hạn gốc.
Đối với các gia đình trẻ có tổng thu nhập khoảng 40–45 triệu đồng/tháng, khoản trả nợ tăng đột ngột tạo áp lực lớn lên ngân sách sinh hoạt, nhất là trong giai đoạn cuối năm khi nhu cầu chi tiêu gia đình gia tăng.
TS. Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, cho rằng lãi suất ưu đãi ban đầu chỉ mang tính hỗ trợ trong thời gian ngắn. Rủi ro thực sự nằm ở mức lãi suất và biên độ điều chỉnh sau ưu đãi. Do khoản vay mua nhà thường kéo dài 15–25 năm, người vay cần tính toán khả năng trả nợ trong cả kịch bản lãi suất tăng cao, thay vì chỉ dựa vào mức lãi suất ban đầu.
Áp lực bán nhà gia tăng, thanh khoản thứ cấp chịu sức ép
Chi phí vay tăng đang tạo sức ép lên thị trường bất động sản TP.HCM và các khu vực lân cận. Tại khu Đông TP.HCM và Bình Dương cũ, lượng căn hộ rao bán thứ cấp được cho là gia tăng khi một bộ phận chủ sở hữu sử dụng đòn bẩy tài chính lớn bước vào giai đoạn trả lãi suất thả nổi hoặc đến hạn thanh toán.
Một số chủ nhà tại phân khúc căn hộ giá khoảng 4 tỷ đồng, thậm chí sản phẩm cao cấp trên 10 tỷ đồng, phải tăng cường chào bán, chấp nhận giảm giá hàng trăm triệu đồng để thu hồi vốn. Tuy nhiên, việc điều chỉnh giá chưa đồng nghĩa thanh khoản được cải thiện, bởi người mua vẫn thận trọng trước chi phí vốn cao và khả năng tiếp cận tín dụng hạn chế.
Ông Võ Hồng Thắng, Phó Tổng giám đốc DKRA Group, nhận định thanh khoản thị trường thứ cấp chịu sức ép từ nhóm nhà đầu tư sử dụng đòn bẩy tài chính lớn nhưng không kịp xoay xở dòng tiền khi hết thời gian ưu đãi. Áp lực lãi vay buộc một số chủ sở hữu phải điều chỉnh giá bán thấp hơn kỳ vọng để thu hồi vốn, đặc biệt ở phân khúc căn hộ giá trị lớn.
Trong khi đó, nguồn cung mới tại TP.HCM vẫn tập trung đáng kể ở phân khúc giá cao, phổ biến khoảng 80–100 triệu đồng/m², thậm chí cao hơn tại khu vực trung tâm. Sự lệch pha về giá khiến các sản phẩm thứ cấp cần giảm giá để cạnh tranh, nhất là những căn hộ được rao bán bởi chủ nhà chịu áp lực tài chính.
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, cũng lưu ý khả năng tiếp cận nhà ở ngày càng khó khăn khi giá căn hộ bình quân so với thu nhập của hộ gia đình đô thị ở mức cao. Trong bối cảnh đó, những người mua nhà sử dụng đòn bẩy lớn sẽ dễ bị tổn thương khi lãi suất biến động.
Đáng chú ý, lãi suất vay mua nhà tăng lên 13–15%/năm trong khi lợi suất cho thuê căn hộ tại TP.HCM chỉ khoảng 3–4%/năm khiến phương án lấy tiền cho thuê để bù đắp chi phí lãi vay kém hiệu quả.
Để giảm áp lực tài chính, chuyên gia khuyến nghị người vay chủ động làm việc với ngân hàng để thương lượng lại lãi suất, biên độ điều chỉnh hoặc cân nhắc chuyển khoản vay sang tổ chức tín dụng khác. Tuy nhiên, cần tính kỹ phí trả nợ trước hạn và tổng chi phí phát sinh trước khi quyết định.
Bên cạnh đó, người vay nên ưu tiên sử dụng nguồn tiền tích lũy và thưởng cuối năm để trả bớt nợ gốc, qua đó giảm nghĩa vụ trả nợ định kỳ. Về dài hạn, việc sử dụng đòn bẩy cần được kiểm soát chặt chẽ. Người mua nhà nên cân nhắc tỷ lệ vay ở mức phù hợp, đồng thời bảo đảm tổng nghĩa vụ trả nợ không vượt quá 40% thu nhập gia đình để duy trì khả năng tài chính khi lãi suất tăng.