 |
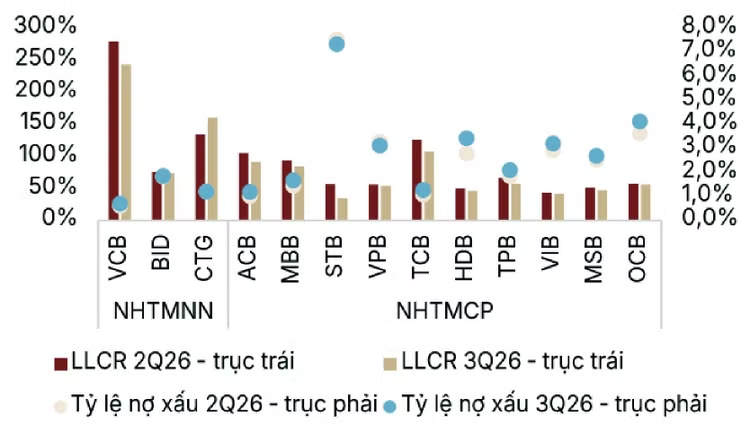
| Tỷ lệ nợ xấu và tỷ lệ bao phủ nợ xấu (LLCR). Nguồn: SSI Research |
Trong 9 tháng đầu năm nay, đà gia tăng nợ xấu nội bảng diễn ra ở hầu hết các nhà băng. Tính theo mức tăng tương đối, ABBank là đơn vị có tốc độ gia tăng nợ xấu mạnh nhất với mức tăng 91,59% (+913,2 tỷ đồng) so với cuối năm 2025. Theo sau là HDBank tăng 85% (+11.322,2 tỷ đồng) và PGBank tăng 78,42% (+856,2 tỷ đồng). Xét về quy mô tuyệt đối, BIDV dẫn đầu thị trường khi nợ xấu nội bảng tăng thêm tới 12.509,2 tỷ đồng (+35,76%), HDBank tăng 11.322,2 tỷ đồng (+85%) và Sacombank tăng 11.229,8 tỷ đồng (+27,98%).
Ngay cả những ngân hàng được đánh giá cao về quản trị rủi ro, kết quả 9 tháng cũng ghi nhận mức tăng nợ xấu lớn so với cuối năm 2025. MBBank tăng 53,09% (+7.446,8 tỷ đồng), ACB tăng 36,32% (+2.422,9 tỷ đồng), Techcombank tăng 34,7% (+2.849 tỷ đồng) và Vietcombank tăng 31,9% (+3.103 tỷ đồng). Ở chiều ngược lại, duy nhất Eximbank (EIB) có khối lượng nợ xấu giảm 24,65% (-1.299,8 tỷ đồng) nhờ chủ động xử lý và thu hồi các khoản nợ có khả năng mất vốn.
Cấu trúc nợ xấu cũng cho thấy áp lực lớn khi nợ dưới tiêu chuẩn (Nhóm 3) gia tăng tại nhiều ngân hàng, phản ánh làn sóng khách vay bắt đầu rơi vào nhóm nợ xấu trong thời gian gần đây.
Đứng đầu về tốc độ tăng trưởng nợ nhóm 3 là VietinBank với mức tăng 404,56% trong 9 tháng đầu năm, đưa giá trị tuyệt đối tăng thêm 6.031,9 tỷ đồng. Tiếp đó là Saigonbank tăng 267,67% (+146,6 tỷ đồng), Techcombank tăng 252,39% (+2.317,1 tỷ đồng), Vietcombank tăng 237,77% (+1.810,1 tỷ đồng), ABBank tăng 204,82% (+364,0 tỷ đồng), PGBank tăng 205,69% (+451,6 tỷ đồng) và ACB tăng 205,25% (+1.569,7 tỷ đồng).
Tương tự, tại BIDV, nợ nhóm 3 tăng thêm 8.573,2 tỷ đồng (+191,63%); Sacombank tăng 12.438,9 tỷ đồng (+179,74%); LPBank tăng 1.795,6 tỷ đồng (+188,40%); HDBank tăng 5.838,4 tỷ đồng (+145,34%) và MBBank tăng 3.954,7 tỷ đồng (+120,71%).
Không dừng lại ở nợ xấu nội bảng đã bộc lộ, sóng ngầm chất lượng tín dụng còn thể hiện qua sự leo thang của nợ nhóm 2. Sự gia tăng nhóm nợ này là tín hiệu sớm cho thấy khả năng trả nợ của khách hàng vay tiếp tục suy giảm và có nguy cơ chuyển thành nợ xấu trong các quý tiếp theo. Tại Sacombank, nợ nhóm 2 tăng 280,22%, tương ứng tăng thêm 13.052,5 tỷ đồng trong 9 tháng đầu năm 2026. Nhiều ngân hàng khác cũng ghi nhận nợ cần chú ý tăng bằng lần hoặc tiệm cận mức tăng gấp đôi như ACB tăng 184,53% (+4.600,8 tỷ đồng), ABBank tăng 164,15% (+1.427,2 tỷ đồng), SHB tăng 126,27% (+5.198,9 tỷ đồng), Eximbank tăng 110,51% (+2.421,9 tỷ đồng) và Techcombank tăng 98,34% (+3.788,5 tỷ đồng). Ngay cả nhà băng bán lẻ có quy mô lớn như VPBank dù mức tăng tương đối là 39,52% nhưng giá trị tuyệt đối nợ nhóm 2 đã tăng tới 12.231,1 tỷ đồng. BIDV, VietinBank và Vietcombank không đứng ngoài xu hướng khi nợ nhóm 2 lần lượt tăng thêm 8.042,4 tỷ đồng (+25,56%), 5.716,8 tỷ đồng (+32,96%) và 2.292,3 tỷ đồng (+84,83%).
Việc nợ nhóm 3 và nợ nhóm 2 đồng loạt nhảy vọt cho thấy áp lực trích lập dự phòng rủi ro tín dụng của hệ thống ngân hàng sẽ còn tiếp tục gia tăng trong giai đoạn cuối năm 2026 và đầu năm tiếp theo.
Đánh giá tổng quan về sức khỏe ngân hàng, SSI Research cho rằng, chất lượng tài sản tiếp tục suy giảm, áp lực gia tăng ở nhóm ngân hàng TMCP quy mô vừa và nhỏ. Mức tăng tập trung tại nhóm ngân hàng TMCP với tỷ lệ nợ xấu đạt 2,83%, tăng 19 điểm cơ bản so với quý trước. Nhóm ngân hàng thương mại nhà nước nhìn chung ổn định, chỉ tăng 4 điểm cơ bản. Tỷ lệ bao phủ nợ xấu chỉ còn 77% (từ 83% trong quý II/2026), trong đó nhóm ngân hàng TMCP chỉ đạt 55% so với mức 152% của nhóm ngân hàng thương mại nhà nước. Nợ nhóm 2 tăng lên 1,63% (+17 điểm cơ bản so với quý trước), diễn ra tại hầu hết các ngân hàng.
Theo nhóm nghiên cứu SSI, nguyên nhân chính là lãi suất tăng mạnh, làm suy yếu khả năng trả nợ của người vay, đặc biệt là khách hàng cá nhân, hộ gia đình, doanh nghiệp nhỏ và vừa và doanh nghiệp siêu nhỏ. Phần lớn các khoản vay mua nhà được điều chỉnh lên mức lãi suất 12 - 15%/năm từ quý III/2026 trở đi. Nếu không có giải pháp giảm lãi suất, nợ xấu cho vay mua nhà nhiều khả năng sẽ lộ diện rõ hơn trong các quý tới, gây thêm áp lực lên chi phí dự phòng của các ngân hàng.
Từ góc độ cơ quan điều hành thị trường tiền tệ, NHNN cho biết, trong 8 tháng đầu năm 2026, toàn hệ thống xử lý được 171.469,07 tỷ đồng nợ xấu, tỷ lệ nợ xấu nội bảng (không bao gồm 5 ngân hàng kiểm soát đặc biệt) cuối tháng 8/2026 là 1,66% (cuối tháng 7/2026 là 1,58%). Có 57,6% nợ xấu được xử lý trong 8 tháng đầu năm 2026 bằng sử dụng dự phòng rủi ro; các hình thức khách hàng trả nợ, bán nợ giảm tương ứng 29,3% và 44,6% so với cùng kỳ năm trước. Cuối tháng 8/2026, tỷ lệ nợ xấu gộp toàn hệ thống là 3,9%.
NHNN nhấn mạnh, ngành ngân hàng sẽ tiếp tục đẩy mạnh xử lý nợ xấu, tổ chức tín dụng yếu kém; kiểm soát chặt chẽ nợ có khả năng mất vốn (nợ nhóm 5). Công tác cơ cấu lại hệ thống các tổ chức tín dụng tiếp tục được triển khai; NHNN đang xây dựng Kế hoạch hành động triển khai Đề án "Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa" (Quyết định số 1809/QĐ-TTg ngày 18/9/2026) và triển khai Kế hoạch thí điểm phá sản 23 quỹ tín dụng nhân dân trong năm 2026 - 2027.