 |
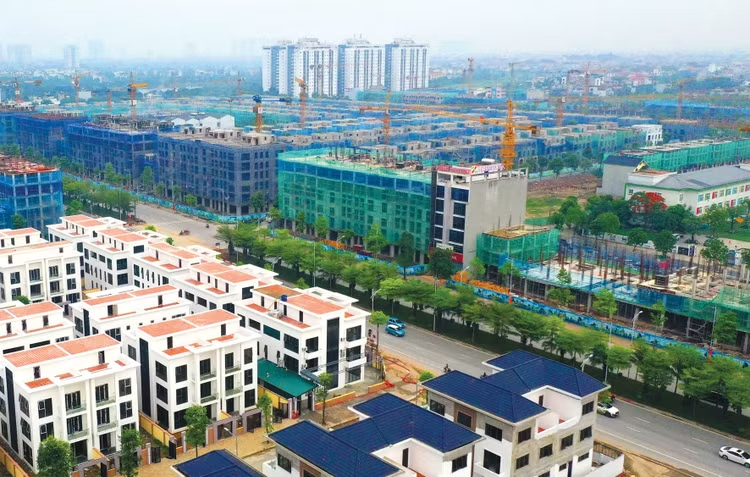
| Chi phí vốn vượt quá khả năng sinh lời của phần lớn dự án bất động sản trong bối cảnh thanh khoản chậm. Ảnh: Tiên Giang |
Gánh nặng lãi vay và “vòng kim cô” chi phí tài chính
Theo phản ánh từ thực tiễn, dù Ngân hàng Nhà nước (NHNN) đã có nhiều chỉ đạo linh hoạt, nhưng áp lực chi phí tài chính vẫn đè nặng lên cả bên bán và bên mua trên thị trường BĐS. Tại cuộc họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường BĐS vào trung tuần tháng 10/2026, nhiều địa phương phản ánh chi phí vốn quá cao, có nơi lãi suất vay đẩy lên mức 18% - 19%/năm, vượt quá khả năng sinh lời của phần lớn dự án trong bối cảnh thanh khoản chậm.
Bức tranh tài chính của các nhà phát triển địa ốc là minh chứng rõ nét cho sức ép này. Theo báo cáo tài chính bán niên soát xét gần nhất, tổng dư nợ vay ngắn và dài hạn của Công ty CP Tập đoàn Đầu tư Địa ốc No Va (Novaland) xấp xỉ 73.000 tỷ đồng. Novaland chưa công bố báo cáo tài chính quý III/2026, song qua các thông tin cập nhật gần đây, bức tranh hoạt động của Novaland đã có những điểm khởi sắc nhờ tiến trình tái cấu trúc, tháo gỡ pháp lý tại các dự án trọng điểm và ghi nhận dòng tiền tích cực. Tuy nhiên, khi đặt trong bối cảnh mặt bằng lãi suất cho vay BĐS thả nổi trên thị trường vẫn neo ở mức 13% - 14%/năm, khối nợ vay lớn dồn dập đáo hạn tạo ra áp lực chi phí tài chính nặng nề, bào mòn biên lợi nhuận của DN.
Dữ liệu do Viện Nghiên cứu kinh tế - tài chính - bất động sản Đất Xanh Services (DXS - FERI) công bố gần đây chỉ ra, lãi suất vay mua nhà thả nổi tại nhiều nơi vẫn ở mức từ 13% - 15%/năm, là nguyên nhân trực tiếp khiến sức cầu chung sụt giảm. Khi chi phí tài chính đè nặng lên cả người mua lẫn chủ đầu tư, thanh khoản thị trường suy giảm là tất yếu. Chi phí giữ hàng tăng cao, buộc các DN phải chật vật xoay xở dòng tiền để tồn tại.
Đề cập tới áp lực tài sản bảo đảm khi vay vốn ngân hàng, ông Lê Hoàng Châu, Chủ tịch Hiệp hội BĐS TP.HCM (HoREA) cho rằng, các ngân hàng định giá tài sản thế chấp, thường chỉ bằng khoảng 70% giá trị thực, kết hợp với biên độ lãi suất cao không chỉ đẩy rủi ro về phía người vay mà còn triệt tiêu nguồn lực tự thân của DN, làm đứt gãy dòng tiền triển khai dự án.
Chuyên gia tài chính - BĐS Nguyễn Phạm Hữu Hậu đánh giá, do BĐS vẫn bị xếp vào nhóm rủi ro cao, các DN vừa và nhỏ hay đơn vị đang gánh nợ lớn gặp vô vàn khó khăn để tiếp cận nguồn vốn mới. Đáng ngại hơn, nhiều DN phản ánh nghịch lý "giảm lãi trên giấy": một số nhà băng tuyên bố hạ lãi suất, nhưng đồng thời lại siết chặt điều kiện cho vay, nâng cao tiêu chuẩn tài sản bảo đảm, khiến DN muốn vay cũng không đủ điều kiện, hoặc vay được với chi phí chẳng giảm là bao.
Yêu cầu khơi thông nguồn vốn, chia sẻ lợi nhuận
Tại cuộc họp tháo gỡ khó khăn cho thị trường BĐS do Chính phủ chủ trì vào giữa tháng 10/2026, đại diện một tập đoàn BĐS quy mô lớn tại phía Bắc cho rằng, bên cạnh việc hạ lãi suất cho vay, các ngân hàng thương mại (NHTM) cần có cơ chế linh hoạt hơn về điều kiện cho vay và giải ngân theo tiến độ dự án. Việc nới lỏng hợp lý tiêu chuẩn định giá tài sản bảo đảm cũng như khoanh nợ, giữ nguyên nhóm nợ cho các dự án dở dang có pháp lý đầy đủ sẽ là giải pháp thiết thực tiếp sức cho DN hồi phục.
Từ thực tế thị trường, tại cuộc họp với các tổ chức tín dụng ngày 19/10/2026 do Thống đốc NHNN Phạm Đức Ấn chủ trì, NHNN đã yêu cầu các NHTM không chỉ tiết giảm chi phí hoạt động mà phải cùng “chia sẻ lợi nhuận” để hạ thực chất mặt bằng lãi suất cho vay.
Ngày 21/10/2026, HoREA đã gửi văn bản kiến nghị lên Thủ tướng Chính phủ, NHNN và các bộ, ngành liên quan. HoREA hoan nghênh chỉ đạo kịp thời của NHNN, đồng thời đề xuất các NHTM giảm lãi suất cho vay thực chất và chia sẻ khó khăn với DN lẫn người vay vốn.
HoREA chỉ rõ, với lợi nhuận ổn định hàng năm của 27 NHTM vào khoảng 7 - 10 tỷ USD (tương đương tỷ suất lợi nhuận bình quân trên vốn điều lệ đạt từ 19,7% đến 28,2%/năm), việc các nhà băng trích một phần lợi nhuận để đồng hành cùng nền kinh tế là hoàn toàn có cơ sở về cả “lý” lẫn “tình”. Để dòng vốn thực sự chảy vào thị trường, HoREA kiến nghị Chính phủ và NHNN mở rộng ưu đãi, cho phép người mua nhà ở thương mại giá phù hợp được tiếp cận gói tín dụng 153.000 tỷ đồng với lãi suất hợp lý tương tự nhà ở xã hội. Đồng thời, việc loại trừ dư nợ của các dự án nhà ở cho thuê, nhà ở thương mại giá phù hợp và khu công nghiệp ra khỏi chỉ tiêu tăng trưởng tín dụng chung sẽ là đòn bẩy quan trọng tháo gỡ điểm nghẽn vốn hiện nay.
Để thị trường BĐS vượt qua khó khăn, việc hạ lãi suất là chưa đủ. Bên cạnh hành động thực chất từ các NHTM trong việc tiết giảm chi phí tài chính và nới lỏng hợp lý điều kiện tín dụng, sự đồng hành quyết liệt của các cơ quan quản lý trong việc tháo gỡ dứt điểm vướng mắc pháp lý cho các dự án tồn đọng mới là "liều thuốc" tổng hòa giúp DN có cơ hội phục hồi nội lực trong chu kỳ mới.