 |
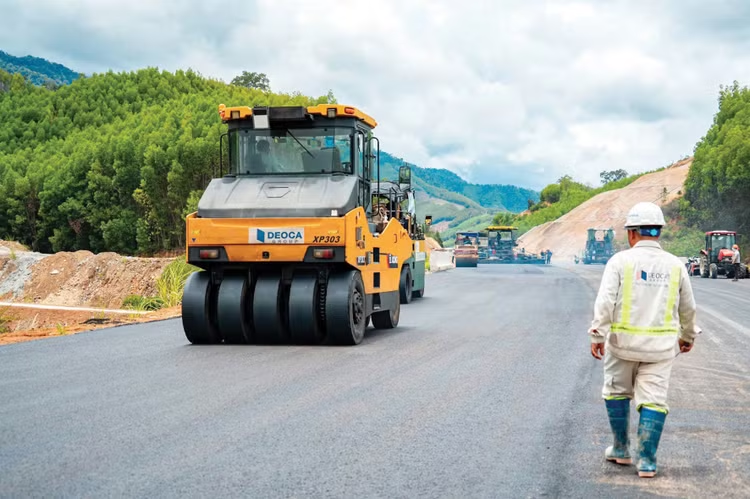
| Công ty CP Đầu tư hạ tầng giao thông Đèo Cả ghi nhận lợi nhuận sau thuế quý III/2026 đạt 213 tỷ đồng, tăng gần 40% so với cùng kỳ 2025. Ảnh: Thảo Chi |
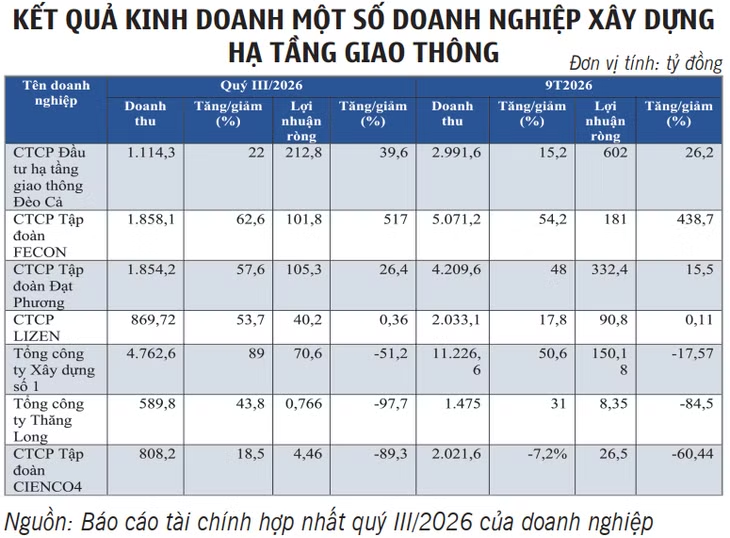
Trong quý III/2026, Công ty CP Đầu tư hạ tầng giao thông Đèo Cả ghi nhận doanh thu thuần đạt 1.114 tỷ đồng, tăng 22% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 213 tỷ đồng, tăng gần 40%.
Lũy kế 9 tháng, doanh thu thuần của Đầu tư hạ tầng giao thông Đèo Cả đạt 2.991 tỷ đồng, tăng 15%; lợi nhuận sau thuế đạt 602 tỷ đồng, cao hơn 26% so với cùng kỳ 2025. Trong đó, mảng thu phí BOT đóng góp hơn 61% doanh thu 9 tháng đầu năm, mang về 1.835 tỷ đồng (tăng 13%). Mức tăng trưởng cao đến từ việc mở rộng phạm vi quản lý vận hành thêm các tuyến cao tốc như Quảng Ngãi - Hoài Nhơn, Quy Nhơn - Chí Thạnh và Vũng Áng - Cam Lộ. Tiếp đến là mảng xây lắp với 906 tỷ đồng (tăng 8%), chủ yếu nhờ thi công các dự án cao tốc Đồng Đăng - Trà Lĩnh, TP.HCM - Trung Lương - Mỹ Thuận... Ngoài ra, doanh thu từ hoạt động duy tu, bảo dưỡng cũng tăng gần gấp đôi, lên mức 157 tỷ đồng.
Cùng chung xu hướng tích cực, Công ty CP Tập đoàn Đạt Phương ghi nhận doanh thu hợp nhất quý III/2026 tăng khoảng 58% so với cùng kỳ năm ngoái, đạt 1.854 tỷ đồng, chủ yếu nhờ mảng xây lắp. Lợi nhuận ròng đạt hơn 111 tỷ đồng, tăng 54%. Tính chung 9 tháng đầu năm, doanh thu thuần đạt khoảng 4.210 tỷ đồng, tăng gần 48%, trong khi lợi nhuận ròng đạt 287 tỷ đồng, tăng 37%.
Đáng chú ý, Công ty CP Tập đoàn FECON ghi nhận lợi nhuận sau thuế quý vừa qua tăng hơn 6 lần so với cùng kỳ năm ngoái, đạt 101,8 tỷ đồng, qua đó nâng kết quả lợi nhuận lũy kế 9 tháng lên 181 tỷ đồng, gấp 5,3 lần cùng kỳ 2025. Doanh thu thuần của doanh nghiệp trong 9 tháng đạt 5.071 tỷ đồng, tăng 54%.
Trong thời gian qua, nguồn việc mới của FECON tiếp tục mở rộng với nhiều hợp đồng quy mô lớn, tiêu biểu là các gói thầu tại Dự án sân bay Gia Bình (tổng giá trị gần 1.600 tỷ đồng); Gói thầu thi công tầng hầm tại Bệnh viện Tâm Anh TP.HCM (326 tỷ đồng); loạt gói thầu do Sun Group phát triển (khoảng 440 tỷ đồng); Dự án Hancinco Nguyễn Xiển (hơn 300 tỷ đồng); Dự án Trung tâm hành chính Thủ Thiêm, TP.HCM (khoảng 290 tỷ đồng) cùng nhiều gói thầu khác.
Ở chiều ngược lại, Tổng công ty Thăng Long ghi nhận lợi nhuận quý III/2026 hợp nhất giảm mạnh do ảnh hưởng từ chi phí vật liệu tăng cao dù doanh thu vẫn tăng trưởng 43,8%. Cụ thể, lợi nhuận ròng quý vừa qua chỉ đạt 0,766 tỷ đồng, thấp hơn nhiều so với con số 33,5 tỷ đồng cùng kỳ năm trước. Lợi nhuận lũy kế 9 tháng đạt 8,35 tỷ đồng, trong khi cùng kỳ 2025 đạt 54 tỷ đồng.
Cũng chịu ảnh hưởng bởi chi phí gia tăng, Tổng công ty Xây dựng số 1 ghi nhận lợi nhuận ròng quý III/2026 giảm 51,2%, còn 70,6 tỷ đồng.
Báo cáo của bộ phận phân tích và nghiên cứu thuộc Công ty CP Chứng khoán MB (MBS Research) nhận định, ngành xây dựng tiếp tục được hưởng lợi trong quý III/2026 nhờ các dự án đầu tư công và dự án nhà ở xã hội. Tuy nhiên, mức độ hưởng lợi đối với các doanh nghiệp phân hóa tùy theo giá trị hợp đồng chưa thực hiện, cơ cấu dự án và khả năng kiểm soát chi phí.
“Giá nguyên vật liệu như thép, xi măng cao hơn trong bối cảnh nhu cầu tăng mạnh trở thành áp lực đối với biên lợi nhuận gộp của các doanh nghiệp xây lắp. Cụ thể, giá thép trong quý III/2026 tăng 7% so với cùng kỳ năm ngoái và giá xi măng tăng 10% trong bối cảnh nhu cầu tăng mạnh và chi phí sản xuất, vận chuyển cao hơn. Vì vậy, các doanh nghiệp thực hiện các dự án có kỹ thuật phức tạp có thể ghi nhận biên gộp ổn định hơn nhờ giá thầu cao, bên cạnh đó việc ký kết hợp đồng nguyên vật liệu với giá cố định trong 6 - 12 tháng giúp giảm thiểu tác động từ mức tăng của nguyên vật liệu”, báo cáo của MBS Research nhấn mạnh.