|
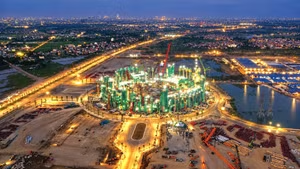
| Cuộc chơi đòi hỏi các chủ đầu tư phải tái cấu trúc thực chất, siết chặt kỷ luật dòng tiền và tập trung vào phân khúc ở thực. Ảnh: NVL |
Lợi nhuận bứt tốc nhờ điểm rơi bàn giao, tái cấu trúc và "cú hích" tài chính
Ở "nửa sáng" của bức tranh kinh doanh, nhóm doanh nghiệp ghi nhận lợi nhuận tăng mạnh chủ yếu là những đơn vị sở hữu quỹ đất lớn, hội tụ đúng điểm rơi bàn giao hoặc đạt bước tiến rõ rệt trong quá trình tái cấu trúc.
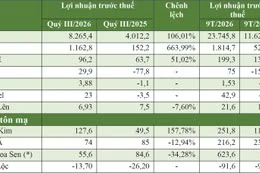
Theo dữ liệu từ báo cáo tài chính quý III/2026 của 1.056 doanh nghiệp niêm yết do Trung tâm Phân tích chứng khoán Kỹ Thương (TCBS) công bố, lợi nhuận sau thuế nhóm bất động sản tăng 364,6% so với cùng kỳ năm trước. Báo cáo từ Khối Phân tích chứng khoán VNDIRECT cũng chỉ ra, nhóm bất động sản dân cư đóng góp tới 25,6 điểm phần trăm vào mức tăng trưởng lợi nhuận toàn thị trường, trong đó động lực dẫn dắt lớn nhất đến từ Công ty CP Vinhomes (mã VHM) với lợi nhuận sau thuế đạt hơn 23.000 tỷ đồng, tăng 419% nhờ bàn giao đúng cam kết tại các đại dự án và các giao dịch bán buôn lớn.
Cùng nhịp phục hồi của khối doanh nghiệp lớn, Tập đoàn Novaland (mã NVL) ghi nhận chuyển biến tích cực khi doanh thu thuần 9 tháng đạt hơn 10.215 tỷ đồng và lợi nhuận sau thuế hợp nhất vượt 2.873 tỷ đồng, hoàn thành hơn 155% kế hoạch năm 2026. Kết quả này đến từ việc dồn lực tái cấu trúc, tháo gỡ pháp lý và đẩy mạnh thi công tại các dự án trọng điểm. Điển hình là đại đô thị Aqua City đã đủ điều kiện ký hợp đồng mua bán cuối tháng 10/2026 và bàn giao hơn 1.300 sản phẩm. Đại diện Novaland cho biết, điều nhà đầu tư quan tâm hiện nay không chỉ là kế hoạch tương lai mà là những chuyển biến thực tế về tiến độ, không gian sống và vận hành dự án để chuyển hóa thành dòng tiền thực.
Bên cạnh sự bứt phá của các "ông lớn", thị trường quý III/2026 cũng xuất hiện những điểm sáng đơn lẻ nhờ hạch toán đúng điểm rơi từ dự án trọng điểm. Công ty CP SJ Group (mã SJS) báo lãi sau thuế quý III hơn 1.012 tỷ đồng, tăng 327 lần so với mức nền thấp cùng kỳ nhờ doanh thu thuần bùng nổ lên 1.785 tỷ đồng từ Dự án Nam An Khánh. Ở mảng bán lẻ, Công ty CP Vincom Retail (mã VRE) duy trì đà tăng trưởng ổn định nhờ tỷ lệ lấp đầy tại các trung tâm thương mại cải thiện.
Dẫu vậy, đằng sau con số ấn tượng trên bề mặt thống kê là sự lệch pha sâu sắc về chất lượng lợi nhuận khi bóc tách cơ cấu doanh thu của nhiều doanh nghiệp. Theo Báo cáo tài chính hợp nhất, 9 tháng đầu năm 2026, Công ty CP Phát triển Bất động sản Phát Đạt (mã PDR) đạt doanh thu thuần khoảng 182 tỷ đồng, nhưng doanh thu tài chính vọt lên 2.091 tỷ đồng nhờ chuyển nhượng vốn và cổ tức. Kịch bản tương tự diễn ra tại Công ty CP Đầu tư và Kinh doanh Nhà Khang Điền (mã KDH) khi lợi nhuận sau thuế 9 tháng tăng 50,8%, vượt 1.267 tỷ đồng dù doanh thu thuần giảm 83,1%.
Vòng xoáy chi phí vốn và cuộc sàng lọc khốc liệt cuối năm
Ở chiều ngược lại, hàng loạt doanh nghiệp quy mô vừa và nhỏ rơi vào trạng thái hụt hơi khi doanh thu sụt giảm trong khi chi phí tài chính neo cao. Thống kê từ báo cáo tài chính quý III/2026 cho thấy, ít nhất 12 doanh nghiệp bất động sản niêm yết báo lỗ. Đáng chú ý là Công ty CP Phát triển Đô thị Từ Liêm (mã NTL) chuyển từ lãi sang lỗ ròng 77 tỷ đồng trong quý III, kéo lỗ lũy kế 9 tháng lên 56 tỷ đồng. Công ty CP Đầu tư Châu Á - Thái Bình Dương (mã API) lỗ 38 tỷ đồng, nâng lỗ lũy kế 9 tháng lên 93 tỷ đồng.
Không chỉ nhóm thua lỗ, nhiều doanh nghiệp tầm trung có lãi nhưng biên lợi nhuận bị bào mòn nghiêm trọng bởi áp lực lãi vay và chi phí bán hàng. Báo cáo tài chính quý III/2026 ghi nhận lợi nhuận sau thuế của Công ty CP Đầu tư Phát triển Nhà và Đô thị Nam Hà Nội (mã NHA) giảm gần 60%. Ngay cả các tên tuổi lớn cũng chứng kiến lợi nhuận quý III lao dốc mạnh do hụt điểm rơi bàn giao và sức mua trầm lắng, điển hình như Công ty CP Đầu tư Nam Long (mã NLG) lãi ròng giảm 97% xuống chỉ còn 5 tỷ đồng. Tập đoàn Đất Xanh (mã DXG) giảm 84% lãi ròng về mức 15,2 tỷ đồng, trong khi công ty con phụ trách mảng môi giới là Dat Xanh Services (mã DXS) tiếp tục lỗ ròng 23 tỷ đồng.
Sức ép tài chính càng nặng nề hơn khi mặt bằng lãi suất huy động nhích tăng cuối năm 2026, đẩy lãi suất cho vay đối với doanh nghiệp bất động sản lên 12 - 14%/năm. Thống kê từ báo cáo tài chính quý III/2026 của 12 ngân hàng công bố chi tiết cũng cho thấy tổng dư nợ cho vay kinh doanh bất động sản đã tăng gần 22% so với đầu năm, lên khoảng 1,15 triệu tỷ đồng. Chi phí lãi vay phình to đã bào mòn mạnh thành quả kinh doanh, điển hình như Công ty CP Đầu tư và Phát triển Du lịch ITC (mã VCR) lỗ lũy kế 9 tháng vượt 100 tỷ đồng do chi phí tài chính đè nặng.
Nhận định về bài toán tài chính của doanh nghiệp địa ốc tại Diễn đàn Bất động sản 2026, TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng BIDV cho rằng, áp lực hiện nay không chỉ từ lãi suất mà còn ở thời gian và chi phí triển khai dự án kéo dài, làm bào mòn hiệu quả sử dụng vốn. Vì vậy, "cuộc chơi" đòi hỏi các chủ đầu tư phải tái cấu trúc thực chất, siết chặt kỷ luật dòng tiền và tập trung vào phân khúc ở thực.
Đồng quan điểm, TS. Nguyễn Văn Đính - Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) nhấn mạnh, cuối năm 2026 là phép thử bản lĩnh khi tỷ lệ hấp thụ thị trường chững lại và dòng tiền ngày càng khắt khe. Trong chu kỳ sàng lọc mới, những doanh nghiệp vượt qua sóng gió không phải là đơn vị chạy theo đòn bẩy ngắn hạn, mà là các chủ đầu tư kiên định với giá trị thực, minh bạch pháp lý và đủ năng lực chuyển hóa tiến độ thành sản phẩm bàn giao thực tế.