 |
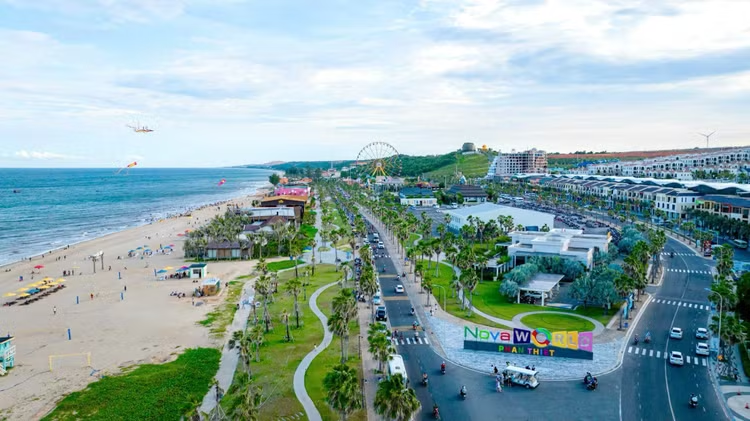
| Phân khúc bất động sản nghỉ dưỡng đang bước vào giai đoạn tái cấu trúc và sàng lọc rất khắt khe. Ảnh: T. Trang |
Thanh khoản phân hóa, áp lực lãi suất gia tăng
Theo báo cáo quý III/2026 của DKRA Consulting, nguồn cung sơ cấp biệt thự nghỉ dưỡng đạt 2.428 căn, giảm 10% so với quý trước, nhưng lượng tiêu thụ chỉ đạt 38 căn, giảm 86%. Phân khúc nhà phố/shophouse nghỉ dưỡng có 3.604 căn nguồn cung sơ cấp nhưng gần như không phát sinh giao dịch mới.
Trong khi đó, condotel ghi nhận lượng tiêu thụ 932 căn, tăng 5,4 lần so với quý II/2026, chủ yếu nhờ một số dự án mới mở bán tại miền Trung. Dù vậy, khoảng 79% nguồn cung toàn thị trường, tương đương 6.300 căn, là hàng tồn kho từ các giai đoạn trước.
Nhìn nhận về diễn biến này, ông Võ Hồng Thắng, Phó Tổng Giám đốc DKRA Consulting, nhận định thị trường vẫn trầm lắng do niềm tin nhà đầu tư chưa phục hồi và chi phí vốn ở mức cao. Theo chuyên gia tài chính – bất động sản Nguyễn Phạm Hữu Hậu, lãi suất cho vay mua nhà thả nổi tại nhiều ngân hàng đã lên khoảng 13–15%/năm sau thời gian ưu đãi, làm gia tăng áp lực trả nợ đối với nhà đầu tư sử dụng đòn bẩy tài chính.
Trong bối cảnh đó, nhà đầu tư có xu hướng ưu tiên các dự án pháp lý rõ ràng, tiến độ xây dựng minh bạch, chủ đầu tư uy tín và có khả năng khai thác thực tế. Việc triển khai các quy định mới về đất đai, nhà ở và kinh doanh bất động sản cũng được kỳ vọng góp phần tháo gỡ khó khăn pháp lý cho các dự án.
Hạ tầng tạo kỳ vọng, thanh khoản vẫn là thách thức
Nhiều dự án giao thông trọng điểm tại khu vực phía Nam như cao tốc Bến Lức – Long Thành, cao tốc TP.HCM – Mộc Bài, Vành đai 4, cao tốc Hồ Tràm – sân bay Long Thành cùng các dự án cầu Cát Lái, Long Hưng và cầu đường Bình Tiên được kỳ vọng cải thiện kết nối liên vùng, hỗ trợ phát triển du lịch và hoạt động khai thác bất động sản nghỉ dưỡng.
Tuy nhiên, tác động của hạ tầng còn phụ thuộc vào tiến độ triển khai, khả năng kết nối thực tế và sức cầu du lịch. Vì vậy, đây là yếu tố hỗ trợ dài hạn nhưng chưa đủ để bảo đảm thanh khoản hay tăng giá trong ngắn hạn.
Theo dự báo của DKRA Consulting, quý IV/2026, nguồn cung condotel mới có thể đạt 200–400 căn, tập trung tại Đắk Lắk, TP.HCM và Khánh Hòa. Biệt thự nghỉ dưỡng dự kiến có thêm 100–200 căn, chủ yếu tại Đà Nẵng và Phú Thọ. Trong khi đó, nhà phố/shophouse nghỉ dưỡng có thể tiếp tục vắng nguồn cung mới do lượng đặt chỗ chưa đạt kỳ vọng.
Mặt bằng giá sơ cấp được dự báo đi ngang. Để kích cầu, chủ đầu tư có thể tiếp tục áp dụng các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc và chia sẻ doanh thu cho thuê.
Nhìn chung, bất động sản nghỉ dưỡng khó tạo ra sự bứt phá về giao dịch ngay trong quý cuối năm 2026. Thị trường nhiều khả năng tiếp tục vận động theo hướng phân hóa, trong đó pháp lý, năng lực phát triển dự án, khả năng khai thác và hiệu quả đầu tư thực tế sẽ quyết định sức cạnh tranh của từng sản phẩm.
Trong trung và dài hạn, sự cải thiện của hạ tầng giao thông, việc tháo gỡ vướng mắc pháp lý và đà phục hồi của ngành du lịch có thể tạo nền tảng cho thị trường. Tuy nhiên, khả năng phục hồi thanh khoản vẫn phụ thuộc đáng kể vào mặt bằng lãi suất, sức mua và niềm tin của nhà đầu tư.