 |
| Nguồn: Báo cáo tài chính quý III/2025 của các ngân hàng |
Nhiều ngân hàng tăng trưởng lợi nhuận trên 40%
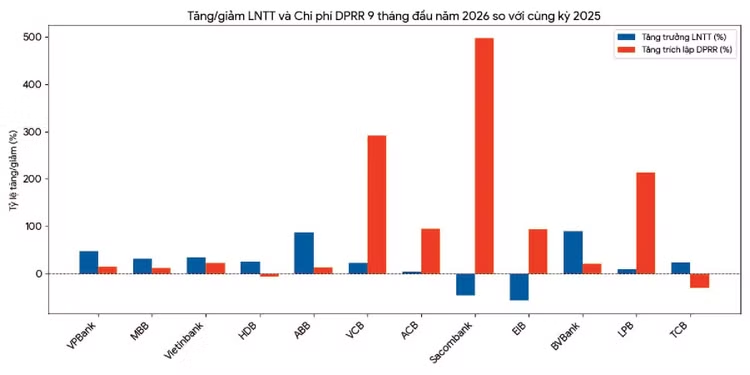
Báo cáo tài chính quý III/2026 vừa được các ngân hàng công bố cho thấy, nhóm ngân hàng TMCP có quy mô lớn và hệ sinh thái đa dạng ghi nhận lợi nhuận tăng trưởng vượt trội. Điển hình như Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) công bố lợi nhuận trước thuế lũy kế 9 tháng đạt 29.910,85 tỷ đồng, tăng 46,65% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 23.968,28 tỷ đồng, tăng 47,62%. Sự hồi phục này có sự đóng góp rất lớn từ tổng thu nhập hoạt động tăng hơn 25,34%.
Ngân hàng TMCP Quân đội (MBBank) cũng công bố kết quả kinh doanh ấn tượng khi lợi nhuận trước thuế 9 tháng đạt 30.518,35 tỷ đồng, tăng 31,89% và lợi nhuận sau thuế đạt 24.400,06 tỷ đồng, tăng 32,04%. Đáng chú ý, tính riêng trong quý III/2026, lợi nhuận trước thuế của MBBank tăng 42,49% so với cùng kỳ.
Đà bứt phá còn lan tỏa sang nhóm ngân hàng thương mại nhà nước và các ngân hàng tư nhân tầm trung. Ngân hàng TMCP Công Thương Việt Nam (VietinBank) ghi nhận lợi nhuận trước thuế lũy kế 9 tháng đạt 39.556,63 tỷ đồng, tăng 33,93%; lợi nhuận sau thuế đạt 31.614.818 triệu đồng (tăng 33,04%). Động lực bứt phá của VietinBank đến từ việc mở rộng thu nhập lãi thuần (+27,71%) cùng sự bùng nổ của mảng dịch vụ (+42,52%) và kinh doanh ngoại hối (+114,12% trong quý III).
Tương tự, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đạt 29.483,45 tỷ đồng lợi nhuận trước thuế, tăng 24,76%, nhờ sự kết hợp giữa tăng trưởng thu nhập cốt lõi và việc tiết giảm áp lực trích lập dự phòng trong quý III.
Ngân hàng TMCP Phát triển TP.HCM (HDBank) và Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) cũng lần lượt báo lãi trước thuế 9 tháng tăng 24,16% (đạt 18.378,5 tỷ đồng) và tăng 16,95% (đạt 14.308,90 tỷ đồng). Tại Ngân hàng TMCP An Bình (ABBank), lợi nhuận trước thuế 9 tháng ghi nhận mức tăng 87%, đạt 4.301,25 tỷ đồng, nhờ lợi nhuận thuần trước dự phòng tăng 61,12%.
Ở chiều ngược lại, một số ngân hàng thông báo lợi nhuận chững lại hoặc thậm chí sụt giảm sâu.
Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) dù duy trì tổng lợi nhuận trước thuế 9 tháng tăng 22,05%, đạt 40.440,05 tỷ đồng, nhưng tính riêng quý III/2026, lợi nhuận trước thuế lại đi ngang, giảm nhẹ 0,19% xuống còn 11.217,67 tỷ đồng.
Ngân hàng TMCP Á Châu (ACB) cũng ghi nhận tốc độ tăng trưởng lợi nhuận 9 tháng bị thu hẹp đáng kể khi lợi nhuận trước thuế chỉ tăng 3,38%, đạt 16.614,40 tỷ đồng, dù lợi nhuận thuần trước dự phòng vẫn tăng tốt 10,56%.
Đáng chú ý, Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank) ghi nhận lợi nhuận trước thuế 9 tháng giảm 46,3% và lợi nhuận sau thuế giảm 50,33%.
Tương tự, Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank) ghi nhận lợi nhuận trước thuế lũy kế giảm tới 57,81% xuống còn 864,26 tỷ đồng.
Ngân hàng TMCP Bản Việt (BVBank) dù duy trì mức tăng trưởng lợi nhuận 9 tháng ấn tượng 88,9% (đạt 825,01 tỷ đồng) nhờ đà tăng từ các quý trước, nhưng quý III lợi nhuận sụt giảm 19,14% so với cùng kỳ.
Chi phí tăng vọt
Dù ghi nhận bước tiến lợi nhuận tích cực, nhiều ngân hàng đang chịu áp lực từ chi phí hoạt động tăng cao khi các tổ chức tín dụng (TCTD) phải gia tăng ngân sách để mở rộng quy mô, đẩy mạnh chuyển đổi số và nâng cao năng lực cạnh tranh.
Vietcombank ghi nhận chi phí hoạt động 9 tháng đầu năm tăng 31,88%, lên mức 23.362,63 tỷ đồng (riêng quý III tăng 32,99%). Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) ghi nhận chi phí hoạt động 9 tháng đạt 13.784,38 tỷ đồng, tăng 18,83% so với cùng kỳ năm 2025; riêng quý III/2026 là 5.285,24 tỷ đồng, tăng 17,64%. MBBank cũng ghi nhận chi phí hoạt động 9 tháng tăng 15,18%, đạt 15.494,41 tỷ đồng, riêng quý III tăng 21,45%.
Ông Jens Lottner, Tổng giám đốc Techcombank cho biết, ngân hàng tiếp tục đẩy mạnh mở rộng đội ngũ nhân sự, gia tăng hoạt động marketing thu hút khách hàng và giới thiệu giải pháp mới. Đồng thời, Techcombank tăng cường đầu tư công nghệ nhằm nâng cao năng lực số, cải thiện năng suất và rút ngắn thời gian đưa sản phẩm ra thị trường. Dù chi phí hoạt động gia tăng, tỷ lệ chi phí trên thu nhập (CIR) của Techcombank trong quý III/2026 vẫn được duy trì ở mức 31,9%, nằm trong ngưỡng mục tiêu của Ban lãnh đạo.
Tuy nhiên, yếu tố bào mòn phần lớn lợi nhuận của các ngân hàng trong kỳ báo cáo này chính là chi phí dự phòng rủi ro tín dụng.
Biến động gắt gao nhất thuộc về Vietcombank khi chi phí dự phòng rủi ro tín dụng trong quý III/2026 tăng vọt lên 6.184,10 tỷ đồng, tăng 697,35% (tức gấp gần 8 lần so với mức 775,58 tỷ đồng của quý III/2025). Lũy kế 9 tháng, chi phí dự phòng của Vietcombank đạt 9.179,83 tỷ đồng, tăng tới 292,71% (gần gấp 4 lần cùng kỳ). Chính khoản trích lập khổng lồ này đã kéo đà tăng trưởng lợi nhuận quý III của Vietcombank về mức đi ngang.
Tương tự, Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) ghi nhận chi phí dự phòng quý III tăng vọt 339,26% (gấp hơn 4,3 lần) đạt 1.868,33 tỷ đồng, đưa chi phí dự phòng 9 tháng lên 3.420,32 tỷ đồng, tăng 214,80%.
ACB cũng đưa chi phí dự phòng 9 tháng lên mức 2.680,02 tỷ đồng, tăng 94,89%. Trong khi đó, Techcombank ghi nhận chi phí dự phòng 9 tháng giảm 30,50% xuống còn 2.504,03 tỷ đồng (riêng quý III giảm 38,42%).
Lo ngại về rủi ro tín dụng cũng được phản ánh rõ nét tại kết quả điều tra xu hướng kinh doanh quý IV/2026 do Ngân hàng Nhà nước (NHNN) công bố. Theo điều tra của NHNN, các TCTD nhận định mặt bằng rủi ro (MBRR) tổng thể của các nhóm khách hàng tiếp tục "tăng nhẹ" trong quý III/2026. Đánh giá tổng thể cả năm 2026, các TCTD dự báo MBRR của tất cả các nhóm khách hàng đều tăng so với năm 2025, đặc biệt là nhóm công ty cổ phần, TNHH, doanh nghiệp tư nhân và nhóm doanh nghiệp nhỏ và vừa.
Tuy nhiên, các TCTD đánh giá tình hình kinh doanh tiếp tục được cải thiện và kỳ vọng sẽ tích cực hơn trong quý III/2026. Có tới 86,1% TCTD kỳ vọng lợi nhuận trước thuế cả năm 2026 tăng trưởng dương so với năm 2025, trong khi 10,4% lo ngại tăng trưởng âm và 3,5% kỳ vọng không đổi.
Bên cạnh xu hướng gia tăng trích lập dự phòng rủi ro tín dụng, lợi nhuận của một số ngân hàng được dự báo còn chịu tác động từ việc thực hiện yêu cầu của NHNN về việc giảm lãi suất tiền gửi tối thiểu 0,5%/năm kỳ hạn từ 6 tháng, đồng thời tập trung giảm từ 1,5 - 2%/năm lãi suất cho vay đối với lĩnh vực sản xuất kinh doanh và các ngành ưu tiên thông qua việc tiết giảm chi phí và chia sẻ lợi nhuận.
Công ty Chứng khoán Kỹ Thương đánh giá điều này sẽ khiến biên lãi ròng (NIM) toàn ngành chịu tác động thu hẹp. Nếu phần dư nợ giảm lãi suất chiếm 3 - 5% danh mục, NIM toàn ngành sẽ giảm khoảng 0,03 - 0,07%, khiến lợi nhuận trước thuế giảm khoảng 2 - 4%. Nhóm ngân hàng quốc doanh được dự báo chịu tác động lớn hơn do đi đầu thực hiện chủ trương giảm lãi suất cho vay.