 |
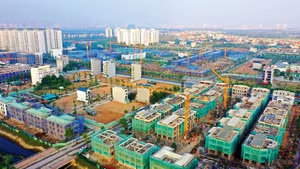
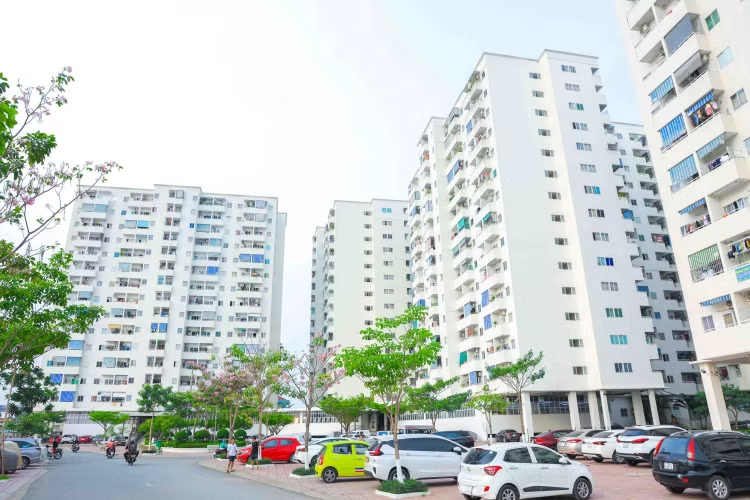
| Với chương trình NOXH, hiệu quả không chỉ nằm ở quy mô vốn được cam kết mà còn ở số tiền thực sự đến được dự án và người mua nhà. Ảnh: L.T |
Vốn giải ngân chủ yếu dành cho chủ đầu tư
Theo báo cáo thị trường bất động sản 9 tháng đầu năm 2026 của Hiệp hội Bất động sản TP.HCM (HoREA), chương trình cho vay NOXH theo Nghị quyết 33/NQ-CP ban đầu có quy mô 120.000 tỷ đồng, sau đó tăng lên hơn 153.000 tỷ đồng với sự tham gia của 11 ngân hàng thương mại.
Tính đến ngày 31/8/2026, các ngân hàng đã cam kết cho vay khoảng 50.300 tỷ đồng, song doanh số giải ngân mới đạt 17.500 tỷ đồng. Trong đó, khoảng 15.000 tỷ đồng dành cho chủ đầu tư dự án và 2.500 tỷ đồng dành cho người mua nhà. Riêng nhóm người trẻ dưới 35 tuổi được giải ngân khoảng 577 tỷ đồng.
Cơ cấu giải ngân cho thấy dòng vốn hiện tập trung chủ yếu vào khâu phát triển dự án, trong khi người mua nhà vẫn tiếp cận được phần vốn khá hạn chế. Với nhóm thu nhập thấp, khả năng vay dài hạn có ý nghĩa quan trọng trong việc hiện thực hóa nhu cầu an cư.
Chủ tịch HoREA Lê Hoàng Châu cho rằng, cần phân biệt vốn ngân hàng cam kết cho vay với số tiền thực tế đã giải ngân để đánh giá đúng hiệu quả chương trình. Vốn cam kết thể hiện khả năng cấp tín dụng khi đáp ứng đủ điều kiện, còn giải ngân phản ánh số tiền thực sự đến được bên vay.
Tuy nhiên, số liệu giải ngân chưa đủ để xác định toàn bộ phần vốn chưa được sử dụng đang vướng ở khâu nào. Cần làm rõ nguyên nhân từ pháp lý dự án, thủ tục vay vốn hay khả năng đáp ứng điều kiện tín dụng của người mua.
Lãi suất tăng, người mua nhà vẫn khó tiếp cận vốn
Từ ngày 1/7/2026, lãi suất cho vay trong chương trình được điều chỉnh lên 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua NOXH, tăng tương ứng 0,9 và 0,6 điểm phần trăm so với 6 tháng đầu năm.
Với người thu nhập thấp, khả năng vay mua nhà phụ thuộc không chỉ vào lãi suất mà còn vào số tiền tự có, thu nhập ổn định, hạn mức được duyệt và nghĩa vụ trả nợ trong thời gian dài. Do đó, đủ điều kiện thụ hưởng chính sách không đồng nghĩa với việc chắc chắn được ngân hàng chấp thuận khoản vay.
Giá căn hộ và số tiền phải vay cũng ảnh hưởng trực tiếp đến quyết định mua nhà. Nếu hạn mức vay không đáp ứng nhu cầu hoặc khoản trả nợ hằng tháng vượt khả năng chi trả, người mua khó hoàn tất giao dịch ngay cả khi được tiếp cận vốn ưu đãi.
Theo chuyên gia tài chính – bất động sản Nguyễn Phạm Hữu Hậu, hiệu quả chính sách tín dụng cần được đánh giá từ năng lực tài chính thực tế của người thụ hưởng. Giá căn hộ, vốn tự có, hạn mức vay, lãi suất và khả năng trả nợ đều quyết định việc người dân có thể chuyển nhu cầu mua nhà thành giao dịch thực tế hay không.
Ở phía chủ đầu tư, theo nội dung HoREA dẫn lại từ Bộ Xây dựng, ngân hàng xem xét cho vay dựa trên tình trạng pháp lý dự án, vốn chủ sở hữu, năng lực tài chính, phương án đầu tư, dòng tiền và khả năng trả nợ. Những dự án chưa hoàn thiện pháp lý hoặc chưa chứng minh được tính khả thi về tài chính sẽ khó đáp ứng điều kiện tín dụng, qua đó ảnh hưởng đến tiến độ phát triển nguồn cung NOXH.
Như vậy, khoảng cách giữa vốn cam kết và vốn giải ngân cần được xem xét ở cả hai phía: chủ đầu tư và người mua nhà. Nếu dự án chưa đủ điều kiện vay, nguồn cung khó mở rộng; nếu người dân không đáp ứng yêu cầu tín dụng hoặc khả năng trả nợ, nhà ở được phát triển cũng chưa chắc đến được với đúng đối tượng cần hỗ trợ.
Để nâng cao hiệu quả chương trình, cần xác định rõ phần vốn chưa giải ngân chủ yếu vướng ở thủ tục dự án, điều kiện tín dụng hay năng lực tài chính của người mua. Từ đó, giải pháp cần tập trung đúng điểm nghẽn, từ tháo gỡ pháp lý, hoàn thiện phương án vay của chủ đầu tư đến cải thiện khả năng tiếp cận vốn của người dân.
Hiệu quả tín dụng NOXH không chỉ nằm ở quy mô vốn cam kết mà còn ở số tiền thực sự được giải ngân cho dự án và người mua nhà. Thu hẹp khoảng cách giữa hai chỉ tiêu là điều kiện quan trọng để nguồn vốn ưu đãi phát huy vai trò thúc đẩy phát triển NOXH và hỗ trợ người dân an cư.