 |
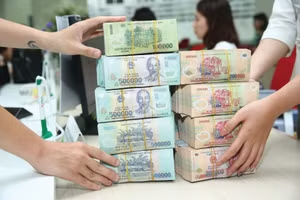
| Nhiều ngân hàng đã tung ra các chương trình cộng thêm lãi suất hấp dẫn nhằm thu hút dòng tiền gửi tiết kiệm. Ảnh: Nhã Chi |
Ngân hàng Nhà nước (NHNN) được dự báo sẽ giữ nguyên lãi suất điều hành ở mức 4,5% và tích cực hỗ trợ thanh khoản cho hệ thống, song giải pháp căn cơ hơn được khuyến nghị là đa dạng hóa nguồn huy động vốn, đặc biệt là các kênh dài hạn.
Từ ngày 17/9 đến nay, một số ngân hàng thương mại cổ phần đã thông báo với khách hàng về việc tăng 0,1 điểm % lãi suất tiền gửi, nhiều ngân hàng khác tiếp tục tung ra các chương trình cộng thêm lãi suất hấp dẫn nhằm thu hút dòng tiền gửi tiết kiệm từ dân cư. Đơn cử, Cake by VPBank triển khai chương trình cộng thêm 2,2%/năm cho khách hàng gửi tiết kiệm lần đầu qua ứng dụng với kỳ hạn từ 6 - 13 tháng, giúp tổng lãi suất nhận được có thể đạt mức đỉnh lên tới 9,6%/năm. Ngân hàng Bản Việt (BVBank) cũng áp dụng mức cộng thêm 1,9%/năm cho sản phẩm tiết kiệm trực tuyến kỳ hạn 6 tháng, đưa lãi suất thực tế lên tới 8,6%/năm.
Không chỉ dừng lại ở phân khúc khách hàng cá nhân, áp lực tăng lãi suất còn lan rộng sang thị trường liên ngân hàng. Theo số liệu thống kê của NHNN về các giao dịch bằng VND trong tuần từ 14 - 18/9, lãi suất bình quân có xu hướng biến động tăng ở hầu hết các kỳ hạn. Đơn cử, lãi suất bình quân kỳ hạn qua đêm và kỳ hạn 1 tuần đã tăng lần lượt 1,72%/năm và 1,07%/năm, đạt mức 4,24%/năm và 4,44%/năm.
Trong bức tranh huy động tổng thể, dữ liệu của NHNN cho thấy tiền gửi của dân cư tại các tổ chức tín dụng tính đến tháng 7 đã đạt 11,22 triệu tỷ đồng, đánh dấu tháng thứ 9 liên tiếp tăng trưởng và đạt mức cao nhất từ trước đến nay. Về phía tín dụng, tính đến cuối tháng 8, dư nợ toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025, trong khi huy động vốn tăng 8,77%. Thống kê trong tháng 8 cũng chỉ ra lãi suất tiền gửi bình quân của các ngân hàng đối với kỳ hạn từ 6 đến 12 tháng dao động ở mức 6,5 - 8%/năm, còn lãi suất cho vay bình quân phổ biến ở mức 8,4 - 10,7%/năm.
Những biến động trong nước như trên có mối tương quan với các động thái điều hành chính sách tiền tệ của Fed trên bình diện quốc tế. Cụ thể, Fed đã quyết định tăng lãi suất điều hành thêm 0,25 điểm %, đẩy mức lãi suất từ 3,5 - 3,75% lên 3,75 - 4% lần đầu tiên sau hơn 3 năm duy trì ổn định.
Bình luận về động thái này, TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng Ngân hàng BIDV cho rằng, việc Fed điều chỉnh tăng lãi suất tạo ra áp lực lớn, khiến dư địa giảm lãi suất trong nước trở nên khó khăn hơn. Dù NHNN vẫn giữ nguyên lãi suất tái cấp vốn ở mức 4,5%/năm, mặt bằng lãi suất chịu áp lực lớn từ việc lãi suất USD và các ngoại tệ khác neo cao.
Đồng quan điểm, nhóm nghiên cứu của Công ty CP Chứng khoán ACB (ACBS) đánh giá bối cảnh trên tạo ra một ràng buộc chính sách mang tính bất đối xứng, trong đó NHNN không chịu áp lực phải nâng mạnh lãi suất chính sách để kiềm chế tổng cầu, nhưng chênh lệch lãi suất USD - VND lớn hơn tạo áp lực trực tiếp đè nặng lên tỷ giá.
Còn theo ông Đinh Đức Quang, Giám đốc Khối kinh doanh Tiền tệ Ngân hàng UOB Việt Nam, thực tế mặt bằng lãi suất VND đã tăng từ cuối năm 2025 do các yếu tố nội tại chứ không chỉ chịu tác động tức thời từ quyết định của Fed. Tuy nhiên, động thái từ Mỹ sẽ tiếp tục là hạt nhân gây áp lực lên thanh khoản hệ thống và công tác điều hành của cơ quan quản lý.
Dự báo lãi suất trong thời gian tới, nhóm nghiên cứu của Ngân hàng UOB Singapore cho rằng, Fed tiếp tục có thêm các đợt tăng lãi suất, duy trì môi trường lãi suất cao kéo dài hơn so với dự báo trước đây của thị trường. Trong nước, lạm phát có dấu hiệu tăng trở lại cùng đà tăng của giá dầu, cộng hưởng với việc tăng trưởng tín dụng vượt xa tốc độ huy động vốn và thâm hụt cán cân thương mại, khiến không gian cho chính sách nới lỏng tiền tệ gần như không còn.
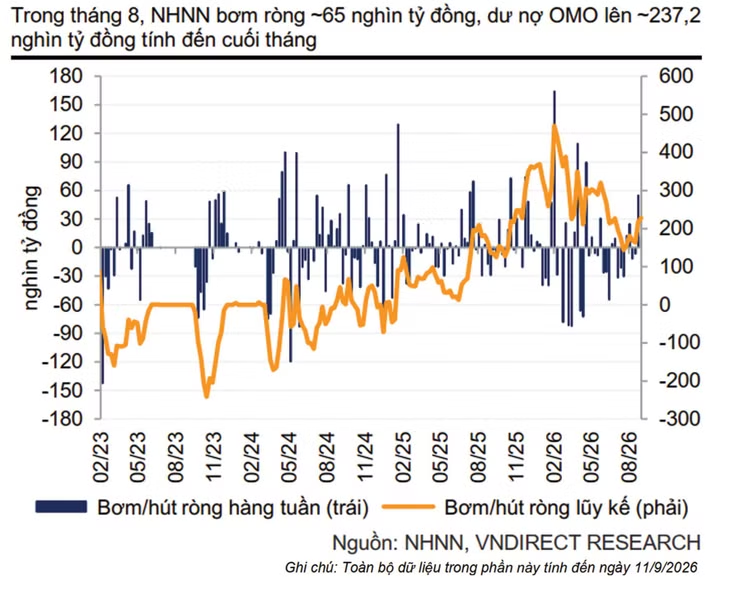
Do đó, Ngân hàng UOB dự báo NHNN sẽ duy trì lãi suất tái cấp vốn ở mức 4,5% trong phần còn lại của năm 2026 và kéo dài sang năm 2027. Cơ quan điều hành nhiều khả năng sẽ tập trung đẩy mạnh các biện pháp can thiệp trên thị trường ngoại hối để duy trì sự ổn định của tỷ giá, đồng thời thực thi các biện pháp điều tiết thanh khoản và hỗ trợ truyền dẫn tín dụng có mục tiêu, thay vì thực hiện một chu kỳ cắt giảm sâu lãi suất.
Trước thực trạng dư địa nới lỏng hạn hẹp và áp lực lãi suất cao toàn cầu kéo dài, TS. Cấn Văn Lực cho rằng Việt Nam cần kiên định mục tiêu tăng trưởng cao gắn liền với ổn định kinh tế vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn. Chính sách tiền tệ cần được điều hành chủ động, linh hoạt với các kịch bản sẵn sàng ứng phó trước những biến động nhanh từ Fed và các ngân hàng trung ương lớn trên thế giới, đồng thời phối hợp chặt chẽ với chính sách tài khóa để ổn định mặt bằng lãi suất và tỷ giá. Đồng thời, các doanh nghiệp và hệ thống ngân hàng cần chú trọng đa dạng hóa nguồn huy động vốn, đặc biệt là các kênh huy động vốn dài hạn và phân bổ nguồn lực hiệu quả.
Nhóm chuyên gia của Ngân hàng UOB thì nhìn nhận, Việt Nam là quốc gia nhập khẩu vốn đang trong giai đoạn đầu tư mạnh mẽ cho tăng trưởng, do đó đây là bài toán về nguồn vốn dài hạn thay vì chỉ tập trung vào thị trường tiền tệ ngắn hạn. Thời kỳ nguồn vốn dài hạn giá rẻ khó diễn ra trong tương lai gần, đòi hỏi các kế hoạch đầu tư phải được thẩm định dựa trên giả định mức lãi suất phi rủi ro khoảng 5%, qua đó tập trung nâng cao hiệu quả sử dụng vốn thay vì chỉ gia tăng quy mô. Theo các chuyên gia, việc phát triển chiều sâu thị trường trái phiếu nội địa được xem là giải pháp chiến lược giúp nền kinh tế xây dựng một đường cong lãi suất bằng đồng nội tệ hiệu quả.