 |
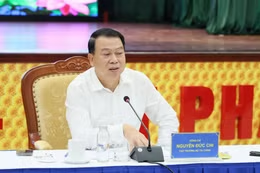
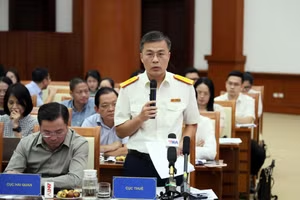
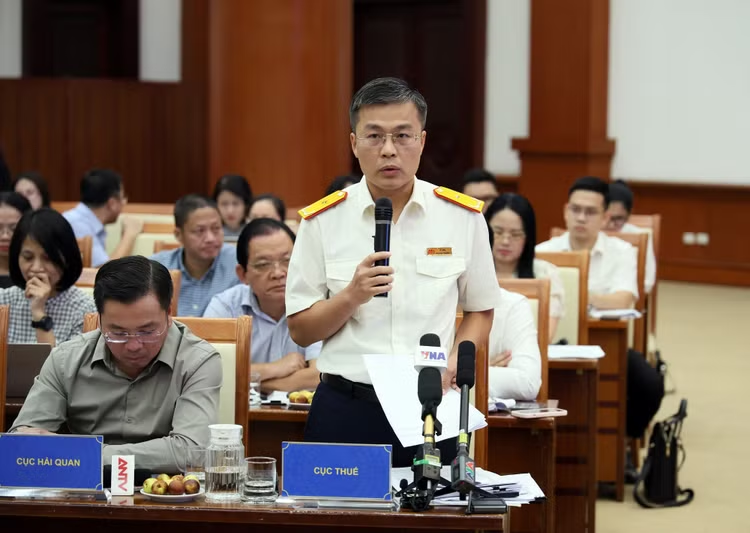
| Phó Cục trưởng Cục Thuế Lê Long |
Cơ quan thuế cũng đã xác nhận hoàn thành nghĩa vụ thuế cho hơn 52.000 trường hợp để tiếp tục thực hiện thủ tục giải thể tại cơ quan đăng ký kinh doanh. Như vậy, cơ quan thuế đã xử lý việc hoàn thành nghĩa vụ để đóng MST cho gần 180.000 DN, tổ chức. Ở chiều ngược lại, hơn 4.000 DN, tổ chức đã được khôi phục MST để tiếp tục hoạt động.
Trả lời tại họp báo thường kỳ quý III/2026 của Bộ Tài chính (chiều 6/10), Phó Cục trưởng Cục Thuế Lê Long cho biết, với việc triển khai thực hiện hợp nhất mã định danh công dân với MST theo Đề án 06 của Chính phủ, cơ sở dữ liệu lớn của người nộp thuế đã được cập nhật đầy đủ, qua đó đã phát lộ nhiều cá nhân trước đây sử dụng căn cước công dân để mở DN nhưng không hoạt động sản xuất - kinh doanh, cá biệt có không ít đối tượng đăng ký mở DN để buôn bán hóa đơn bất hợp pháp.
Từ tháng 5/2026, Cục Thuế đã triển khai Chiến dịch “Làm sạch MST - Tháo gỡ điểm nghẽn trong kinh doanh” để tiếp tục rà soát, làm sạch dữ liệu MST bởi trong nhiều năm, số lượng DN đã ngừng hoạt động, nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST và DN không còn hoạt động tại địa chỉ đăng ký tiếp tục tích tụ riêng 2 nhóm này có khoảng 600.000 DN (thống kê tại thời điểm tháng 6/2026).
“Nếu không xử lý, số liệu đăng ký sẽ không phản ánh đúng tình trạng hoạt động thực tế của DN; hồ sơ tồn đọng ngày càng lớn, gây lãng phí nguồn lực xã hội và phát sinh rủi ro pháp lý đối với chính DN, người đại diện theo pháp luật. Thực tế xuất hiện tình trạng lợi dụng pháp nhân không hoạt động thực chất, DN “ảo”, DN “ma” để mua bán, sử dụng hóa đơn bất hợp pháp, trốn thuế, chiếm đoạt tiền thuế và điều này đã gây ra những khó khăn trong công tác quản lý và gây những hệ lụy không tốt cho nền kinh tế”, Phó cục trưởng Lê Long chia sẻ.
Đại diện Cục Thuế cho biết thêm, Chiến dịch “Làm sạch MST - Tháo gỡ điểm nghẽn trong kinh doanh” được triển khai từ tháng 5/2026 hướng đến 2 yêu cầu song song: Một mặt, hỗ trợ, tháo gỡ nhanh đối với DN thực sự có nhu cầu tuân thủ, muốn hoàn tất thủ tục chấm dứt hoạt động hoặc quay trở lại kinh doanh; Mặt khác, tăng cường sàng lọc rủi ro, ngăn chặn việc lợi dụng DN để thực hiện hành vi vi phạm pháp luật.
Chiến dịch không đặt ra bất kỳ nghĩa vụ pháp lý mới nào đối với người nộp thuế (NNT). Các nghĩa vụ về kê khai, hóa đơn, thuế và các khoản phải nộp ngân sách khi DN chấm dứt hoặc khôi phục hoạt động đều là các nghĩa vụ đã được pháp luật quy định. Cơ quan thuế đang tập trung rà soát, hướng dẫn và tổ chức xử lý các hồ sơ tồn đọng để NNT thực hiện thuận lợi, nhanh chóng hơn.
Mục tiêu của Chiến dịch là xử lý thực chất các hồ sơ tồn đọng, tạo điều kiện để DN thực sự đã ngừng hoạt động hoàn tất nghĩa vụ và rời khỏi thị trường đúng quy định. Khi giải quyết, cơ quan thuế tách bạch 4 nhóm nghĩa vụ cần phải rà soát, xử lý.
Một là, nghĩa vụ thuế thực tế đã phát sinh nhưng chưa nộp (quá hạn nộp thì là nợ thuế); Hai là, tiền chậm nộp đối với khoản nợ thuộc diện tính chậm nộp; Ba là, hồ sơ khai thuế, hoá đơn, quyết toán còn thiếu; Bốn là, xử phạt hành vi vi phạm hành chính về thuế nếu có, theo đúng hành vi, thời kỳ và thời hiệu xử phạt vi phạm hành chính.
Để thực hiện, Cục Thuế triển khai đồng bộ nhiều giải pháp: xây dựng, hoàn thiện tài liệu và hướng dẫn nghiệp vụ thống nhất trong toàn ngành; tăng cường tuyên truyền, phổ biến để DN biết rõ hồ sơ, nghĩa vụ và cách thức thực hiện; bố trí đầy đủ nguồn lực, giao trách nhiệm cụ thể cho từng cơ quan thuế, từng bộ phận xử lý; rà soát, phân loại hồ sơ theo tình trạng và mức độ rủi ro để tập trung giải quyết các trường hợp tồn đọng kéo dài.
Đồng thời, ngành Thuế tăng cường phối hợp với cơ quan đăng ký kinh doanh, công an, hải quan và chính quyền địa phương, khai thác, đối chiếu dữ liệu để xử lý các trường hợp thông tin chưa thống nhất, DN không còn hoạt động tại địa chỉ đăng ký hoặc còn vướng mắc trong quá trình hoàn tất thủ tục.
Đối với DN đã ngừng hoạt động, Cục Thuế khuyến nghị không tiếp tục để hồ sơ kéo dài. DN nên chủ động kiểm tra trạng thái MST, đối chiếu các thông báo đã nhận và liên hệ trực tiếp cơ quan thuế quản lý để xác định rõ hồ sơ, nghĩa vụ còn phải hoàn thành; đặc biệt, các khoản nợ thuế thực tế đã phát sinh từ hoạt động sản xuất - kinh doanh cần được xử lý sớm để tránh tiếp tục phát sinh tiền chậm nộp.
Các giải pháp tháo gỡ hiện nay được nghiên cứu theo hướng giảm bớt những vướng mắc phát sinh do DN đã ngừng hoạt động trong thời gian dài, như một số khoản xử phạt, lệ phí môn bài và tiền chậm nộp liên quan; không đồng nghĩa với việc xóa các khoản thuế gốc đã phát sinh từ hoạt động sản xuất - kinh doanh hoặc các nghĩa vụ thuế khác mà DN còn phải thực hiện theo quy định.
Ngành Thuế cam kết bố trí nguồn lực hỗ trợ DN rời khỏi hoặc quay trở lại thị trường; hồ sơ đủ điều kiện phải được giải quyết đúng thời hạn, không đặt thêm thủ tục hoặc khoản thu ngoài quy định; đồng thời tăng cường phối hợp với các cơ quan liên quan và kịp thời xử lý phản ánh có căn cứ về chậm trễ, gây phiền hà.