 |
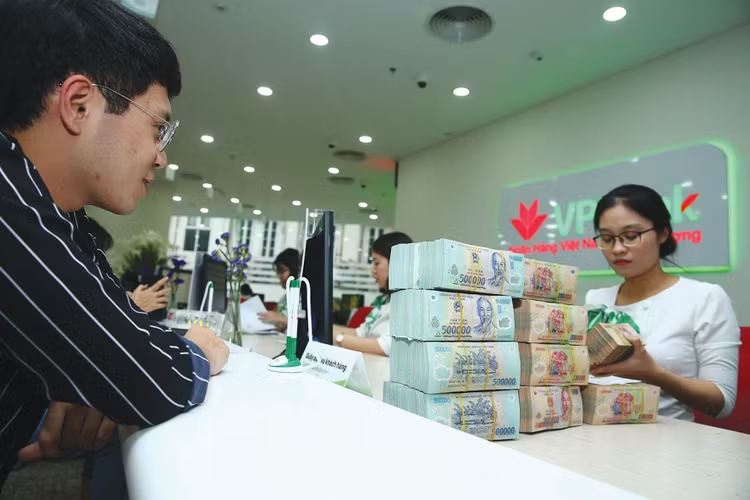
| Mặt bằng lãi suất tăng khiến các ngân hàng phải đối mặt với áp lực lớn từ chi phí huy động vốn. Ảnh: Tiên Giang |
Về diễn biến lãi suất với hoạt động ngân hàng, bà Đỗ Minh Trang, Giám đốc Phòng Phân tích và chiến lược thị trường, Công ty CP Chứng khoán ACB (ACBS) chỉ ra rằng, nhiều người thường lầm tưởng môi trường lãi suất cao sẽ giúp ngân hàng kiếm được nhiều tiền hơn. Tuy nhiên, thực tiễn cho thấy mặt bằng lãi suất cao thực chất mang lại nhiều hàm ý bất lợi.
Hiện tại, lãi suất huy động của nhiều ngân hàng 6 - 12 tháng đã ở mức từ 9% trở lên. Nguyên nhân cốt lõi xuất phát từ hệ quả của 3 năm tăng trưởng tín dụng tích cực, đẩy tỷ lệ cho vay trên huy động (LDR) của tiền gửi VND lên mức kỷ lục 110%. Sự mất cân đối giữa huy động và cho vay, cùng việc thiếu hụt nguồn vốn dài hạn buộc các nhà băng phải đẩy lãi suất huy động kỳ hạn dài lên cao để giữ chân dòng tiền.
Đáng chú ý, phần lớn tiền gửi của khách hàng tập trung ở kỳ hạn ngắn (dưới 1 năm), trong đó 70% là kỳ hạn 3 - 6 tháng; kỳ hạn trên 12 tháng chỉ chiếm 15 - 20%. Trong khi đó, các khoản cho vay chủ yếu là trung và dài hạn, chiếm tới 40 - 50% tại nhiều ngân hàng. Điều đó khiến chi phí trả lãi cho người gửi tiền tăng nhanh và liên tục, trong khi thời gian để ngân hàng tái định giá lại các khoản cho vay cũ diễn ra chậm hơn.
“Lãi suất ở mức cao và LDR chạm 110% khiến chi phí tăng nhanh hơn thu nhập lãi, NIM sụt giảm. NIM của toàn hệ thống ngân hàng hiện chỉ còn khoảng 2,9%, thấp nhất trong vòng 10 năm qua. Điều này chứng minh rằng quy mô tín dụng hay tổng tài sản tăng nhanh không đồng nghĩa với việc ngân hàng kiếm được nhiều lợi nhuận hơn”, bà Trang chia sẻ.
Đồng quan điểm, TS. Nguyễn Trí Hiếu cho rằng, tiền gửi ngân hàng đang tăng khá nhanh song lãi suất cũng tăng cao khiến các nhà băng đang phải đối mặt với áp lực lớn từ chi phí huy động vốn. Khi chi phí đầu vào tăng cao nhưng các ngân hàng vẫn phải chịu áp lực duy trì lãi suất cho vay hợp lý để hỗ trợ nền kinh tế đạt mục tiêu tăng trưởng, biên lãi ròng và tỷ suất lợi nhuận sẽ bị bóp nghẹt nếu không kiểm soát tốt chi phí vận hành.
Cùng góc nhìn về tác động chi phí vốn cao đối với lợi nhuận ngành ngân hàng, MBS Research cho rằng, mặt bằng NIM toàn ngành trong quý III/2026 chịu áp lực từ chi phí vốn neo cao, đặc biệt tại nhóm ngân hàng TMCP có tăng trưởng tín dụng nhanh hoặc phụ thuộc nhiều hơn vào huy động kỳ hạn.
Cụ thể, với HDBank, NIM được dự báo ở mức 4,7% trong quý III/2026, cao hơn 19 điểm cơ bản so với cùng kỳ năm trước, nhưng NIM trong 9 tháng đầu năm 2026 ghi nhận giảm 76 điểm cơ bản so với cùng kỳ. Chi phí trích lập tăng 23,2% so với cùng kỳ và tăng 10% so với quý trước.
Tại Ngân hàng Techcombank, NIM được dự báo duy trì ở mức 3,7% trong quý III/2026, tương đương với quý trước, giảm 17 điểm cơ bản so với cùng kỳ năm trước. Phí trích lập giảm 13,1% so với cùng kỳ nhưng tăng gấp đôi so với quý trước do nền thấp. Lợi nhuận trước thuế quý III/2026 dự báo đạt 9,7 nghìn tỷ đồng, đi ngang so với quý trước và tăng 17,5% so với cùng kỳ.
Ngân hàng VPBank cũng chịu áp lực chi phí vốn, do đó, NIM trong quý III/2026 dự báo tiếp tục đi xuống, giảm 29 điểm cơ bản so với cùng kỳ. Chi phí dự phòng rủi ro trong quý III/2026 dự báo đạt 7,8 nghìn tỷ đồng, tăng 19% so với cùng kỳ. Lợi nhuận trước thuế quý III/2026 của VPBank kỳ vọng đạt 11.649 tỷ đồng.
Tại Ngân hàng LPBank, NIM quý III/2026 được dự báo giảm so với cùng kỳ do áp lực từ chi phí vốn. Theo đó, thu nhập lãi thuần trong quý III/2026 dự báo giảm nhẹ so với cùng kỳ. Thu nhập ngoài lãi kỳ vọng tăng trưởng so với cùng kỳ chủ yếu nhờ lãi thuần từ phí dịch vụ. Chi phí trích lập dự phòng kỳ vọng tăng khoảng 40% do dự báo chất lượng tài sản tiếp tục suy giảm trong quý III/2026.
Xét về chất lượng tài sản, MBS Research đánh giá áp lực nợ xấu trong quý III/2026 vẫn chủ yếu tập trung ở nhóm khách hàng doanh nghiệp nhỏ và vừa và cho vay bán lẻ dưới áp lực lãi suất cao, đặc biệt tại các ngân hàng thương mại cổ phần tư nhân.
Từ góc độ khác, bà Đỗ Minh Trang nêu hai chỉ báo cốt lõi cần theo dõi sát sao để đánh giá sức khỏe hệ thống ngân hàng. Thứ nhất là tỷ lệ cho vay trên huy động. Trong điều kiện bình thường, chỉ số này dao động ở mức 80 - 90%, hiện tại đang neo ở ngưỡng 110%, phần thiếu hụt phải bù đắp từ vốn chủ sở hữu hoặc vay mượn thị trường liên ngân hàng. Việc kéo chỉ số này về vùng an toàn đòi hỏi lộ trình tính bằng nhiều quý hoặc nhiều năm. Thứ hai là tỷ lệ tiền gửi không kỳ hạn (CASA) cần được duy trì và cải thiện. Đây là chìa khóa vàng giúp ngân hàng trực tiếp giảm thiểu chi phí vốn đầu vào, qua đó có dư địa hạ lãi suất cho vay và bảo vệ biên lợi nhuận.