 |
| Tính đến ngày 30/9/2026, dư nợ toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025. Ảnh: Gia Khoa |
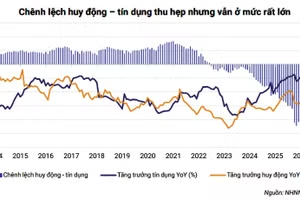
Tuy nhiên, thị trường BĐS đòi hỏi nguồn vốn trung và dài hạn, đặt ra bài toán về kiểm soát rủi ro kỳ hạn và thanh khoản khi tổng dư nợ tín dụng BĐS chiếm 25,39% tổng dư nợ toàn nền kinh tế.
Mở rộng dư địa cấp vốn
Trong 9 tháng đầu năm 2026, chính sách tiền tệ tiếp tục được Ngân hàng Nhà nước (NHNN) điều hành theo hướng chủ động, linh hoạt nhằm ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng. Cụ thể, các mức lãi suất điều hành được giữ ổn định kể từ ngày 16/6/2023, trong đó lãi suất tái cấp vốn duy trì ở mức 4,5%/năm và lãi suất tái chiết khấu ở mức 3%/năm. Đồng thời, NHNN liên tục bơm tiền bổ sung thanh khoản cho hệ thống thông qua kênh nghiệp vụ thị trường mở (OMO) với kỳ hạn chào mua giấy tờ có giá lên tới 91 ngày và công cụ hoán đổi ngoại tệ. Tính từ đầu năm đến ngày 18/9/2026, khối lượng giấy tờ có giá được NHNN mua vào đạt 2.184.818 tỷ đồng với lãi suất 4,5%/năm và không phát hành tín phiếu.
Về phối hợp chính sách tiền tệ và tài khóa, NHNN đã nâng tỷ lệ tiền gửi của Kho bạc Nhà nước được tính vào dư nợ cho vay so với tổng tiền gửi từ 20% lên 50%, giúp mở rộng đáng kể dư địa cấp tín dụng cho các ngân hàng thương mại nhà nước.
Vốn tín dụng nhờ đó tăng trưởng khá tích cực. Theo số liệu từ NHNN, tính đến ngày 30/9/2026, dư nợ toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025. Như vậy, chỉ trong 9 tháng đầu năm 2026, ngành ngân hàng đã bổ sung thêm khoảng 2,2 triệu tỷ đồng tín dụng cho nền kinh tế.
Về cơ cấu tín dụng, ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng (NHNN) cho biết, tính đến cuối tháng 8/2026, tỷ trọng tín dụng phân bổ theo các ngành kinh tế lần lượt là: nông, lâm, thủy sản chiếm 6,08%; công nghiệp - xây dựng chiếm 23,1% và thương mại - dịch vụ chiếm 70,11%. Đáng chú ý, khoảng 77,44% tổng dư nợ toàn nền kinh tế được dẫn vào lĩnh vực sản xuất, kinh doanh.
Các lĩnh vực ưu tiên theo chỉ đạo của Chính phủ tiếp tục ghi nhận sự tăng trưởng ổn định hoặc bứt phá. Cụ thể, lĩnh vực nông nghiệp, nông thôn chiếm khoảng 22% tổng dư nợ toàn nền kinh tế. Trong đó, Chương trình tín dụng lĩnh vực nông, lâm sản, thủy sản sau khi được nâng quy mô lên 185.000 tỷ đồng đã giải ngân lũy kế gần 238.120 tỷ đồng tính đến cuối tháng 8/2026, đạt 128,7% quy mô chương trình với 88.434 lượt khách hàng tiếp cận.
Tín dụng cho doanh nghiệp nhỏ và vừa (DNNVV) đến cuối tháng 8/2026 có dư nợ đạt trên 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm trước - cao hơn tốc độ tăng trưởng tín dụng chung và chiếm khoảng 20% tổng dư nợ nền kinh tế. Để tiếp sức cho khối doanh nghiệp này, 19 ngân hàng thương mại đã triển khai gói tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV có quy mô 407.000 tỷ đồng với lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với mức bình quân cùng kỳ hạn.
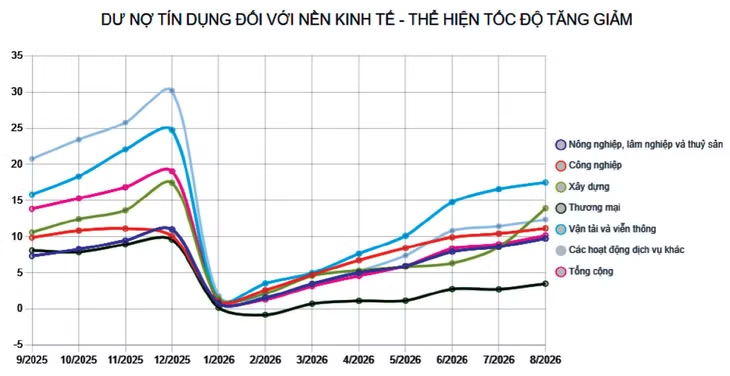
Tín dụng cho xuất khẩu và doanh nghiệp ứng dụng công nghệ cao ghi nhận tốc độ tăng trưởng ấn tượng, đạt lần lượt 33,32% và 39,62%. Tín dụng ngành xây dựng ghi nhận sự tăng tốc vượt bậc từ mức tăng 8,59% vào tháng 7/2026 lên 13,95% vào cuối tháng 8/2026, vượt qua tốc độ tăng trưởng tín dụng chung.
Vừa tạo điều kiện, vừa kiểm soát chặt rủi ro
Để thực hiện mục tiêu tăng trưởng kinh tế "2 con số", chính sách tín dụng cũng thể hiện sự chủ động thông qua các cơ chế đặc thù hỗ trợ các dự án quy mô lớn, có tính chất lan tỏa vùng.
Phó Thống đốc NHNN Phạm Thanh Hà cho biết, NHNN đã áp dụng giải pháp loại trừ dư nợ cấp tín dụng phát sinh mới hàng năm và cấp bổ sung hạn mức tăng trưởng tín dụng cho các ngân hàng thương mại tài trợ các dự án trọng điểm quốc gia. Đối với 35 dự án quy mô lớn có tổng nhu cầu vốn vay khoảng 1,7 triệu tỷ đồng, NHNN đã cho phép loại trừ hoặc bổ sung hạn mức tăng trưởng tín dụng, đồng thời nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung, dài hạn từ 30% lên 40%.
Tính đến hết tháng 8/2026, các ngân hàng thương mại đã cấp tín dụng cho 12/18 dự án thuộc diện loại trừ với tổng dư nợ 113.278 tỷ đồng. Bên cạnh đó, dư nợ tín dụng đầu tư vào hạ tầng điện, giao thông và công nghệ chiến lược đã đạt 16.910 tỷ đồng.
Đối với BĐS, lĩnh vực vốn nhạy cảm và tiềm ẩn rủi ro thanh khoản, phân bổ tín dụng được thực hiện theo quan điểm vừa kiểm soát chặt chẽ rủi ro tổng thể, vừa linh hoạt gỡ vướng cho các phân khúc phục vụ nhu cầu thực.
Theo Phó Thống đốc NHNN Nguyễn Ngọc Cảnh, NHNN tiếp tục yêu cầu các tổ chức tín dụng kiểm soát tốc độ tăng trưởng tín dụng BĐS năm 2026 không vượt quá tốc độ tăng trưởng tín dụng chung của chính ngân hàng đó. Tuy nhiên, nhằm hỗ trợ các phân khúc ưu tiên, NHNN cho phép loại trừ phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà ở xã hội (NOXH), khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch nghỉ dưỡng khỏi dư nợ BĐS bị khống chế.
Số liệu đến ngày 31/8/2026 cho thấy, tổng dư nợ tín dụng BĐS đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ toàn nền kinh tế. Cơ cấu tín dụng BĐS có sự cân bằng, cụ thể, dư nợ kinh doanh BĐS đạt 2,59 triệu tỷ đồng (tăng 19,59%, chiếm 49,85% dư nợ BĐS); trong khi dư nợ tiêu dùng/tự sử dụng BĐS đạt 2,61 triệu tỷ đồng (tăng 1,02%, chiếm 50,15% dư nợ BĐS). Dư nợ cho vay NOXH toàn hệ thống đạt hơn 51.000 tỷ đồng (bao gồm hơn 26.000 tỷ đồng tại Ngân hàng Chính sách xã hội và hơn 25.000 tỷ đồng tại các ngân hàng thương mại).
Riêng với Chương trình cho vay NOXH theo Nghị quyết 33/NQ-CP, quy mô đăng ký của 11 ngân hàng thương mại tham gia đạt khoảng 153.000 tỷ đồng. Đến ngày 31/8/2026, số tiền cam kết cho vay đạt khoảng 50.300 tỷ đồng (42% quy mô chương trình). Doanh số giải ngân đạt khoảng 17.500 tỷ đồng (tăng 2,3 lần so với cuối năm 2025), trong đó giải ngân cho chủ đầu tư là 15.000 tỷ đồng và người mua nhà là 2.500 tỷ đồng. Đáng chú ý, gói cho vay người trẻ dưới 35 tuổi mua NOXH đạt doanh số giải ngân 577 tỷ đồng, dư nợ đạt khoảng 531 tỷ đồng.
Mặc dù tín dụng BĐS đang đi đúng hướng, rủi ro lệch pha kỳ hạn giữa nguồn vốn huy động và cho vay vẫn là bài toán lớn. Phó Thống đốc Nguyễn Ngọc Cảnh nhấn mạnh: "Đầu tư vào thị trường BĐS mang tính chất trung, dài hạn, trong khi nguồn vốn huy động của ngân hàng chủ yếu là ngắn hạn. Chênh lệch kỳ hạn có thể dẫn tới rủi ro thanh khoản trong trường hợp khách hàng vay vốn không trả nợ đúng hạn. Do đó, cần phải có các giải pháp để đa dạng các kênh huy động vốn cho lĩnh vực BĐS".