Đảm bảo vai trò chủ đạo của ngân sách Trung ương và nâng cao tính chủ động cho địa phương
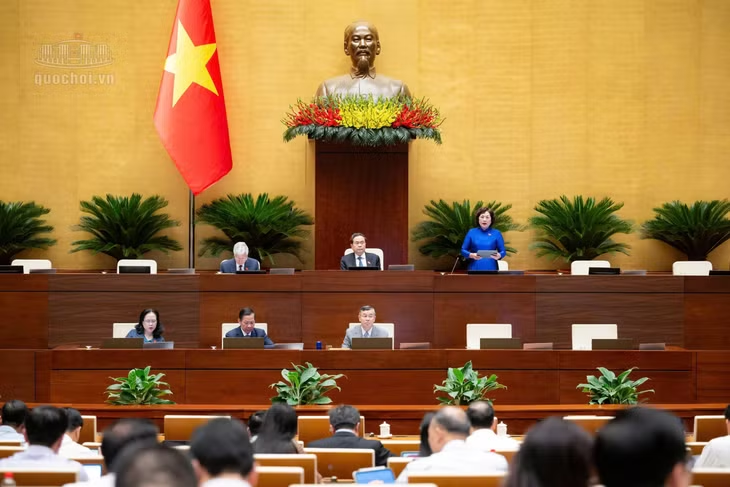
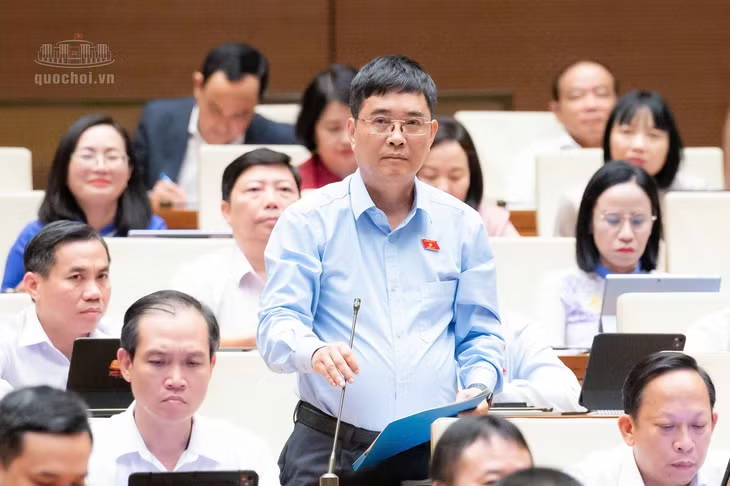
Đại biểu Hoàng Quang Hàm (Đoàn ĐBQH tỉnh Tây Ninh) đánh giá cao công tác chuẩn bị dự thảo luật, đồng thời tập trung phân tích sâu về các điều kiện phân bổ ngân sách và kế hoạch đầu tư công trung hạn.
Về việc thể chế hóa chủ trương của Đảng bảo đảm vai trò chủ đạo của ngân sách Trung ương và tính chủ động trong ngân sách địa phương, đại biểu chỉ ra rằng dự thảo hiện chưa có chỉ tiêu định lượng để đo lường và giám sát vai trò chủ đạo của ngân sách Trung ương mà mới chỉ dừng lại ở nguyên tắc định tính. Do đó, đại biểu kiến nghị khi trình phê duyệt kế hoạch tài chính 5 năm, cần phải có tỷ trọng thu ngân sách Trung ương trong tổng thu ngân sách nhà nước và tỷ trọng chi ngân sách Trung ương trong tổng chi ngân sách nhà nước. Bên cạnh đó, để đảm bảo tính chủ động cho ngân sách địa phương, cần bổ sung khái niệm thời kỳ ổn định ngân sách hoặc luật hóa tỷ lệ phân chia và số bổ sung cân đối được giữ ổn định trong kỳ kế hoạch 5 năm, chỉ điều chỉnh khi Quốc hội quyết định.
Liên quan đến các khoản dự toán chưa phân bổ chi tiết của ngân sách Trung ương giao Chính phủ, đại biểu Hoàng Quang Hàm cho rằng các quy định hiện hành chưa khắc phục được bất cập khi điều kiện để lại phân bổ sau còn rộng và thiếu mức trần tối đa. Để giữ kỷ luật ngân sách, đại biểu đề xuất cần quy định các khoản chưa phân bổ chi tiết của ngân sách Trung ương giao Chính phủ chỉ gồm các khoản đã có quyết định, chủ trương của cấp có thẩm quyền hoặc chính sách đã ban hành nhưng chưa xác định cụ thể đối tượng thụ hưởng, mức chi; mức khống chế không quá 5% tổng chi ngân sách Trung ương (bằng mức tối đa của dự phòng ngân sách) kèm theo thời hạn phân bổ tối đa, quá thời hạn sẽ hủy dự toán.
Về phân bổ kế hoạch đầu tư công trung hạn nguồn ngân sách Trung ương, đại biểu đề nghị quy định thời gian Trung ương giao vốn chậm nhất là 30 ngày kể từ ngày Quốc hội ban hành nghị quyết về kế hoạch tài chính 5 năm, bởi các địa phương không thể hoàn thành việc giao vốn nếu chưa nhận được tổng số chính thức từ Trung ương.
Liên quan tới quyền điều chỉnh dự toán, đại biểu nhấn mạnh nguyên tắc "ai quyết định người đó điều chỉnh", đồng thời kiến nghị quy định việc điều chỉnh làm thay đổi tổng thu, tổng chi hoặc điều chỉnh chi đầu tư sang chi thường xuyên thì phải báo cáo Quốc hội, tránh làm hạn chế thẩm quyền của cơ quan dân cử.
Tháo gỡ điểm nghẽn về định mức, thủ tục đầu tư và cơ chế tài chính sau sáp nhập đơn vị hành chính
Đóng góp ý kiến thiết thực từ góc độ thực tiễn địa phương, đại biểu Tô Ái Vang (Đoàn ĐBQH thành phố Cần Thơ) đã nêu lên một số vấn đề lớn cần tiếp tục hoàn thiện trong dự thảo luật. Về đối tượng chi đầu tư công nhưng chưa có hướng dẫn về tiêu chuẩn, định mức chi phí tư vấn và quản lý dự án đặc thù, đại biểu kiến nghị bổ sung giao Chính phủ quy định trách nhiệm của các bộ quản lý chuyên ngành (như Bộ Y tế, Bộ Giáo dục và Đào tạo, Bộ Khoa học và Công nghệ) phải ban hành kịp thời định mức chi, chi phí quản lý, tư vấn riêng cho các dự án không có cấu phần xây dựng thuộc lĩnh vực quản lý để các địa phương có căn cứ phê duyệt dự toán, đẩy nhanh tiến độ mua sắm trang thiết bị phục vụ dân sinh.
Đối với việc xác định số bổ sung cân đối ngân sách, đại biểu phản ánh thực tế sau sáp nhập, quy mô dân số và địa bàn tăng gấp đôi nhưng nếu áp dụng định mức cào bằng hoặc cắt giảm chi thường xuyên cơ học theo tỷ lệ tinh giản biên chế cấp xã sẽ không đáp ứng nhu cầu. Đại biểu kiến nghị áp dụng hệ số khuyến khích theo quy mô diện tích, dân số sau sáp nhập và lộ trình chuyển tiếp, bảo đảm tổng dự toán chi thường xuyên của đơn vị hành chính mới không thấp hơn trước khi sáp nhập trong thời hạn tối thiểu 5 năm. Đồng thời, cần bổ sung quy định để lại toàn bộ hoặc tối thiểu 70% số kinh phí chi thường xuyên tiết kiệm được từ quỹ phụ cấp, quỹ lương do tinh giản biên chế cho ngân sách xã để tái đầu tư hạ tầng, chuyển đổi số và chi thu nhập tăng thêm cho cán bộ, công chức cấp xã.
Về thời hạn bố trí vốn cứng, đại biểu chỉ ra rằng công tác bồi thường, hỗ trợ tái định cư, giải phóng mặt bằng là nguyên nhân khách quan phổ biến khiến dự án kéo dài. Đại biểu kiến nghị không tính thời gian bồi thường, giải phóng mặt bằng và thời gian chậm tiến độ do nguyên nhân bất khả kháng vào thời gian bố trí vốn thực hiện dự án nhằm bảo vệ cán bộ "dám nghĩ, dám làm" và khơi thông dòng vốn đầu tư công.
Liên quan tới chuyển nguồn ngân sách, đại biểu đề nghị cho phép chi đầu tư công đối với các dự án nhóm A, B, C đã có khối lượng thực hiện được nghiệm thu hoặc đã ký kết hợp đồng thi công hợp pháp đến ngày 31/12 được phép chuyển nguồn sang năm sau, tránh việc hủy dự toán cơ học gây nợ đọng xây dựng cơ bản.
Quản lý ngân sách theo kết quả đầu ra và hạch toán hiệu quả trong sự nghiệp công
Tham gia đóng góp ý kiến chuyên sâu về cơ chế quản lý ngân sách, đại biểu Trịnh Xuân An (Đoàn ĐBQH thành phố Đồng Nai) nhấn mạnh, sử dụng ngân sách hiệu quả là vấn đề quan trọng hàng đầu.
Đại biểu đề xuất cần tiếp tục làm rõ cơ chế quản lý ngân sách theo kết quả đầu ra và hạch toán hiệu quả. Đại biểu đề nghị bổ sung yêu cầu dự toán của chương trình, nhiệm vụ phải xác định sản phẩm đầu ra chủ yếu, chất lượng, thời hạn hoàn thành và kinh phí tương ứng. Đối với đầu tư công, trước khi quyết định đầu tư phải xác định mục tiêu, chỉ tiêu kết quả, tính toán chi phí trong suốt vòng đời dự án gồm cả vận hành, bảo trì và đánh giá lợi ích dự kiến.
Đại biểu cho rằng cần làm rõ nội hàm đánh giá tại Điều 84 (có nguồn gốc từ Điều 77 của Luật Đầu tư công) để các địa phương có cơ sở triển khai thực hiện, trong đó đánh giá giữa kỳ chỉ ra khả năng hoàn thành, đánh giá kết thúc đối chiếu sản phẩm với mục tiêu, và đánh giá tác động phải chứng minh lợi ích thực tế sau thời gian khai thác. Đồng thời, cần làm rõ phương thức hình thành tổng nguồn lực đối với các chương trình mục tiêu quốc gia.
Bên cạnh đó, đại biểu Trịnh Xuân An đề nghị bổ sung khung pháp lý xử lý trách nhiệm khi kết quả đánh giá cho thấy tồn tại, vi phạm; cơ quan có thẩm quyền phải quyết định biện pháp khắc phục hoặc dừng chương trình, dự án kèm theo thời hạn cụ thể.
Đặc biệt lưu ý với nhiệm vụ quốc phòng, an ninh cấp bách phát sinh nhưng chưa được bố trí dự toán, đại biểu đề nghị bổ sung cơ chế cho phép ngân sách trung ương bổ sung mục tiêu cho địa phương hoặc bổ sung dự toán cho Bộ Quốc phòng, Bộ Công an để triển khai kịp thời, gắn với cơ chế kiểm tra, báo cáo chặt chẽ.
Đảm bảo kỷ luật tài khóa trong quản lý dự toán chi còn lại và nguồn tăng thu
Liên quan tới các quy định về quản lý số dư dự toán và nguồn tăng thu, đại biểu Trần Anh Tuấn (Đoàn ĐBQH Thành phố Hồ Chí Minh) cho rằng cần cân nhắc kỹ việc tiếp tục phân bổ sử dụng dự toán chi còn lại của cấp ngân sách vào cuối năm. Theo đại biểu, việc xem dự toán chi chưa phân bổ hết của năm nay là nguồn để quyết định thêm nhiệm vụ chi của năm sau sẽ làm giảm tính sát đúng trong công tác lập dự toán; do đó đề nghị nghiên cứu chỉnh lý một số nội dung trong dự thảo Luật cho thống nhất, không nên xem đây là nguồn để giao thêm nhiệm vụ chi khi kết thúc năm.
Về việc sử dụng số tăng thu trong năm, đại biểu tán thành chủ trương cho phép Chính phủ và Ủy ban nhân dân các cấp chủ động sử dụng số tăng thu ngay trong năm, nhưng cần làm rõ đây là số thu vượt tổng dự toán cả năm, phân biệt với tiến độ thu từng tháng, từng quý. Đại biểu lưu ý không nên dùng các khoản tăng thu mang tính một lần, không thường xuyên để quyết định các nhiệm vụ chi làm phát sinh nghĩa vụ tài chính kéo dài nhiều năm.
Bên cạnh đó, về thời gian gia hạn bố trí vốn đầu tư công, đại biểu đồng tình với việc phân cấp cho Chính phủ, Thủ tướng Chính phủ xem xét gia hạn, đồng thời đề nghị luật hóa yêu cầu tối thiểu trước khi gia hạn phải xác định rõ nguyên nhân chậm, số vốn đã giải ngân, số vốn còn lại phải bố trí và thời gian hoàn thành cụ thể.
Trong khi đó, đại biểu Trịnh Trung Tín (Đoàn ĐBQH tỉnh An Giang) đánh giá cơ chế bổ sung chi thường xuyên (cho phép bố trí từ cả hai nguồn chi đầu tư phát triển và chi thường xuyên đối với các nhiệm vụ mua sắm, sửa chữa, cải tạo nâng cấp công trình, chuẩn bị đầu tư, quy hoạch) là một cải cách thực tiễn kịp thời, giải tỏa áp lực không dám chi từ nguồn chi thường xuyên. Tuy nhiên, đại biểu đề nghị Chính phủ quy định cụ thể mức trần chi thường xuyên đối với các hạng mục cải tạo, sửa chữa để minh bạch hóa, tránh việc lợi dụng sử dụng vốn chi thường xuyên cho các công trình chưa thực sự cấp thiết nhằm né tránh quy trình quản lý đầu tư công.
Về tỷ lệ phân chia nguồn thu tiền sử dụng đất, tiền thuê đất, đại biểu đề nghị Chính phủ cân nhắc đối với khoản tiền sử dụng đất, tiền thuê đất tương ứng với chi phí bồi thường, hỗ trợ tái định cư do nhà đầu tư tự nguyện ứng trước. Về bản chất kinh tế, đây là khoản chi phí được hoàn trả thông qua cơ chế khấu trừ vào tiền sử dụng đất phải nộp, không phải là khoản thu thực tế vào ngân sách nhà nước. Do đó, việc phải điều tiết một tỷ lệ % nhất định về ngân sách trung ương trong trường hợp ghi thu - ghi chi này sẽ tạo áp lực lớn cho ngân sách địa phương, nhất là các địa phương chưa tự cân đối được ngân sách, đòi hỏi cần có giải pháp hỗ trợ phù hợp từ Chính phủ.