 |
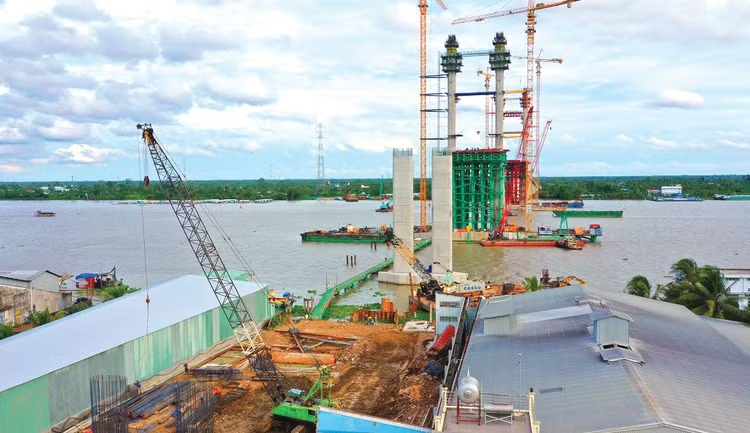
| Việt Nam vẫn đang trong quá trình chuyển từ mô hình “bảo hiểm để bồi thường” sang “bảo hiểm để phòng ngừa và quản trị rủi ro”. Ảnh: Tiên Giang |
Thực tế thi công các dự án hạ tầng luôn đối mặt với những biến số rủi ro địa chất và sự cố kỹ thuật khó lường, có thể gây thiệt hại nặng nề về cả tài sản lẫn con người. Năm 2007, sự cố sập 2 nhịp dẫn cầu Cần Thơ trong quá trình thi công gây thiệt hại lớn về người và tài sản. Doanh nghiệp bảo hiểm và tái bảo hiểm đã vào cuộc giải quyết bồi thường tổn thất vật chất công trình, đồng thời chi trả các khoản bảo hiểm trách nhiệm đối với công nhân và bên thứ ba, giảm bớt áp lực tài chính cho các nhà thầu.
Trong quá trình đào hầm ngầm (TBM) và thi công các ga ngầm thuộc tuyến Metro Nhổn - Ga Hà Nội hay Bến Thành - Suối Tiên, việc dịch chuyển địa chất đã làm nứt, sụt lún một số nhà dân ven đường. Hạng mục bảo hiểm trách nhiệm dân sự bên thứ ba trong gói bảo hiểm công trình đã phát huy tác dụng. Doanh nghiệp bảo hiểm chi trả toàn bộ chi phí di dời tạm cư, sửa chữa nhà cửa, gia cố nền móng cho người dân bị ảnh hưởng.
Tại Tọa đàm “Quản trị rủi ro các dự án hạ tầng trong kỷ nguyên đầu tư công” diễn ra ngày 16/9/2026 tại Hà Nội, các chuyên gia, nhà quản lý đều khẳng định sự cần thiết nhận diện rủi ro cho các công trình từ sớm và xuyên suốt vòng đời dự án, trong đó bảo hiểm là một công cụ trong hệ thống quản trị rủi ro cho công trình, cần khuyến khích nhà thầu chủ động tham gia để quản trị rủi ro ngay từ đầu.
Ông Đàm Đức Biên - Phó Cục trưởng Cục Kinh tế Quản lý đầu tư xây dựng (Bộ Xây dựng) cho biết, các dự án cao tốc, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng... thường có quy mô lớn, kỹ thuật phức tạp, nhiều gói thầu, nhiều nhà thầu và có sự liên kết chặt chẽ giữa các hạng mục. Quy mô dự án càng lớn thì rủi ro không chỉ tăng về mức độ mà còn khó lường về tính chất. Một sự cố ở một khâu có thể tạo ra hiệu ứng dây chuyền về chi phí, tiến độ, chất lượng và thậm chí ảnh hưởng đến khả năng khai thác của cả hệ thống và các gói thầu khác. Các rủi ro này rất phức tạp và đa dạng. Trong hoạt động đầu tư xây dựng, có những rủi ro không thể tránh và không thể lường trước được, có những rủi ro có thể xảy ra do yếu tố khách quan. Trước những thiệt hại có thể xảy ra trong quá trình thi công xây dựng công trình, chủ đầu tư phải có giải pháp phòng ngừa rủi ro từ trước. Cho nên, rất cần có một công cụ chuyển giao rủi ro cho doanh nghiệp bảo hiểm nhằm bảo đảm khi sự cố xảy ra, chủ đầu tư có đủ nguồn lực để khắc phục và xử lý hậu quả.
Theo ông Nguyễn Văn Diệp - Trưởng phòng Thể chế hợp đồng, Ban Quản lý dự án (QLDA) đường sắt (Bộ Xây dựng), trong quá trình thực hiện đầu tư xây dựng, Ban đều mua bảo hiểm cho mỗi công trình. Việc mua bảo hiểm có thể do chủ đầu tư mua trực tiếp hoặc giao nhà thầu xây dựng mua. Trong đó, lưu ý đặc biệt đến điều khoản của hợp đồng bảo hiểm, sao cho lường trước được tất cả các vấn đề rủi ro có thể xảy ra, đồng thời kiểm soát sự chặt chẽ của hợp đồng. Mục tiêu là khi rủi ro xảy ra sẽ có đủ cơ sở pháp lý để được bồi thường bảo hiểm theo đúng quy định.
Coi bảo hiểm là một công cụ trong hệ thống quản trị rủi ro, ông Lê Văn Bình - Phòng Khoa học Công nghệ, Ban QLDA Thăng Long cho biết, quan điểm của Ban là quản trị rủi ro cho công trình phải được thực hiện thường xuyên, liên tục và gắn trực tiếp với công tác quản lý tiến độ, chất lượng, chi phí và an toàn của dự án. Bảo hiểm không thay thế cho công tác quản lý của chủ đầu tư, nhưng là một cơ chế quan trọng để chuyển giao một phần rủi ro tài chính khi xảy ra sự cố.
Ông Nguyễn Phong Cầm - Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam cho rằng, Việt Nam vẫn đang trong quá trình chuyển từ mô hình “bảo hiểm để bồi thường” sang “bảo hiểm để phòng ngừa và quản trị rủi ro”. Trong thực tế, doanh nghiệp bảo hiểm không chỉ tham gia khi sự cố xảy ra. Ngay trong quá trình thẩm định trước khi nhận bảo hiểm, doanh nghiệp bảo hiểm có thể đánh giá vị trí công trình, thiết kế, biện pháp thi công, điều kiện địa chất, các nguy cơ về cháy nổ, ngập lụt, sạt lở, sụt lún và nhiều yếu tố khác. Đối với những công trình lớn hoặc có mức độ rủi ro cao, hoạt động khảo sát, đánh giá rủi ro và đưa ra các khuyến nghị về phòng ngừa tổn thất đã được thực hiện ở mức độ nhất định. Tuy nhiên, mức độ tham gia của doanh nghiệp bảo hiểm vào giai đoạn thiết kế ở Việt Nam hiện chưa sâu và chưa mang tính hệ thống như ở một số thị trường bảo hiểm phát triển. Phần lớn doanh nghiệp bảo hiểm Việt Nam vẫn tiếp cận công trình tại thời điểm chuẩn bị xây dựng hoặc khi chủ đầu tư có nhu cầu mua bảo hiểm.
Theo ông Lê Hoài Nam - Tổng giám đốc Công ty CP Tái bảo hiểm Alpha, các dự án hạ tầng của Việt Nam hiện có quy mô rất lớn, giá trị lên tới hàng trăm triệu, thậm chí hàng tỷ USD. Năng lực tài chính hiện có của Nhà nước, doanh nghiệp bảo hiểm trong nước và ngay cả một số doanh nghiệp bảo hiểm lớn cũng không thể đủ để tự mình gánh toàn bộ rủi ro. Vì vậy, rủi ro phải được chuyển giao ra thị trường tái bảo hiểm toàn cầu để cùng chia sẻ và bảo đảm năng lực tài chính cho chương trình bảo hiểm. Ông Nam khuyến nghị các ban QLDA và chủ đầu tư khi xem xét chương trình bảo hiểm cần quan tâm đến việc ai sẽ đứng sau chương trình tái bảo hiểm để có thêm cơ sở đánh giá và lựa chọn doanh nghiệp bảo hiểm.
Trao đổi với phóng viên, đại diện một số nhà thầu lớn cho biết, hiện nhà thầu chỉ mua bảo hiểm cho các công trình bắt buộc theo quy định của Nhà nước và chủ đầu tư yêu cầu như công trình sử dụng vốn ODA, công trình quy mô lớn, phức tạp, có khả năng ảnh hưởng lớn đến an toàn cộng đồng và hạ tầng, sự cố môi trường... Đối với các công trình không bắt buộc thì nhà thầu không mua bảo hiểm vì lợi nhuận trong các công trình xây dựng rất mỏng, thậm chí là thua lỗ, nên việc mua bảo hiểm sẽ phát sinh thêm gánh nặng chi phí cho nhà thầu. Hơn nữa, khi sự cố xảy ra, quy trình bồi thường của các hãng bảo hiểm thường rất phức tạp trong việc giám định tổn thất, chứng minh thiệt hại, hồ sơ thanh toán bồi thường kéo dài, nhiều điều khoản loại trừ khắt khe. Do đó, nhà thầu ít đặt niềm tin vào việc bảo hiểm sẽ thực sự "gánh rủi ro" khi sự cố xảy ra.
Việc gỡ bỏ những rào cản để các nhà thầu chủ động tham gia bảo hiểm công trình thay vì coi đó là gánh nặng chi phí, đưa bảo hiểm trở thành công cụ đồng hành thiết thực, phát huy tối đa hiệu quả, vẫn là một bài toán cần sự chung tay giải quyết từ nhiều phía.