 |
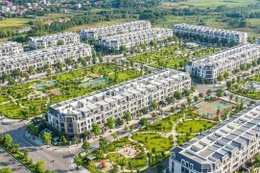
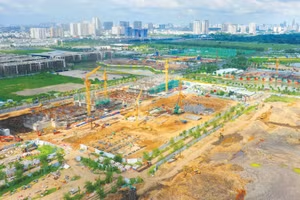
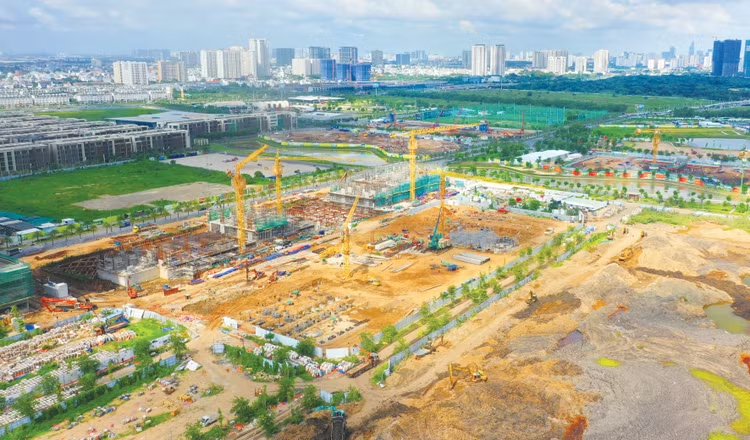
| Một số nhà đầu tư đề nghị cần tiếp tục hoàn thiện cơ chế khấu trừ chi phí tạo lập quỹ đất đối với dự án thực hiện thông qua thỏa thuận nhận quyền sử dụng đất (trong ảnh: Dự án Khu đô thị The Global City tại TP.HCM). Ảnh: Gia Khoa |
Trong khi đó, có ý kiến cho rằng, khi nhà đầu tư thỏa thuận nhận quyền sử dụng đất thì nhiều chi phí lại chưa được ghi nhận, dẫn đến cùng là chi phí để tạo lập mặt bằng thực hiện dự án nhưng cơ chế ghi nhận chi phí giữa phương thức Nhà nước thu hồi đất và phương thức nhà đầu tư tự thỏa thuận chưa tương đồng.
Dự thảo Luật ghi nhận vào ngày 12/9/2026 quy định, trường hợp dự án được giao đất không thu tiền sử dụng đất hoặc được miễn toàn bộ tiền sử dụng đất, tiền thuê đất cho cả thời hạn sử dụng đất, hoặc số tiền phải nộp thấp hơn kinh phí nhà đầu tư đã ứng trước, phần kinh phí chưa được khấu trừ được tiếp tục khấu trừ vào tiền sử dụng đất, tiền thuê đất phải nộp của nhà đầu tư tại dự án khác trên địa bàn cấp tỉnh. Phần kinh phí còn lại sau khi khấu trừ được tính vào chi phí đầu tư của dự án. Trường hợp dự án đầu tư bị chấm dứt hoạt động theo quy định của pháp luật thì kinh phí ứng trước được hoàn trả theo quy định của pháp luật về ngân sách.
Theo cơ quan soạn thảo, cơ chế hiện hành quy định kinh phí bồi thường, hỗ trợ, tái định cư mà nhà đầu tư đã ứng trước được khấu trừ theo mức không vượt quá tiền sử dụng đất, tiền thuê đất phải nộp theo từng quyết định giao đất, cho thuê đất và phần còn lại được tính vào chi phí đầu tư của dự án... Có ý kiến cho rằng, cơ chế này chưa phù hợp, gây khó khăn cho nhà đầu tư, dẫn đến không khuyến khích được nhà đầu tư trong việc ứng kinh phí, nhất là với các dự án được giao đất theo tiến độ hoặc là được hưởng ưu đãi cao về đất đai. Bên cạnh đó, đối với dự án chấm dứt đầu tư cũng chưa có quy định xử lý phần kinh phí nhà đầu tư đã ứng trước, có thể sẽ gây vướng mắc trong thực hiện. Trong quá trình lấy ý kiến hoàn thiện Dự thảo Luật, Bộ Tài chính đề nghị nghiên cứu bổ sung quy định xử lý trường hợp nhà đầu tư đã ứng trước kinh phí nhưng sau đó không được giao đất, cho thuê đất hoặc đất đã được giao, cho thuê nhưng sau đó bị thu hồi.
Như vậy, trong trường hợp Nhà nước thu hồi đất và nhà đầu tư ứng kinh phí giải phóng mặt bằng, Dự thảo Luật đã có những tháo gỡ để tạo thuận lợi hơn trong triển khai, giảm áp lực về tài chính cho Nhà nước khi thu hồi đất.
Bên cạnh đó, một số nhà đầu tư đề nghị Dự thảo Luật cần tiếp tục hoàn thiện cơ chế khấu trừ chi phí tạo lập quỹ đất đối với dự án thực hiện thông qua thỏa thuận nhận quyền sử dụng đất.
Có ý kiến chỉ ra, theo quy định hiện hành, trường hợp nhà đầu tư thỏa thuận nhận quyền sử dụng đất và phải chuyển mục đích sử dụng đất, tiền sử dụng đất phải nộp được xác định bằng tiền sử dụng đất của loại đất sau chuyển mục đích trừ tiền đất trước chuyển mục đích. Tuy nhiên, cách xác định “tiền đất trước chuyển mục đích” hiện nay chưa phản ánh đầy đủ chi phí thực tế và hợp pháp mà nhà đầu tư phải bỏ ra để tạo lập quỹ đất.
Theo đó, để có mặt bằng thực hiện dự án, nhà đầu tư có thể phải nhận chuyển nhượng cả quyền sử dụng đất và nhà ở, công trình xây dựng, cây trồng, tài sản khác trên đất. Tuy nhiên, cơ chế hiện hành chưa có cơ chế tương ứng để ghi nhận giá trị tài sản gắn liền với đất vào khoản được trừ. Trong khi đó, nếu Nhà nước thu hồi đất thì đất và tài sản hợp pháp bị thiệt hại thuộc phạm vi xem xét bồi thường theo quy định; trường hợp chủ đầu tư ứng trước kinh phí bồi thường theo phương án được phê duyệt thì khoản đủ điều kiện được xử lý khấu trừ vào tiền sử dụng đất, tiền thuê đất.
Ngoài ra, đối với đất nông nghiệp, nhà đầu tư nhận chuyển nhượng từ hộ gia đình, cá nhân có nguồn gốc được Nhà nước giao không thu tiền sử dụng đất, “tiền đất trước chuyển mục đích” được xác định bằng diện tích đất nông nghiệp chuyển mục đích nhân với giá đất nông nghiệp tương ứng theo quy định về giá đất. Trong khi đó, khi Nhà nước thu hồi đất nông nghiệp, người trực tiếp sản xuất nông nghiệp đáp ứng điều kiện còn được hưởng các khoản hỗ trợ theo quy định. Vì vậy, để người dân đồng ý chuyển nhượng, nhà đầu tư có thể phải thỏa thuận mức giá phản ánh các lợi ích kinh tế mà người dân mất đi khi giao đất và chuyển đổi sinh kế.
Luật sư Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội cho rằng, Dự thảo Luật Đất đai (sửa đổi) quy định hai phương thức tạo lập quỹ đất để thực hiện dự án. Với trường hợp Nhà nước thu hồi đất, khoản 7 Điều 43 Dự thảo Luật quy định chủ đầu tư tự nguyện ứng trước kinh phí bồi thường, hỗ trợ, tái định cư được khấu trừ vào tiền sử dụng đất, tiền thuê đất của dự án; phần chưa khấu trừ hết được tiếp tục khấu trừ vào nghĩa vụ tài chính về đất đai của dự án khác của nhà đầu tư trên địa bàn cấp tỉnh. Trong khi đó, Điều 60 Dự thảo Luật cho phép nhà đầu tư thỏa thuận nhận quyền sử dụng đất để thực hiện dự án nhưng chưa quy định nguyên tắc xác định các khoản chi phí nhà đầu tư đã bỏ ra để nhận quyền sử dụng đất, tài sản gắn liền với đất được tính trừ như thế nào khi xác định tiền sử dụng đất, tiền thuê đất.
Theo ông Phạm Thanh Tuấn, việc nhà đầu tư tự thỏa thuận nhận quyền sử dụng đất dựa trên sự đồng thuận với người sử dụng đất, qua đó hạn chế việc Nhà nước phải thu hồi đất là phương thức cần được khuyến khích. Tuy nhiên, cơ chế tài chính hiện hành có thể làm cho nhà đầu tư lựa chọn phương thức này chịu bất lợi so với trường hợp Nhà nước thu hồi đất. Ông Phạm Thanh Tuấn đề nghị bổ sung tại Điều 60 Dự thảo Luật nguyên tắc ghi nhận các khoản chi phí hợp pháp mà nhà đầu tư phải bỏ ra khi thỏa thuận nhận quyền sử dụng đất để xác định tiền sử dụng đất, tiền thuê đất; bảo đảm tương quan hợp lý với cơ chế bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất.