 |
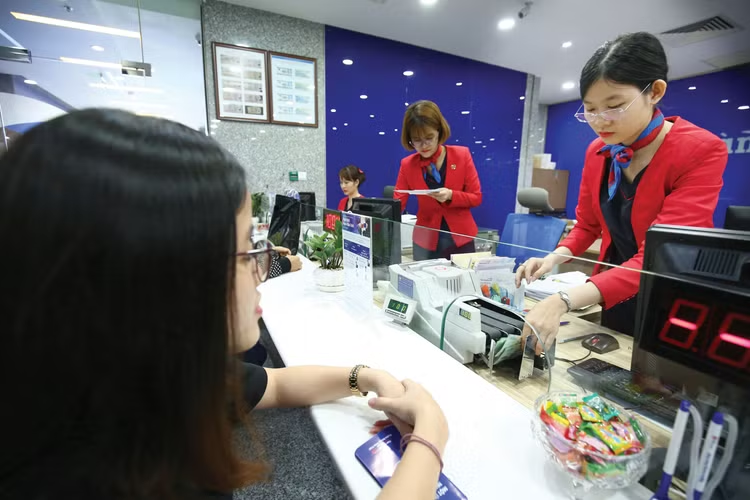
| Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại tiết giảm chi phí vận hành, chia sẻ một phần lợi nhuận và chủ động giảm chi phí huy động vốn để giảm lãi suất cho vay bền vững. Ảnh: Lê Tiên |
Tuy nhiên, để chính sách giảm lãi suất phát huy hiệu quả thực chất, một số ý kiến cho rằng, giảm lãi suất cho vay phải đi liền với việc tăng cường kiểm soát rủi ro, định hướng dòng vốn vào các lĩnh vực sản xuất kinh doanh và bảo vệ an toàn cho toàn hệ thống tài chính.
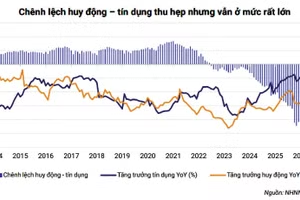
NHNN cho biết, từ đầu năm đến nay, tăng trưởng tín dụng đạt tốc độ khá cao, lên tới 11,59% so với cuối năm trước trong khi tăng trưởng huy động vốn ở mức 11,22%. Dù khoảng cách giữa tăng trưởng và huy động đã rút ngắn từ mức khoảng 2 triệu tỷ đồng xuống dưới 1,5 triệu tỷ đồng song áp lực thanh khoản vẫn hiện hữu, đặc biệt nhu cầu vốn của nền kinh tế thường tăng tốc mạnh mẽ vào các tháng cuối năm, buộc các ngân hàng thương mại phải duy trì nguồn huy động ổn định.
Bên cạnh áp lực nội tại, bối cảnh quốc tế đang gia tăng sức ép lên công tác điều hành chính sách tiền tệ. Diễn biến địa chính trị phức tạp, đặc biệt là sự leo thang xung đột tại Trung Đông, đã đẩy giá hàng hóa và giá dầu tăng cao, đe dọa chuỗi cung ứng toàn cầu. Tình hình này buộc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất lên vùng 3,75% - 4%, Ngân hàng Trung ương châu Âu (ECB) tiếp tục tăng các mức lãi suất chủ chốt, và Ngân hàng Trung ương Nhật Bản (BOJ) đưa lãi suất điều hành lên 1,25% - mức cao nhất trong 31 năm.
Trong bối cảnh đó, NHNN đã yêu cầu các tổ chức tín dụng thực hiện nghiêm chỉ đạo về điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động gây bất ổn an ninh tài chính. Đồng thời, các ngân hàng phải tập trung giảm từ 1,5 - 2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Tại cuộc họp với các tổ chức tín dụng mới đây, Thống đốc NHNN Phạm Đức Ấn khẳng định việc giảm lãi suất không được thực hiện cào bằng mà phải thực chất và có trọng tâm. Để giảm mặt bằng lãi suất cho vay một cách bền vững, các ngân hàng thương mại buộc phải tiết giảm chi phí vận hành, chia sẻ một phần lợi nhuận và chủ động giảm chi phí huy động vốn. Lãi suất huy động chính là cấu phần chi phí vốn quan trọng nhất; nếu chi phí đầu vào không hạ, ngân hàng sẽ không có cơ sở để giảm lãi suất đầu ra. Quyết tâm này cần được áp dụng cho cả các khoản dư nợ hiện hữu lẫn các khoản vay mới, tập trung vốn vào các ngành động lực tăng trưởng như khoa học công nghệ, chuyển đổi số, chuyển đổi xanh, kinh tế tuần hoàn và các dự án hạ tầng trọng điểm.
Bên cạnh đó, Thống đốc Phạm Đức Ấn yêu cầu các tổ chức tín dụng đẩy mạnh tăng trưởng tín dụng an toàn, tuyệt đối không hạ chuẩn điều kiện cấp tín dụng và không đánh đổi chất lượng lấy quy mô. NHNN nghiêm cấm việc lập hồ sơ lách luật để vay vốn sử dụng sai mục đích, phục vụ việc góp vốn, mua cổ phần chưa niêm yết, hoặc đảo nợ không đúng quy định. Cơ quan quản lý sẽ xử lý nghiêm các trường hợp vi phạm thông qua việc cắt giảm chỉ tiêu tăng trưởng tín dụng và áp đặt các tỷ lệ an toàn khắt khe hơn.
Theo đánh giá của Công ty Chứng khoán Yuanta Việt Nam, dư địa giảm lãi suất chịu áp lực trực tiếp từ 2 nhân tố: cân đối nguồn vốn và rủi ro tỷ giá. Tăng trưởng tín dụng đã ở mức tương đối cao trong khi nhu cầu vốn thường gia tăng vào quý IV, khiến các ngân hàng tiếp tục phải duy trì nguồn huy động ổn định. Bên cạnh đó, xu hướng thắt chặt tiền tệ tại các ngân hàng trung ương lớn có thể hạn chế khả năng nới lỏng thanh khoản của NHNN. Do đó, nhóm nghiên cứu của Yuanta kỳ vọng lãi suất huy động sẽ điều chỉnh giảm có chọn lọc theo yêu cầu nhà điều hành, trong khi lãi suất cho vay giảm rõ hơn ở các lĩnh vực ưu tiên và chương trình tín dụng mới. Mặt bằng lãi suất toàn hệ thống khó giảm sâu, nhưng xu hướng tăng sẽ được kiềm chế và áp lực tăng lãi suất có thể sẽ quay trở lại trong đầu năm 2027.
Từ góc độ doanh nghiệp, TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội (HANOISME) đánh giá cao các chủ trương và hành động quyết liệt của NHNN. Tuy nhiên, để chủ trương giảm lãi suất biến thành lợi ích thực chất cho doanh nghiệp, cần triển khai đồng bộ các giải pháp minh bạch. Theo đó, các ngân hàng thương mại cần công bố công khai tiêu chí, mức giảm, thời hạn áp dụng và phí liên quan để doanh nghiệp chủ động tính toán chi phí thực trả.
Đồng thời, giảm lãi suất phải đi đôi với việc nâng cao khả năng tiếp cận vốn qua việc chuẩn hóa hồ sơ, rút ngắn thời gian phê duyệt và gia tăng đánh giá dựa trên dòng tiền, đơn hàng thay vì phụ thuộc quá mức vào tài sản thế chấp. Về phía doanh nghiệp cần phải chủ động minh bạch sổ sách tài chính, tách biệt dòng tiền cá nhân và doanh nghiệp để gia tăng độ tín nhiệm trước ngân hàng.
Đồng tình với định hướng quản trị rủi ro của nhà điều hành, TS. Mạc Quốc Anh cho rằng cần chủ động phòng ngừa nguy cơ dòng vốn chảy sai chỉ đạo thông qua ba lớp kiểm soát chặt chẽ. Lớp thứ nhất diễn ra trước khi giải ngân, tập trung kiểm tra tính xác thực của phương án kinh doanh, hóa đơn, hợp đồng và nguồn trả nợ. Lớp thứ hai là trong quá trình giải ngân, cần ưu tiên thanh toán trực tiếp cho nhà cung cấp dựa trên tiến độ chứng từ thực tế để tránh dòng tiền bị rút ra sử dụng sai thỏa thuận. Lớp thứ ba diễn ra sau giải ngân, bằng việc thường xuyên đối chiếu dòng tiền thực tế, xác minh giao dịch bất thường và theo dõi chặt chẽ cấp tín dụng đối với các nhóm khách hàng liên quan. Kiểm soát rủi ro sử dụng vốn hiệu quả sẽ giúp bảo vệ an toàn cho hệ thống ngân hàng, đồng thời bảo đảm nguồn tài chính ưu đãi được phân bổ chính xác tới những hoạt động trực tiếp tạo ra sản phẩm, việc làm và giá trị gia tăng cho nền kinh tế.