 |
| Nguồn: NHNN, Cục Thống kê |
Báo cáo tài chính quý III/2026 vừa được một số ngân hàng thương mại công bố cho thấy sự phân hóa về tốc độ mở rộng quy mô giải ngân cũng như lĩnh vực phân bổ vốn. Dẫn đầu tốc độ cho vay, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) ghi nhận dư nợ tín dụng đạt hơn 1.212 nghìn tỷ đồng vào cuối quý III/2026, tăng 28,42% so với thời điểm cuối năm 2025. Động lực tăng trưởng chính của VPBank đến từ hoạt động kinh doanh bất động sản khi dư nợ lĩnh vực này tăng thêm hơn 83.600 tỷ đồng (lên mức 291.062 tỷ đồng, chiếm 24,01% tổng dư nợ) và mảng cho vay hoạt động làm thuê các công việc trong hộ gia đình, sản xuất sản phẩm vật chất và dịch vụ tiêu dùng của hộ gia đình với quy mô 301.921 tỷ đồng (chiếm 24,91%).
Tương tự, dư nợ cho vay khách hàng của Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) đạt 868.473 tỷ đồng, tăng 13,14% so với đầu năm. Điểm đáng chú ý trong cơ cấu tín dụng của Techcombank là dư nợ lĩnh vực xây dựng tăng hơn 2,5 lần, từ 26.413 tỷ đồng lên 66.746 tỷ đồng (chiếm 8,2% tổng dư nợ) nhằm tài trợ cho các đại dự án hạ tầng quốc gia, trong khi tỷ trọng cho vay kinh doanh bất động sản giảm từ 28,60% cuối năm 2025 xuống còn 25,12% vào cuối quý III/2026. Techcombank cho biết, tính cả các khoản tín dụng tài trợ dự án trọng điểm quốc gia được Ngân hàng Nhà nước (NHNN) loại trừ khỏi hạn mức tăng trưởng tín dụng, dư nợ tại ngân hàng riêng lẻ Techcombank đã tăng 16,3% so với đầu năm.
Tại Ngân hàng TMCP Lộc Phát Việt Nam (LPBank), tổng dư nợ cho vay khách hàng đạt 481.569 tỷ đồng, tăng 22,99% so với đầu năm, trong đó dư nợ ngành xây dựng cũng tăng gần gấp đôi lên mức 99.416 tỷ đồng (chiếm 20,64% tổng dư nợ).
Ngân hàng TMCP An Bình (ABBANK) ghi nhận đà tăng trưởng 18,18% với dư nợ tín dụng đạt 134.591 tỷ đồng vào cuối quý III/2026, chủ yếu tập trung vào dư nợ ngắn hạn phục vụ vốn lưu động sản xuất kinh doanh.
Ngược lại, một số ngân hàng ghi nhận tốc độ tăng trưởng tín dụng ở mức khiêm tốn hoặc suy giảm nhẹ. Dư nợ tín dụng tại Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank) tăng trưởng 7,07%, đạt 49.615 tỷ đồng, tập trung mạnh vào mảng cho vay hộ gia đình và dịch vụ tự tiêu dùng. Trong khi đó, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank) ghi nhận dư nợ cho vay khách hàng giảm nhẹ 1% xuống còn 21.754 tỷ đồng.
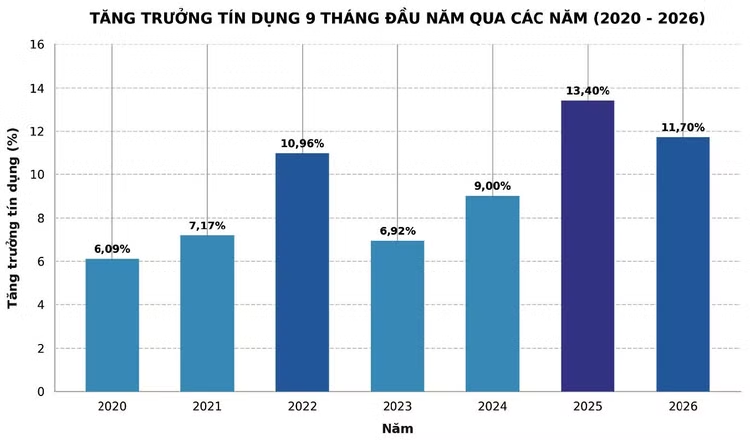
Xét trên toàn hệ thống, theo số liệu mới nhất từ Ngân hàng Nhà nước (NHNN), tính đến cuối tháng 9/2026, dư nợ tín dụng toàn nền kinh tế đạt 20,75 triệu tỷ đồng, tăng 11,7% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Kết quả điều tra xu hướng kinh doanh quý IV/2026 do NHNN công bố cho thấy sự lạc quan của các tổ chức tín dụng khi dự báo tăng trưởng tín dụng cả năm 2026 có thể đạt 16,4%, tăng mạnh so với mức dự báo 14,5% tại kỳ điều tra quý III/2026.
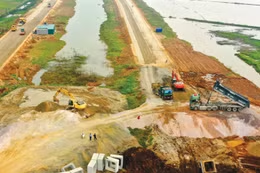
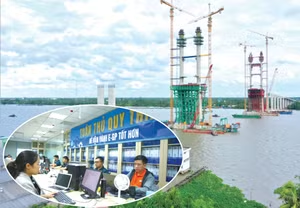
Về tín dụng với các dự án hạ tầng, ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng (NHNN) cho biết, NHNN đã áp dụng cơ chế loại trừ hoặc cấp bổ sung hạn mức tín dụng đối với các ngân hàng thương mại tham gia tài trợ 35 công trình, dự án quy mô lớn, trọng điểm có tính chất lan tỏa phát triển vùng với tổng nhu cầu vốn vay khoảng 1,7 triệu tỷ đồng, trong đó riêng địa bàn Đông Nam Bộ có 15 dự án với nhu cầu khoảng 757 nghìn tỷ đồng.
Từ góc nhìn của các tổ chức nghiên cứu, diễn biến tín dụng 9 tháng cho thấy sự phân hóa về năng lực nguồn vốn giữa các ngân hàng. Theo SSI Research, khi chi phí huy động vốn nhích lên, các ngân hàng bắt buộc phải định hướng dòng vốn sang các nhóm khách hàng có lợi suất cao hơn hoặc tối ưu hóa biên lãi thuần (NIM). Theo đó, sau giai đoạn thử nghiệm đa dạng hóa danh mục trong quý I/2026, sang quý II và quý III/2026, nhóm ngân hàng tư nhân có hạn mức dồi dào quay trở lại tập trung vào các kênh quen thuộc như cho vay chủ đầu tư bất động sản, dịch vụ tài chính, môi giới chứng khoán và thương mại bán buôn, bán lẻ.
Trong khi đó, nhóm ngân hàng thương mại nhà nước và Ngân hàng TMCP Á Châu (ACB) tiếp tục kiên trì với tệp khách hàng doanh nghiệp lớn và hộ kinh doanh. Mảng cho vay mua nhà cá nhân ghi nhận sự chậm lại rõ rệt do mặt bằng lãi suất thả nổi neo ở mức cao từ 12% đến 19% cùng nguồn cung nhà ở giá phù hợp vẫn chưa được cải thiện.
Điểm sáng lớn nhất thuộc về ngành xây dựng và hạ tầng nhờ giải ngân đầu tư công tăng tốc mạnh mẽ, đạt 643 nghìn tỷ đồng (tương ứng 62,9% kế hoạch năm) tính đến cuối tháng 9/2026. Bên cạnh đó, theo SSI Research, việc Thông tư 50/2026/TT-NHNN nâng trần tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) từ 85% lên 95% (áp dụng gắn liền với các chuẩn mực thanh khoản Basel III như LCR, NSFR) có hiệu lực từ 01/12/2026 cùng việc loại trừ hoặc cấp bổ sung hạn mức tín dụng cho 35 dự án của 4 doanh nghiệp lớn đang và sẽ tạo ra dư địa thực sự về vốn và thanh khoản cho các ngân hàng.
Từ góc độ cơ quan điều hành vốn tín dụng, Thống đốc NHNN Phạm Đức Ấn cho biết, từ cuối năm 2025, NHNN đã giao toàn bộ chỉ tiêu tăng trưởng tín dụng năm 2026 để các ngân hàng thương mại chủ động xây dựng kế hoạch kinh doanh và đáp ứng kịp thời nhu cầu vốn cho doanh nghiệp, người dân. Về định hướng cho giai đoạn cuối năm 2026 và các năm tiếp theo, NHNN sẽ tiếp tục chỉ đạo toàn ngành ngân hàng tiếp tục đẩy mạnh huy động vốn, đồng thời khuyến khích các doanh nghiệp chủ động đa dạng hóa nguồn vốn huy động qua thị trường chứng khoán, kết hợp hài hòa nguồn lực tài chính để cùng đưa kinh tế đất nước phát triển vững chắc trong kỷ nguyên mới.