 |
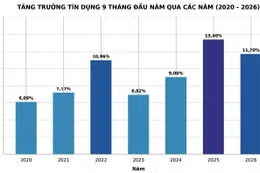
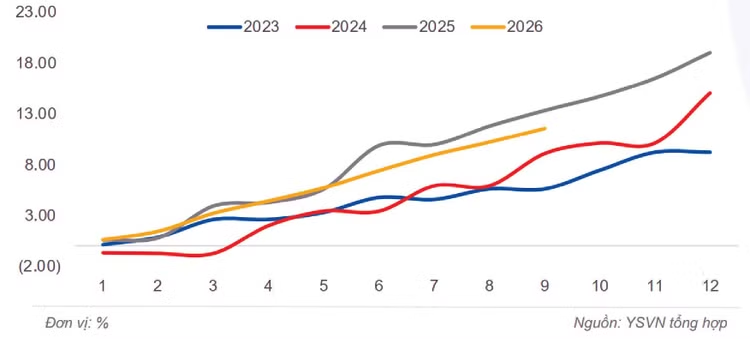
| Tăng trưởng tín dụng toàn nền kinh tế (lũy kế từ đầu năm) |
Do đó, nhiều ý kiến cho rằng, sau đợt giảm lãi suất theo chỉ đạo của Ngân hàng Nhà nước (NHNN) ngày 18/10, mặt bằng lãi suất sẽ đi ngang và khó có thể giảm thêm trong thời gian tới.
Ngày 28/10/2026, Fed chính thức khép lại cuộc họp định kỳ bằng quyết định giữ nguyên lãi suất tham chiếu ở mức 3,75% - 4%. Việc Fed kiên trì duy trì mặt bằng lãi suất ở mức cao trong thời gian dài đã tiếp thêm sức mạnh cho đồng USD, đẩy chỉ số DXY vượt 102 điểm, mức cao nhất kể từ tháng 4/2025.
Đánh giá về tác động của sự kiện này đối với thị trường tài chính Việt Nam, TS. Nguyễn Trí Hiếu, chuyên gia kinh tế - tài chính cho rằng, Fed giữ nguyên lãi suất ở mức cao do lạm phát vẫn diễn biến phức tạp. Việc Fed duy trì mặt bằng lãi suất tạo ra áp lực lớn lên thị trường lãi suất và tỷ giá của Việt Nam. Nếu mặt bằng lãi suất VND giảm mạnh thì chênh lệch lãi suất sẽ khiến tỷ giá tăng trở lại.
Cùng quan điểm, nhóm nghiên cứu của Công ty Chứng khoán Mirae Asset cho rằng, môi trường quốc tế bất lợi cùng với triển vọng thu ngoại tệ chịu nhiều sức ép do thâm hụt thương mại lớn khiến dự trữ ngoại hối của Việt Nam đạt khoảng 82,8 tỷ USD tính đến cuối tháng 7/2026, không còn quá nhiều dư địa để can thiệp nâng đỡ tỷ giá nếu lãi suất trong nước giảm sâu.
Trước cuộc họp của Fed, NHNN đã có Công văn số 9608/NHNN ngày 18/10/2026 yêu cầu các ngân hàng thương mại hạ mức niêm yết lãi suất tiền gửi tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên và tuyệt đối không đua tăng lãi suất huy động. Ở đầu ra, nhà điều hành yêu cầu các ngân hàng phấn đấu giảm từ 1,5% - 2%/năm đối với dư nợ phục vụ sản xuất kinh doanh và các lĩnh vực ưu tiên thông qua việc tiết giảm chi phí và chia sẻ lợi nhuận.
Tuân thủ chỉ đạo của NHNN, biểu lãi suất của các ngân hàng thương mại đã đồng loạt hạ nhiệt rõ rệt. Trong tuần từ 19/10 đến 23/10/2026, các ngân hàng đã giảm trung bình khoảng 50 điểm cơ bản (0,5 điểm %) ở các kỳ hạn từ 6 đến 36 tháng. Khảo sát từ thị trường cho thấy, rất ít ngân hàng đề xuất mức lãi suất trên 9% với kỳ hạn từ 6 tháng trở lên như trước đây. Nhóm ngân hàng thương mại nhà nước (Big 4) gồm Vietcombank, BIDV, VietinBank và Agribank tiếp tục giữ vai trò nòng cốt khi công bố lãi suất niêm yết huy động kỳ hạn 6 - 9 tháng từ mức trên 7% về quanh mức 5 - 6,6%/năm và kỳ hạn từ 12 tháng trở lên về mức 6,8%/năm. Khối ngân hàng thương mại cổ phần như MB, Techcombank, VPBank, Eximbank cũng điều chỉnh giảm từ 0,1 đến 0,5 điểm %.
Về lãi suất cho vay, một số ngân hàng đã công bố các gói tín dụng ưu đãi lãi suất cho các nhóm khách hàng riêng. Cụ thể, Sacombank dành 40.000 tỷ đồng cho khách hàng doanh nghiệp, áp dụng mức giảm 2%/năm lãi suất cho vay, với lãi suất ưu đãi từ 8,5%/năm theo điều kiện của chương trình. Từ ngày 19/10/2026, Agribank triển khai chương trình giảm lãi suất cho vay tới 2%/năm so với lãi suất thông thường, tập trung vào các lĩnh vực ưu tiên và khách hàng sản xuất kinh doanh, góp phần giảm áp lực chi phí vốn và tạo điều kiện để doanh nghiệp, người dân duy trì, mở rộng hoạt động, phát triển kinh tế theo mục tiêu định hướng. LPBank giảm từ 1,6% đến 2%/năm cho các khoản vay ngắn hạn mới của cá nhân và hộ kinh doanh.
Đánh giá cao nỗ lực giảm lãi suất của các ngân hàng nhằm hỗ trợ mục tiêu tăng trưởng kinh tế hai con số, nhưng ông Nguyễn Trí Hiếu cho rằng, dư địa giảm thêm lãi suất rất hạn hẹp. Theo đó, dù mặt bằng lãi suất đã hạ nhiệt song các ngân hàng vẫn chịu áp lực lớn về thanh khoản do tăng trưởng huy động vốn vẫn thấp hơn tăng trưởng tín dụng trong 9 tháng đầu năm.
Điều này khiến các ngân hàng phải tìm cách giữ chân khách hàng dài hạn phục vụ mùa cao điểm cuối năm bằng các chương trình cộng thêm lãi suất, phát hành chứng chỉ tiền gửi hoặc ưu đãi trên kênh trực tuyến với lãi suất thực nhận cho các khoản tiền gửi quy mô lớn ở mức cao. Bên cạnh đó, theo ông Hiếu, áp lực lạm phát trong nước sẽ duy trì ở mức cao do tác động của chính sách tài khóa nới lỏng, nhu cầu vốn trung và dài hạn cho nền kinh tế quá lớn để hỗ trợ mục tiêu tăng trưởng cao khiến lãi suất huy động và cho vay khó có thể giảm thêm mà nhiều khả năng sẽ đi ngang ở mức thấp hiện tại.
“Đối với doanh nghiệp, việc quá kỳ vọng vào một làn sóng giảm lãi suất diện rộng mới là không thực tế. Thay vào đó, các đơn vị kinh doanh cần chủ động tái cơ cấu nguồn vốn, nâng cao năng lực tài chính để tiếp cận các gói tín dụng ưu đãi khoanh vùng của Chính phủ”, ông Hiếu nhấn mạnh.
Cùng quan điểm, Công ty Chứng khoán Yuanta cho rằng lãi suất huy động nhiều khả năng sẽ đi ngang trong hai tháng còn lại của năm 2026 nhờ định hướng quyết liệt của NHNN và dư địa tăng trưởng tín dụng còn lại tại nhiều ngân hàng thương mại không lớn. Đồng thời, Yuanta dự báo khả năng giảm sâu trong năm 2027 vẫn rất hạn chế khi nhu cầu vốn trung và dài hạn tiếp tục ở mức cao trong khi quy mô huy động chưa theo kịp tín dụng.