 |
Tăng trưởng cao, nhưng rủi ro ngày càng rõ nét
Tại phiên họp mới đây, Ủy ban Thường vụ Quốc hội ghi nhận và đánh giá cao nỗ lực chỉ đạo, điều hành quyết liệt của Chính phủ. Mặc dù tình hình quốc tế diễn biến phức tạp, kinh tế - xã hội vẫn duy trì đà tăng trưởng cao; kinh tế vĩ mô cơ bản ổn định, các cân đối lớn được bảo đảm, thu ngân sách nhà nước vượt dự toán ở mức cao và bội chi ngân sách nằm trong giới hạn cho phép.
Động lực chính hỗ trợ cho đà bứt phá này đến từ sự phục hồi đồng bộ của ba trụ cột: công nghiệp chế biến chế tạo, đầu tư công và xuất khẩu. Chỉ số sản xuất công nghiệp thể hiện rõ xu hướng tích cực với mức tăng 12,3%, trong khi kim ngạch xuất khẩu hàng hóa tăng 24,5%, giải ngân đầu tư công tăng 12,9% trong 9 tháng đầu năm. Bên cạnh đó, các hoạt động thương mại nội địa cũng có sự cải thiện. Tổng mức bán lẻ hàng hóa, dịch vụ tiêu dùng lũy kế 9 tháng tăng khoảng 13,4% so với cùng kỳ năm 2025 và tăng khoảng 7,8% nếu loại trừ yếu tố giá.
Theo nhận định của Công ty S&I Ratings, mặc dù xu hướng tiêu dùng tiếp tục phục hồi, tốc độ cải thiện của khu vực tiêu dùng trong nước vẫn thấp hơn đáng kể so với khu vực sản xuất và xuất khẩu, cho thấy động lực tăng trưởng hiện tại vẫn phụ thuộc nhiều vào khu vực sản xuất phục vụ thị trường nước ngoài.
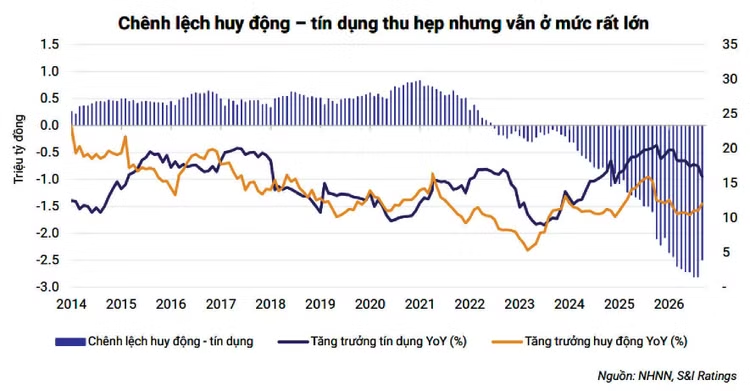
Song hành cùng những bước tiến về quy mô kinh tế, các rủi ro vĩ mô ngày càng rõ nét, đặt hệ thống tài chính - tiền tệ trước những thách thức không nhỏ. Tiêu biểu trong số đó là sự lệch pha giữa tốc độ tăng trưởng tín dụng và tốc độ huy động vốn. Nhóm nghiên cứu của S&I Ratings cho rằng, dù tốc độ tăng huy động vốn trong quý III đã cải thiện đáng kể (đạt mức 9,78% vào cuối tháng 9 so với mức 5,6% hồi cuối tháng 6), qua đó thu hẹp khoảng cách với đà tăng tín dụng, nhưng áp lực dài hạn vẫn chưa giải tỏa. Sự lệch pha này buộc hệ thống ngân hàng phải duy trì mặt bằng lãi suất huy động cao để hút tiền gửi.
Ở khía cạnh khác, theo số liệu từ Ngân hàng Nhà nước (NHNN), đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025. Nếu tính cả dư nợ tín dụng của 12 dự án được loại trừ hạn mức tín dụng (hơn 113,2 nghìn tỷ đồng), tổng dư nợ tín dụng nền kinh tế đạt mức 20,863 triệu tỷ đồng. So với quy mô GDP ước tính cho năm 2026 (14,1317 triệu tỷ đồng nếu tăng trưởng 10%), tỷ lệ tín dụng/GDP tính đến cuối tháng 9/2026 đã vọt lên mức khoảng 147,6% GDP.
Dòng vốn tín dụng tăng nhanh xuất phát từ nhu cầu vốn cho các dự án hạ tầng trọng điểm và các tập đoàn tư nhân lớn. NHNN cho biết đang thực hiện chính sách không tính hạn mức tăng trưởng tín dụng với 18 dự án trọng điểm (có tổng nhu cầu vốn huy động hơn 752.000 tỷ đồng) và bổ sung hạn mức tín dụng cho 17 dự án của 4 doanh nghiệp lớn (Vingroup, SunGroup, Masterise, Thaco) với nhu cầu vốn vay dự kiến khoảng 955.000 tỷ đồng. Tính đến hết tháng 8/2026, các ngân hàng thương mại đã cấp tín dụng cho 12 dự án thuộc diện được miễn hạn mức với tổng dư nợ là 113.278 tỷ đồng. Tổng số vốn tín dụng dự kiến cấp cho cả hai nhóm chính sách này lên tới hơn 1,7 triệu tỷ đồng.
Nhu cầu vốn lớn tạo áp lực đáng kể lên khả năng cân đối nguồn lực của hệ thống ngân hàng. Lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và cổ phần đối với các khoản vay mới và cũ còn dư nợ đang duy trì ở mức khá cao, từ 8,3% đến 10,5%/năm. Ngay cả trên thị trường trái phiếu doanh nghiệp, lãi suất huy động bình quân 9 tháng của trái phiếu riêng lẻ cũng lên tới 9,82%/năm, cao hơn 2,78 điểm phần trăm so với cùng kỳ.
Đồng thời, bối cảnh quốc tế cũng đặt ra những thách thức nhất định. Trong quý III/2026, lợi suất trái phiếu chính phủ (TPCP) Việt Nam kỳ hạn 10 năm duy trì quanh mức 4,45%, liên tục thấp hơn lợi suất trái phiếu kho bạc Mỹ khi Cục Dự trữ Liên bang Mỹ (Fed) quay lại chu kỳ nâng lãi suất và duy trì chính sách tiền tệ thắt chặt. Mức chênh lệch lợi suất này khiến tài sản bằng VND giảm sức hút đối với dòng vốn quốc tế, gây áp lực lên tỷ giá USD/VND và buộc NHNN phải cân nhắc giữa việc giữ lãi suất thấp để hỗ trợ doanh nghiệp hay nâng lãi suất để ổn định tỷ giá và kiềm chế lạm phát nhập khẩu.
Nghiên cứu giao chỉ tiêu CPI địa phương từ 2027
Bên cạnh rủi ro tín dụng, rủi ro lạm phát cao trở lại cũng là thách thức đáng lưu tâm. Báo cáo của Bộ Tài chính dự báo trong các tháng cuối năm 2026, mặt bằng giá trong nước chịu sức ép từ biến động giá năng lượng, nguyên nhiên vật liệu thế giới và căng thẳng địa chính trị làm đứt gãy chuỗi cung ứng. Việc đẩy mạnh giải ngân đầu tư công kéo theo nhu cầu cao về vật liệu xây dựng, máy móc, cùng với yếu tố mùa vụ tiêu dùng cuối năm sẽ tạo áp lực cục bộ lên chỉ số giá tiêu dùng (CPI).
Phân tích về các nhân tố cấu thành lạm phát, ông Nguyễn Minh Tuấn, CEO của AFA Capital cho rằng, giá xăng dầu duy trì ở mức cao cùng nguy cơ tăng giá của mặt hàng thực phẩm như thịt lợn dịp cận Tết là những yếu tố đáng quan ngại. “Nếu giá xăng tiếp tục neo cao mà thiếu các giải pháp hỗ trợ kịp thời, lạm phát cả năm hoàn toàn có thể chạm mốc 4,5% hoặc thậm chí 4,75%”, ông Tuấn nhận định.
Những thách thức vĩ mô càng rõ rệt hơn khi đặt trong tương quan với các mục tiêu tăng trưởng kinh tế năm 2026. Tại phiên họp mới đây, Thường vụ Quốc hội chỉ ra một số hạn chế và rủi ro có thể tạo áp lực đối với các mục tiêu phát triển như: tăng trưởng kinh tế cao nhưng nền tảng chưa thực sự vững chắc; mức tăng trưởng giữa các địa phương còn thiếu đồng đều; xuất khẩu phục hồi nhưng vẫn phụ thuộc lớn vào khối doanh nghiệp FDI và nguyên liệu nhập khẩu; sức mua trong nước phục hồi chậm; nguồn lực đầu tư lớn nhưng chuyển hóa thành năng lực phát triển còn chậm…
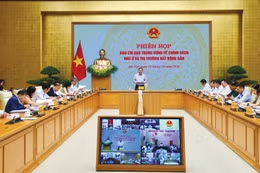
Phát biểu chỉ đạo tại cuộc họp điều hành giá ngày 9/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu các bộ, ngành, địa phương chủ động theo dõi sát diễn biến kinh tế trong nước và quốc tế, triển khai kịp thời, quyết liệt hiệu quả các nhiệm vụ giải pháp để kéo giảm chỉ số CPI, tạo dư địa hỗ trợ tăng trưởng. Phó Thủ tướng nhất trí với ý kiến của Bộ Tài chính về nghiên cứu giao chỉ tiêu kiểm soát CPI cho địa phương từ năm 2027 để bảo đảm đồng bộ với các chỉ đạo liên quan đến phát triển kinh tế - xã hội.
Ở góc độ quản lý tiền tệ, ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ thuộc NHNN cho biết, cơ quan này sẽ tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, theo dõi sát diễn biến tỷ giá, lãi suất, tín dụng, cung tiền và các dòng vốn quốc tế nhằm hạn chế tối đa tác động của lạm phát nhập khẩu. “Dòng vốn tín dụng sẽ được điều tiết hợp lý, tập trung ưu tiên cho các hoạt động sản xuất, kinh doanh, các động lực tăng trưởng và các dự án trọng điểm có tính lan tỏa. Việc kiểm soát chặt chẽ tín dụng, quản lý dòng vốn, theo dõi sát sao diễn biến lạm phát tiếp tục là ưu tiên hàng đầu để bảo đảm mục tiêu tăng trưởng kinh tế bền vững và ổn định vĩ mô”, ông Quang nhấn mạnh.