 |
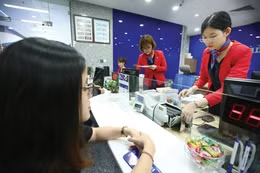
| Tính đến giữa tháng 10, tăng trưởng huy động và tăng trưởng tín dụng đã tương đối cân bằng, nhưng thiếu hụt nguồn vốn cho tăng trưởng cao vẫn là bài toán cần lời giải mới. Ảnh: Minh Dũng |
Sự căng thẳng về nguồn vốn được phản ánh qua diễn biến lãi suất và sự lệch pha giữa tăng trưởng tín dụng và tốc độ huy động tiền gửi. Nhóm nghiên cứu của Công ty Chứng khoán SSI (SSI Research) nhận định, từ đầu năm đến nay, căng thẳng nguồn vốn thể hiện trước hết trên thị trường liên ngân hàng sau khi các ngân hàng đã đẩy mạnh cho vay quá nhanh trên thị trường 1 (thị trường cho vay doanh nghiệp và cá nhân), phải tăng cường vay liên ngân hàng vào các thời điểm báo cáo nhằm đáp ứng các quy định của NHNN về chỉ tiêu an toàn hoạt động.
Trong khi đó, những ngân hàng thường đóng vai trò bên cho vay trên thị trường liên ngân hàng như Ngân hàng TMCP Ngoại thương Việt Nam (VCB), Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) cũng có ít thanh khoản dư thừa, khiến lãi suất qua đêm tăng mạnh vào đầu năm 2026. Biến động này sau đó đã dịu bớt nhờ sự hỗ trợ từ NHNN thông qua nghiệp vụ thị trường mở (OMO), hoán đổi ngoại tệ USD, điều chuyển tiền gửi Kho bạc Nhà nước và nới lỏng tỷ lệ vốn ngắn hạn cho vay trung dài hạn.
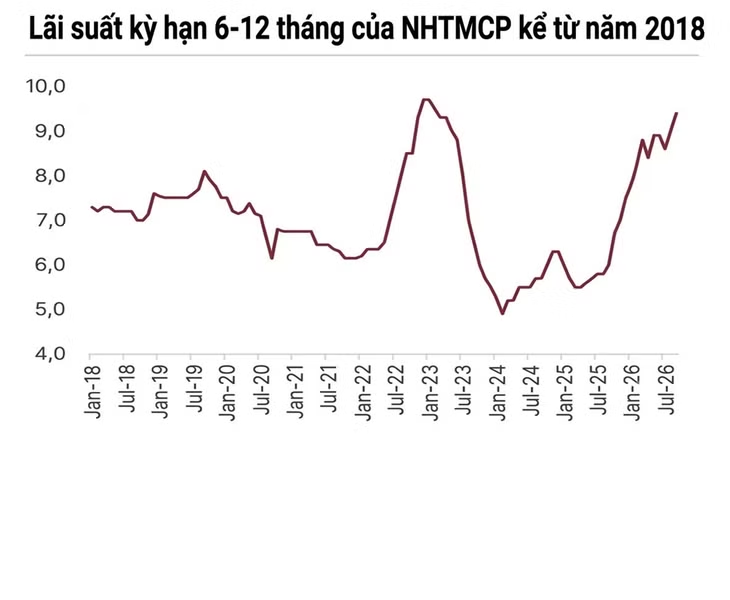
Áp lực cũng lan sang thị trường 1. Đến giữa tháng 10/2026, lãi suất huy động đã tăng lên khoảng 8,3% tại nhóm ngân hàng thương mại nhà nước; 8,8- 9,4% tại nhóm ngân hàng thương mại cổ phần hàng đầu và lên tới 9,8-10% tại nhóm ngân hàng thương mại cổ phần quy mô nhỏ khi các ngân hàng chuyển hướng sang huy động vốn trung và dài hạn nhằm thu hẹp khoảng thiếu hụt cũng như chuẩn bị cho các dự án có kỳ hạn dài hơn. Hệ quả là lãi suất cho vay tăng lên, cùng với những dấu hiệu đầu tiên của việc tăng trưởng tín dụng chậm lại và chất lượng tài sản chịu áp lực.
Tính đến giữa tháng 10, tăng trưởng huy động đạt 11,22% và tăng trưởng tín dụng đạt 11,44%, cho thấy áp lực thanh khoản đang hạ nhiệt phần nào. Chênh lệch giữa vốn huy động và tín dụng đã giảm từ mức hơn 2 triệu tỷ đồng vào cuối tháng 7/2026 xuống còn hơn 1,5 triệu tỷ đồng tính đến giữa tháng 10/2026. Dù vậy, SSI Research lưu ý rằng, sự cải thiện chỉ mang tính chất xoa dịu tạm thời trong quý III và chưa giải quyết triệt để bài toán thiếu hụt nguồn vốn mang tính căn cơ của toàn hệ thống, nhất là khi nền kinh tế bước vào mùa cao điểm tín dụng cuối năm.
Tại cuộc họp với các tổ chức tín dụng tuần qua, Ngân hàng Nhà nước (NHNN) yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống. NHNN yêu cầu các tổ chức tín dụng hướng dòng vốn tín dụng vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế; tập trung cấp tín dụng cho các công trình, dự án trọng điểm có tính khả thi, cùng những ngành, lĩnh vực cần khuyến khích. Đối với các dự án quy mô lớn, cần tăng cường cho vay hợp vốn, phát huy khả năng phối hợp giữa các ngân hàng, đồng thời yêu cầu việc mở rộng tín dụng phải đi đôi với kiểm soát chặt chẽ chất lượng tài sản, năng lực quản trị rủi ro.
Chỉ đạo giảm lãi suất của NHNN được một số chuyên gia nhìn nhận là bước đi “ngược chiều chính sách”, có thể làm tăng áp lực với hệ thống ngân hàng. Theo ông Nguyễn Minh Tuấn, CEO của AFA Group, trong khi các ngân hàng trung ương toàn cầu duy trì lãi suất cao để chống lạm phát, NHNN Việt Nam đã chủ động yêu cầu hạ lãi suất để hỗ trợ nền sản xuất trong nước. Bài học từ giai đoạn khó khăn 2022 - 2023 đã chứng minh rằng, việc đi ngược chiều chính sách hoàn toàn có thể thành công nếu bám sát đúng mục tiêu ưu tiên cốt lõi của nền kinh tế quốc nội trong từng thời kỳ. Theo đó, thông qua vòng luân chuyển này, khi chi phí sản xuất được cắt giảm và lạm phát được kiểm soát tốt, các ngân hàng sẽ có cơ sở huy động vốn giá rẻ để tiếp tục hạ lãi suất cho vay ra nền kinh tế.
Từ góc độ khác, TS. Châu Đình Linh, giảng viên Đại học Ngân hàng TP. HCM cho rằng, NHNN đã thực hiện nhiều các giải pháp hỗ trợ thanh khoản ngắn hạn cùng với yêu cầu giảm lãi suất. Bên cạnh đó, khung khổ pháp lý trung và dài hạn cũng đang được chuyển dịch mạnh mẽ nhằm tái cấu trúc toàn diện hệ thống, gắn liền với lộ trình áp dụng các chuẩn mực an toàn vốn quốc tế Basel III thông qua Thông tư số 50/2026/TT-NHNN, có hiệu lực từ ngày 01/12/2026, quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại và chi nhánh ngân hàng nước. “Quy định mới mang đến những thay đổi lớn trong cách tính toán và kiểm soát các tỷ lệ bảo đảm an toàn, điển hình là việc nâng tỷ lệ cho vay trên tiền gửi lên mức 95% nhưng thay đổi công thức tính toán nhằm định hướng các ngân hàng chú trọng vào việc cân đối nguồn vốn ổn định, dài hạn thay vì chạy đua tăng trưởng tín dụng nóng”, ông Linh nhấn mạnh.
Để đạt mục tiêu tăng trưởng kinh tế cao từ nay đến 2030, nhiều ý kiến cho rằng, áp lực nguồn vốn vẫn là câu chuyện thường trực trong bối cảnh quá trình tái cơ cấu nguồn vốn của các ngân hàng chưa thể có bước đột phá, còn phát triển thị trường vốn cần nhiều thời gian. Tại Đề án “Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045”, Chính phủ đặt mục tiêu giai đoạn 2026-2030, giá trị huy động vốn trên thị trường vốn đạt bình quân 2 triệu tỷ đồng/năm; tổng giá trị vốn huy động của các doanh nghiệp qua thị trường chứng khoán đạt 5,4 triệu tỷ đồng. Ngay cả khi đạt được mục tiêu phấn đấu trên thì số vốn huy động trên thị trường vốn vẫn rất khiêm tốn so với tổng dư nợ của hệ thống tổ chức tín dụng (khoảng 20,75 triệu tỷ đồng, tính đến cuối tháng 9/2026).
Đề án đưa ra nhiều giải pháp để thu hút, khơi thông nguồn lực tài chính cho tăng trưởng từ nay đến năm 2030, nhưng bức tranh chung cho thấy, vốn tín dụng ngân hàng vẫn phải giữ vai trò trụ cột. SSI Research kỳ vọng, tăng trưởng tín dụng năm 2027 đạt khoảng 16-17% đối với toàn hệ thống, tập trung vào lĩnh vực xây dựng và hạ tầng.