 |
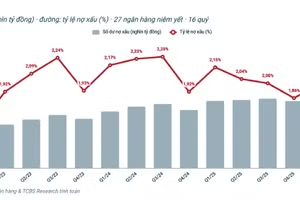
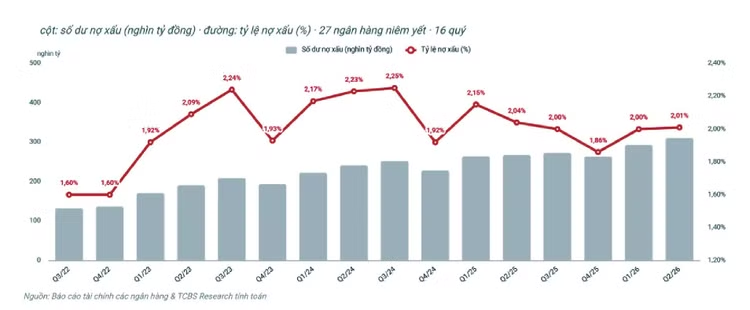
| Số dư nợ xấu và tỷ lệ nợ xấu toàn ngành |
NHNN cho biết, từ đầu năm đến nay đã chỉ đạo các ngân hàng thương mại (NHTM) kiểm soát chặt chẽ nợ xấu mới phát sinh và nâng cao năng lực tài chính, quản trị của hệ thống. Trong 6 tháng đầu năm 2026, toàn hệ thống xử lý được 141,4 nghìn tỷ đồng nợ xấu, trong đó chủ yếu thực hiện thông qua hình thức sử dụng dự phòng rủi ro (chiếm 62,2%) và khách hàng trả nợ (26,1%).
Trong thời gian tới, NHNN tiếp tục chỉ đạo các tổ chức tín dụng (TCTD) điều hành tăng trưởng tín dụng linh hoạt, hướng tín dụng vào sản xuất, xuất khẩu, công nghệ cao, công nghệ hỗ trợ, nông nghiệp, đổi mới sáng tạo, nhà ở xã hội, nhà ở cho thuê, hạ tầng thiết yếu, dự án BT, các lĩnh vực ưu tiên, động lực tăng trưởng; kiểm soát tín dụng với lĩnh vực rủi ro.
Số liệu thống kê của Công ty Chứng khoán Kỹ Thương (TCBS) từ 27 ngân hàng niêm yết trong quý II/2026 cho thấy về số tuyệt đối, tổng nợ xấu đã tăng 16,1% so với cùng kỳ năm trước, mang tính chất cục bộ rõ rệt. Đáng chú ý, riêng nợ xấu của Sacombank đã chiếm tới 77,7% trong tổng mức tăng chung của toàn nhóm; 26 ngân hàng còn lại thực tế ghi nhận tỷ lệ nợ xấu giảm từ 2,02% xuống còn 1,78%. Riêng tại Sacombank, tổng nợ xấu tăng vọt 231% so với cùng kỳ năm 2025, đẩy tỷ lệ nợ xấu của ngân hàng này tăng thêm 5,08 điểm phần trăm lên mức 7,54% - cao nhất toàn ngành. Sự gia tăng đột biến nợ xấu của Sacombank chủ yếu nằm ở nợ nhóm 5 (nợ có khả năng mất vốn), từ 1,77% lên 5,07% dư nợ.
Bên cạnh câu chuyện cục bộ tại một số ngân hàng, TCBS chỉ ra 3 rủi ro lớn về chất lượng tài sản của toàn hệ thống ngân hàng trong nửa cuối năm nay. Thứ nhất, nợ nhóm 2 đã tăng liên tục trong 2 quý liền; thứ hai, tốc độ trích lập dự phòng đang chậm hơn tốc độ tăng của nợ xấu khiến tỷ lệ bao phủ nợ xấu sụt giảm; thứ ba, số dư lãi, phí phải thu tăng tới 36,1% so với cùng kỳ năm trước, gấp đôi tốc độ tăng trưởng dư nợ chung.
Cụ thể hơn về nhóm nợ cần chú ý, nợ nhóm 2 (các khoản nợ quá hạn từ 10 đến 90 ngày, bước đệm ngay trước nợ xấu) đã tăng lên 1,38% tại quý II/2026 từ mức đáy 1,17% vào cuối năm 2025. Trước đó, tỷ lệ này đã giảm gần như liên tục trong 10 quý, từ mức 2,57% tại quý II/2023 xuống 1,17% cuối năm ngoái, nhưng đến nay đã đảo chiều tăng cao hơn cùng kỳ 0,13 điểm phần trăm. Dựa trên tỷ lệ chuyển nhóm nợ thông thường từ các quý trước, phần gia tăng của nợ nhóm 2 này có thể sẽ chuyển hóa thành nợ xấu chính thức trong 1 - 2 quý tới.
Song song với đó, tỷ lệ gộp chung các khoản nợ từ nhóm 2 đến nhóm 5 cũng tăng hai quý liên tiếp, đạt 3,39% vào quý II/2026 so với mức thấp nhất 3,04% hồi cuối năm 2025. Điều này phản ánh thực tế rằng, giai đoạn cải thiện nợ nhờ các chính sách hỗ trợ đặc thù như “cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ” đã chính thức khép lại. Từ thời điểm này, muốn kéo giảm tỷ lệ nợ xấu, các ngân hàng bắt buộc phải xử lý bằng quỹ dự phòng hoặc thông qua hoạt động thu hồi nợ thực tế.
Một chỉ báo quan trọng khác là tỷ lệ bao phủ nợ xấu đã giảm xuống mức 78,8% tại quý II/2026, sụt 1 điểm phần trăm so với cùng kỳ và giảm mạnh so với mức 143,2% vào quý III/2022. Nguyên nhân là do tốc độ trích lập dự phòng chỉ tăng 14,7%, trong khi nợ xấu lại tăng tới 16,1%. Sự chênh lệch này cho thấy bộ đệm dự phòng đang mỏng dần trước tốc độ leo thang của nợ xấu.
Thêm vào đó, số liệu về lãi và phí phải thu (thường gọi là lãi dự thu) tính đến giữa năm 2026 đã chạm mốc 1,5% tổng dư nợ - mức cao nhất trong 6 kỳ bán niên gần đây. Con số tuyệt đối 6 tháng đầu năm 2026 đạt là 230.745 tỷ đồng, tăng tới 61.260 tỷ đồng so với cùng kỳ năm 2025, khiến tỷ lệ trên dư nợ leo thang từ 1,3% lên 1,5% và vượt qua cả ngưỡng 1,46% - 1,48% của giai đoạn cuối 2023 đến giữa 2024. Lãi dự thu là khoản lãi đã được hạch toán vào thu nhập trên giấy tờ theo phương pháp dồn tích nhưng thực tế khách hàng chưa trả, trong khi khoản vay vẫn nằm ở nhóm 1. Chỉ khi khoản vay bị chuyển sang nhóm 2 trở lên, ngân hàng mới phải thực hiện thoái phần lãi này ra khỏi thu nhập. Lãi chưa thu tăng nhanh phát đi tín hiệu rằng, một phần dư nợ thuộc nhóm 1 thực chất đã bắt đầu chậm trả lãi, nhưng tỷ lệ nợ xấu chung 2,01% hiện tại vẫn chưa phản ánh hết.
Nhận định về thực trạng này, TS. Châu Đình Linh, giảng viên Đại học Ngân hàng TP.HCM, chỉ ra rằng, tỷ lệ nợ xấu chung có giảm, nhưng mức giảm rất khiêm tốn. Trong khi đó, việc tổng nợ xấu và nợ cần chú ý đồng loạt tăng trong 2 quý liên tiếp chính là tín hiệu cảnh báo cho thấy áp lực chất lượng tài sản và gánh nặng nợ xấu đang quay trở lại, đồng thời đà cải thiện chất lượng tài sản đã chững lại. Hệ quả là các ngân hàng có thể phải chuyển dịch trọng tâm chiến lược từ việc đẩy mạnh “tăng trưởng tín dụng” sang bài toán “kiểm soát rủi ro và tăng cường trích lập dự phòng”.
Bên cạnh đó, theo ông Linh, việc hệ thống phải dựa chủ yếu vào nguồn “dự phòng rủi ro” để xử lý nợ xấu thay vì nguồn thu từ khách hàng tự trả phản ánh tình trạng nợ xấu đã chuyển sang giai đoạn tổn thất thực tế, hoặc các nhà băng đang phải chủ động khoanh vùng những khoản vay có vấn đề lớn. Động thái này đồng thời phản ánh sức ép từ môi trường kinh tế vĩ mô và sức khỏe tài chính yếu kém của một bộ phận khách hàng vay vốn khi các khoản nợ cũ không thể thu hồi theo đúng cam kết ban đầu. Từ nay đến cuối năm, rủi ro nợ xấu toàn hệ thống vẫn tiềm ẩn nguy cơ tiếp tục gia tăng do các doanh nghiệp nhìn chung đang phải chịu những tác động kéo dài từ bất ổn địa chính trị toàn cầu, chi phí đầu vào leo thang, mặt bằng lãi suất duy trì ở mức cao hơn giai đoạn trước và thách thức trong xử lý tài sản bảo đảm trong bối cảnh thanh khoản thị trường bất động sản thấp và sức cầu yếu.