 |
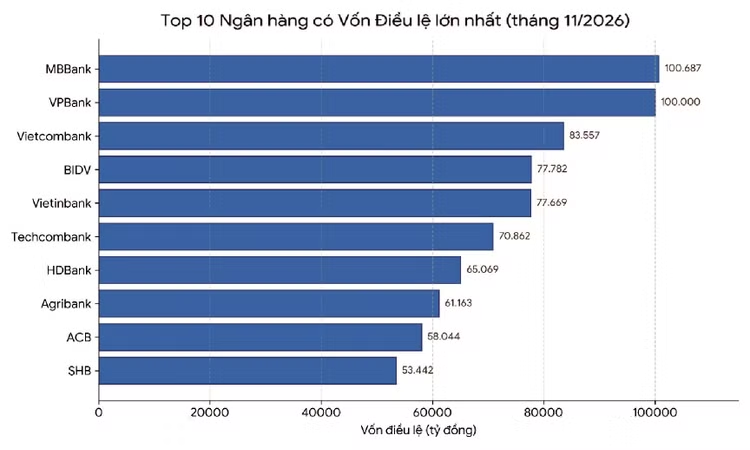
| Nguồn: Số liệu cập nhật từ các ngân hàng |
Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) vừa được Ngân hàng Nhà nước (NHNN) phê duyệt phương án tăng vốn điều lệ thêm 5.431 tỷ đồng thông qua phương án phát hành cổ phiếu riêng lẻ. Với vốn điều lệ hiện tại 83.557 tỷ đồng, nếu phát hành hết, vốn điều lệ Vietcombank sẽ tăng lên mức 88.988 tỷ đồng.
Trước đó, nhiều ngân hàng thương mại đã được chấp thuận hoặc hoàn tất việc tăng vốn điều lệ. Đơn cử, ngày 28/10/2026, Ngân hàng TMCP Hàng hải Việt Nam (MSB) được NHNN chấp thuận tăng vốn điều lệ từ 37.440 tỷ đồng lên tối đa 46.800 tỷ đồng thông qua hình thức chào bán cổ phiếu ra công chúng cho cổ đông hiện hữu. Đây là đợt tăng vốn thứ hai của MSB trong năm. Techcombank cũng được chấp thuận phương án tăng vốn điều lệ thêm tối đa 35.730,97 tỷ đồng. Sau khi hoàn tất phát hành cổ phiếu trả cổ tức và cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP), vốn điều lệ Techcombank dự kiến đạt 106.593 tỷ đồng.
Tháng 8/2026, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) hoàn tất đợt phát hành gần 498,2 triệu cổ phiếu từ nguồn vốn chủ sở hữu, nâng vốn điều lệ từ hơn 72.800 tỷ đồng lên 77.782 tỷ đồng. SeABank hoàn thành phát hành cổ phiếu ESOP để nâng vốn từ 31.788 tỷ đồng lên 34.688 tỷ đồng vào đầu tháng 11/2026; VIB triển khai phát hành cổ phiếu thưởng ESOP từ lợi nhuận sau thuế chưa phân phối năm 2025, nâng vốn điều lệ từ hơn 34.040 tỷ đồng lên gần 37.354 tỷ đồng. Đáng chú ý, giai đoạn cuối tháng 9 đến đầu tháng 10/2026 đánh dấu bước ngoặt lớn khi Ngân hàng TMCP Quân đội (MB Bank) và VPBank liên tiếp cán mốc quy mô vốn điều lệ 100.000 tỷ đồng (MB Bank đạt khoảng 100.687 tỷ đồng, VPBank chạm mốc 100.000 tỷ đồng).
Nguyên nhân của làn sóng tăng vốn dồn dập này là yêu cầu bắt buộc nhằm đáp ứng các tiêu chuẩn an toàn vĩ mô và nhu cầu tăng trưởng tín dụng. Theo Đề án 689 (Quyết định số 689/QĐ-TTg) về cơ cấu lại hệ thống các tổ chức tín dụng (TCTD) gắn với xử lý nợ xấu giai đoạn 2021 - 2025, các ngân hàng trụ cột phải phấn đấu đạt tỷ lệ an toàn vốn (CAR) tối thiểu 10 - 11% theo chuẩn Basel II và tiệm cận Basel III. Bên cạnh đó, NHNN thực hiện cơ chế phân bổ hạn mức tăng trưởng (room) tín dụng dựa trên xếp hạng TCTD và năng lực an toàn vốn, tạo động lực buộc các nhà băng phải gia tăng quy mô vốn.
TS. Châu Đình Linh, giảng viên Đại học Ngân hàng TP.HCM cho rằng, tăng vốn là việc phải làm của các ngân hàng trong những năm gần đây để nâng cao năng lực tài chính, đặc biệt trước yêu cầu phải cạnh tranh ở phạm vi rộng hơn. Mặt khác, theo ông Linh, nền kinh tế hiện lệ thuộc khá lớn vào vốn ngân hàng (145 - 147% GDP), nếu không gia tăng vốn cấp 1 và các bộ đệm rủi ro thì "chỉ cần một sự kiện bất thường có thể sẽ tác động lớn với ngân hàng”.
Về phương thức thực hiện, các ngân hàng linh hoạt áp dụng nhiều kênh khác nhau tùy thuộc vào điều kiện nội tại. Phương thức được ưu tiên hiện nay là giữ lại lợi nhuận sau thuế để chia cổ tức bằng cổ phiếu hoặc phát hành cổ phiếu thưởng, giúp ngân hàng giữ lại dòng tiền và chuyển dịch thẳng vào vốn điều lệ mà không tốn chi phí huy động bên ngoài. Bên cạnh đó là các hình thức phát hành cổ phiếu ESOP cho người lao động, chào bán cổ phiếu cho cổ đông hiện hữu hoặc phát hành riêng lẻ cho nhà đầu tư chiến lược.
Mặc dù nhu cầu là cấp thiết, khả năng tăng vốn thành công của các ngân hàng lại phụ thuộc lớn vào diễn biến thị trường chứng khoán và sức hấp thụ của nhà đầu tư. Đánh giá về tính khả thi của các đợt phát hành, TS. Châu Đình Linh cho rằng, về nguồn vốn nội tại, biên lãi ròng (NIM) của các ngân hàng đang mỏng lại do áp lực hỗ trợ nền kinh tế, làm giảm phần nào dư địa tích lũy lợi nhuận giữ lại. Đối với phương thức phát hành thêm ra công chúng, chuyên gia đánh giá thành công phụ thuộc phần lớn vào sự hấp thụ của nhà đầu tư cá nhân trong nước trên thị trường chứng khoán hơn là dòng vốn ngoại.
Các đợt tăng vốn giai đoạn cuối năm 2026 không chỉ giúp các ngân hàng mở rộng không gian tăng trưởng tín dụng mà còn là bước chuẩn bị chiến lược để xây dựng bộ đệm rủi ro vững chắc. Tuy nhiên, TS. Châu Đình Linh lưu ý, tăng vốn điều lệ chỉ là một phần của bài toán an toàn hệ thống; các ngân hàng vẫn cần kết hợp đồng bộ với việc cải thiện kỳ hạn tiền gửi, phát hành trái phiếu tăng vốn cấp 2 và nâng cao năng lực quản trị rủi ro toàn diện để ứng phó hiệu quả với các biến động trong tương lai.