 |
| Nguồn: MBS Research |
Ngân hàng Nhà nước (NHNN) cho biết, đến ngày 28/8/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025, thấp hơn mức tăng 11,82% của cùng kỳ năm trước, song vẫn cao hơn mức tăng trưởng tín dụng cùng kỳ các năm từ 2018 - 2024.
Về xu hướng tăng trưởng tín dụng cả năm 2026, kết quả điều tra xu hướng kinh doanh của các tổ chức tín dụng (TCTD) quý IV/2026 vừa được NHNN công bố cho biết, trái với động thái điều chỉnh giảm 1,6 điểm phần trăm còn 14,5% tại kỳ điều tra quý III/2026, tại kỳ điều tra này, các TCTD tăng mạnh 1,9 điểm % với tăng trưởng tín dụng lên 16,4%.
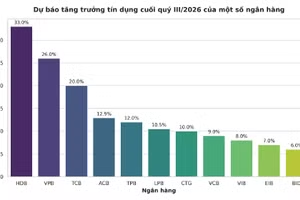
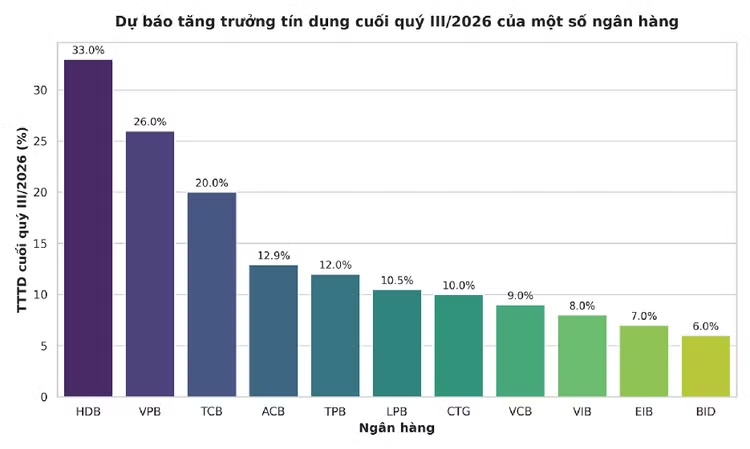
Về tăng trưởng tín dụng quý III/2026, MBS Research dự báo tín dụng của 13 ngân hàng theo dõi tăng khoảng 12% so với đầu năm, thấp hơn so với mức tăng cùng kỳ năm ngoái. Trong đó, có sự phân hóa rất lớn giữa các ngân hàng.
Những ngân hàng được dự báo tăng trưởng tín dụng cao trong 9 tháng đầu năm gồm HDB, VPB, TCB và ACB với mức tăng lần lượt là 33%, 26%, 20% và 12,9%. Đáng chú ý, VPB được đánh giá là có động lực đến từ cho vay khách hàng doanh nghiệp (DN) và DN nhỏ và vừa, TCB có dư nợ cho các đại dự án có thể đạt 30 nghìn tỷ đồng vào cuối quý III/2026.
Những ngân hàng được dự báo tăng trưởng tín dụng thấp trong 3 quý đầu năm là: VIB, EIB và BID với mức tăng lần lượt là 8%, 7% và 6%. Trong đó, BID dự kiến tăng trưởng tín dụng thấp hơn so với mức tăng của cùng kỳ 2025 và chủ yếu được dẫn dắt bởi tăng trưởng cho vay DN và DN nhỏ và vừa, trong khi cho vay bán lẻ tăng chậm hơn, chủ yếu do danh mục cho vay mua nhà và cho vay hộ kinh doanh chưa hồi phục rõ rệt.
Về xu hướng tăng trưởng tín dụng, TS. Châu Đình Linh, giảng viên Đại học Ngân hàng TP.HCM chia sẻ, tăng trưởng tín dụng năm nay nhiều khả năng vượt mức 15% do nhu cầu vốn trong nền kinh tế vẫn lớn với các động lực từ vốn cho các dự án trọng điểm, các tập đoàn lớn, cùng sự “cởi mở” hơn trong cho vay tiêu dùng với quy định tại Thông tư số 29/2026/TT-NHNN nâng hạn mức vay vốn giá trị nhỏ từ 100 triệu đồng lên tối đa 400 triệu đồng.
Về nguồn lực tăng trưởng tín dụng, NHNN vừa ban hành Thông tư số 50/2026/TT-NHNN ngày 30/9/2026 về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng, được dự báo có thể tác động tới tăng trưởng tín dụng. Cụ thể, theo Thông tư 50, tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa là 95% thay cho mức 85% tại Thông tư số 22/2019/TT-NHNN.
Theo Cục An toàn hệ thống thuộc NHNN, Thông tư 50 có cách tính dư nợ cho vay (L) và tổng tiền gửi (D) khác so với cách tính của Thông tư 22 nên kết quả tính toán tỷ lệ LDR sẽ khác biệt. Việc quy định LDR tối đa 95% để phù hợp với cách tính mới.
Về hiệu lực thi hành, Thông tư 50 có hiệu lực từ ngày 1/12/2026. Theo đó, kể từ lúc áp dụng các quy định mới về tỷ lệ khả năng chi trả (LCR), tỷ lệ nguồn vốn ổn định ròng (NSFR) thì mới áp dụng LDR tại Thông tư 50. Tức là, LDR theo cách tính mới sẽ áp dụng sớm nhất từ ngày 1/12/2026 với các ngân hàng đăng ký áp dụng quy định về LCR và NSFR. Còn các ngân hàng không đăng ký áp dụng LCR, NSFR sớm thì sẽ áp dụng LDR tại Thông tư 50 từ ngày 1/10/2028.
TS. Châu Đình Linh cho rằng, quy định mới về các tỷ lệ an toàn tại Thông tư 50 là hướng đi phù hợp để nâng cao công tác quản trị của hệ thống ngân hàng theo chuẩn Basel III, nhằm củng cố sức mạnh tài chính cho ngân hàng để chống chịu cú sốc tốt hơn. Trong đó, LDR nâng lên mức 95% nhưng thay đổi công thức tính với định hướng chú trọng cân đối vốn thay vì chú trọng tăng dư địa tăng trưởng tín dụng. Đặc biệt, tổng tiền gửi (D) đòi hỏi nguồn tiền mang tính chất ổn định, dài hạn. Nói cách khác, thông tư mới tạo ra “phần thưởng” lớn cho một số ngân hàng có nguồn vốn ổn định, quản trị tốt (như vốn từ tiền gửi dân cư lớn, CASA ổn định, nguồn vốn cấp 2 và vốn chủ sở hữu lớn). Những nhà băng này sẽ có thêm dư địa để cấp tín dụng và tuân thủ các tỷ lệ an toàn.
“Theo quy định và lộ trình thực hiện tại Thông tư 50, không thể có chuyện ngân hàng ngay lập tức nới rộng hoặc tăng trưởng tín dụng đột biến. Mặt khác, các quy định khắt khe này có thể tạo áp lực lớn cho nhóm ngân hàng yếu, phụ thuộc nhiều vào vốn ngắn hạn hoặc liên ngân hàng. Cạnh tranh trên thị trường lúc này không chỉ là "ai cho vay nhiều" mà chuyển thành "ai cho vay với nguồn vốn bền vững hơn”. Từ đó sẽ tạo ra sự phân hóa ngày càng rõ nét trong tăng trưởng tín dụng giữa các ngân hàng trong thời gian tới”, ông Linh nhấn mạnh.