Mặc dù vậy, hiệu suất hoạt động tổng thể của ngành vẫn ổn định, từ đó các công ty có thể gia tăng hoạt động mua hàng một cách quyết liệt hơn và thuê nhiều nhân công hơn. Các công ty cũng vẫn rất lạc quan về triển vọng sản lượng trong năm tới.
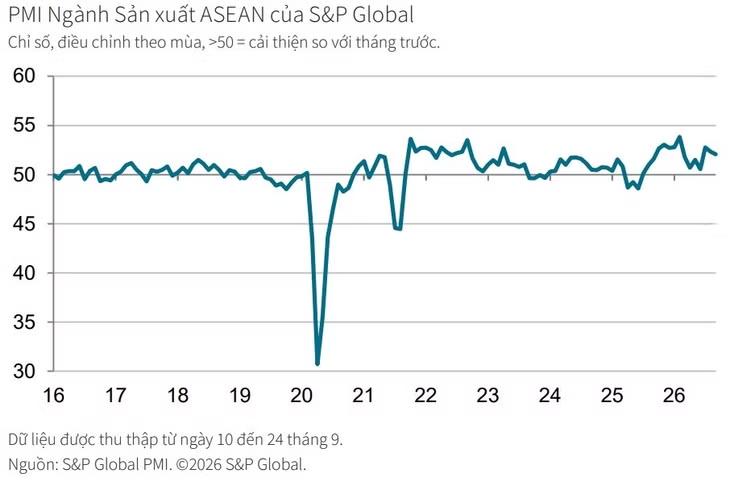
Chỉ số Nhà quản trị mua hàng (PMI) ngành sản xuất ASEAN của S&P Global giảm từ 52,3 của tháng 8 xuống 52,1 trong tháng 9, cho thấy các điều kiện thị trường của ngành tiếp tục cải thiện, mặc dù mức cải thiện đã giảm. Tuy nhiên, hiệu suất hoạt động vẫn là cao so với số liệu lịch sử, và cho đến nay tình trạng cải thiện đã được ghi nhận trong suốt 15 tháng qua.
Sự sụt giảm của chỉ số toàn phần phản ánh tốc độ tăng trưởng chậm hơn của cả sản lượng và số lượng đơn đặt hàng mới khi hai chỉ số này đều tăng yếu nhất trong ba tháng. Mặc dù vậy, sự duy trì của lực cầu và đà tăng của sản lượng đã giúp các công ty có thể thuê thêm nhân công trong tháng 9. Mặc dù chỉ tăng nhẹ, mức tăng lần này của việc làm là mạnh nhất kể từ tháng 2 và đánh dấu lần tăng thứ hai trong ba tháng.
Áp lực lên công suất cũng mạnh hơn khi lượng công việc tồn đọng tăng mạnh và hầu như tương đương với mức được ghi nhận trong suốt hai tháng đầu quý 3.
Các công ty cũng gia tăng hoạt động mua hàng, khiến hàng tồn kho đầu vào tiếp tục tăng. Ngược lại, các công ty lại giảm hàng tồn kho thành phẩm tháng thứ bảy liên tiếp. Hơn nữa, lần giảm mới nhất là đáng chú ý nhất trong hơn sáu năm.
Áp lực chi phí tiếp tục giảm, từ đó tốc độ tăng giá đầu vào đã tiệm cận dần đến mức trung bình dài hạn. Ngược lại, tốc độ tăng giá bán hàng lại nhanh hơn trong tháng 9.
Cuối cùng, các nhà sản xuất hàng hóa trong khu vực vẫn tin tưởng mạnh mẽ rằng sản lượng sẽ tăng trong 12 tháng tới. Tuy nhiên, mức độ lạc quan đã giảm về mức thấp của ba tháng và thấp hơn hẳn mức trung bình của lịch sử dữ liệu.